Acte de désolidarisation chez le notaire : le prix ne se limite pas à la soulte
Le prix d’un acte de désolidarisation chez le notaire n’est pas un forfait unique : il dépend du partage à réaliser, de la valeur du patrimoine et de votre situation familiale. Les frais notariés peuvent représenter plusieurs milliers d’euros, auxquels s’ajoutent éventuellement la soulte et les frais bancaires. Surtout, transférer la propriété du logement ne libère pas automatiquement du crédit : l’accord de la banque reste indispensable.
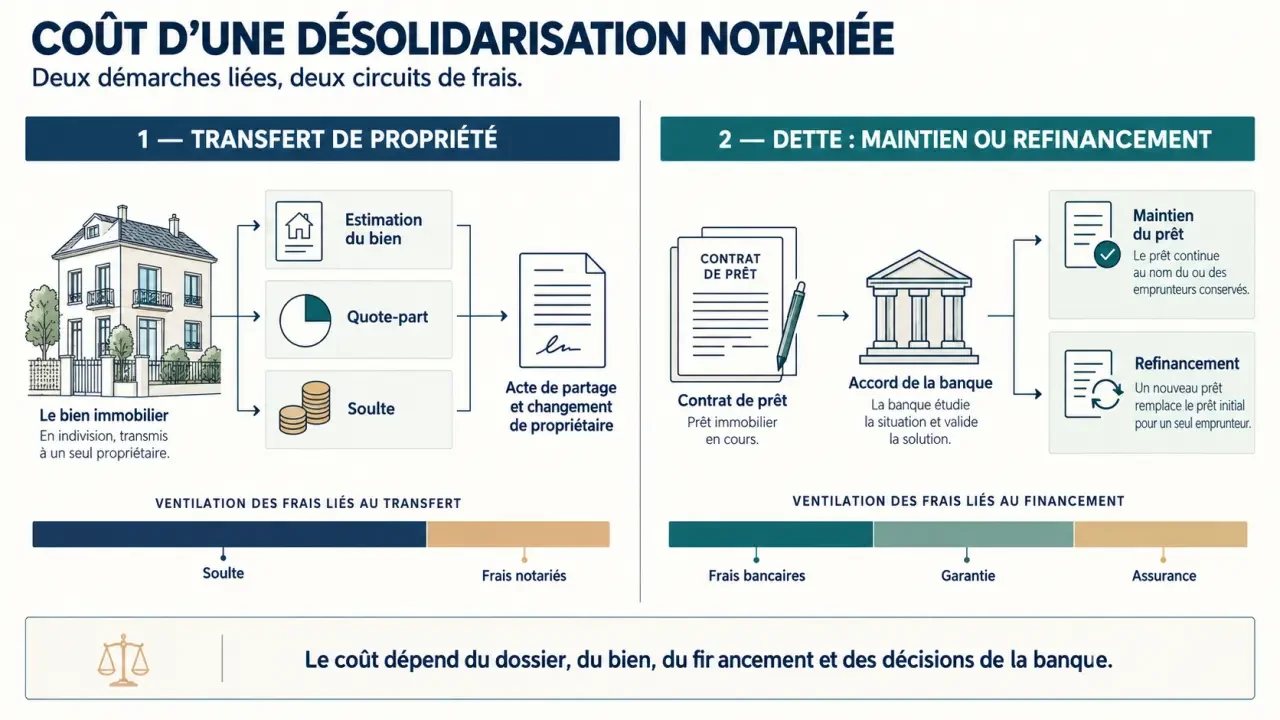
Deux opérations distinctes derrière la « désolidarisation »
L’expression « acte de désolidarisation » désigne souvent, dans le langage courant, plusieurs démarches. Pour obtenir un devis pertinent, il faut distinguer ce qui concerne le logement de ce qui concerne son financement.
- Le rachat de soulte permet à une personne de récupérer la part immobilière de l’autre en lui versant une compensation.
- L’acte de partage ou l’état liquidatif formalise la répartition du patrimoine, notamment après une séparation, un divorce ou une succession.
- La désolidarisation bancaire retire un co-emprunteur du prêt, avec l’accord du prêteur, généralement par avenant.
Le notaire sécurise le transfert de propriété et les comptes entre les parties. La banque décide, de son côté, si celui qui conserve le bien peut rembourser seul. Même un jugement de divorce ou un accord entre ex-conjoints ne suffit pas à imposer cette libération au prêteur.
Votre budget repose donc sur deux appuis, comme un socle : la propriété et la dette. Avant de signer, vérifiez que le calendrier du transfert immobilier correspond à celui de la libération bancaire. Céder sa part tout en restant engagé sur le crédit crée un déséquilibre : on peut encore devoir rembourser un logement dont on n’est plus propriétaire.
Quels frais le notaire facture-t-il réellement ?
Les « frais de notaire » regroupent des sommes de nature différente. Une partie rémunère l’étude ; une autre correspond aux impôts, formalités et dépenses engagées pour votre dossier.
| Poste | Repère utile |
|---|---|
| Droit de partage | 1,10 % de l’actif net partagé pour les partages consécutifs à un divorce ou à une rupture de PACS, sous conditions. |
| Émoluments réglementés | Calculés selon la nature de l’acte et son assiette ; TVA de 20 % sur les émoluments concernés. |
| Débours et formalités | De quelques centaines à 1 500 euros selon les démarches. |
| Contribution de sécurité immobilière | Repère de 0,1 %, sur l’assiette applicable à la formalité concernée. |
| Droits de mutation éventuels | Dépendent de la qualification juridique et fiscale du transfert. |
Pourquoi les pourcentages annoncés ne donnent pas un devis fiable
Les estimations de frais liés au rachat de soulte vont souvent de 2 % à 8 % de la soulte. APRIL annonce jusqu’à environ 7,5 % de la part rachetée ; Hestia évoque 7 % à 8 % dans l’ancien et 2 % à 3 % dans le neuf. Ces repères ne sont pas interchangeables : un partage après divorce ne se calcule pas nécessairement comme une acquisition classique.
De même, les taux de mutation de 5,8 % dans l’ancien et de 0,715 % dans certaines opérations dans le neuf ne doivent pas être appliqués automatiquement à une soulte. Le régime fiscal, les conditions de l’opération et, pour l’ancien, le département peuvent modifier le calcul.
La situation familiale compte davantage que l’étiquette « ancien » ou « neuf »
Un divorce ou une rupture de PACS peut ouvrir droit au taux de partage de 1,10 %. Ce taux réduit ne s’étend pas automatiquement au concubinage ou à une succession, où le droit de partage de droit commun peut notamment être de 2,50 %. Des droits sur la soulte peuvent aussi entrer en jeu selon l’opération. Demandez au notaire l’assiette de chaque ligne : actif net partagé, valeur du bien ou droits transférés, et pas seulement un pourcentage global.
Calculer la soulte et le budget sans compter deux fois le crédit
Dans un cas simple, avec propriété et dette réparties dans les mêmes proportions, la formule est : soulte = (valeur actuelle du bien − capital restant dû) × quote-part du sortant. Des apports personnels, créances entre indivisaires ou comptes de liquidation peuvent modifier le résultat.
Pour un logement estimé à 250 000 euros avec 60 000 euros de crédit restant, la valeur nette atteint 190 000 euros. Avec une détention à parts égales, la soulte est donc de 95 000 euros. À 30 % pour le sortant, elle serait de 57 000 euros, sous les mêmes hypothèses.
Voici une simulation purement illustrative, dont les frais doivent être remplacés par des devis :
- Soulte : 95 000 euros.
- Enveloppe notariale supposée : 5 000 euros.
- Avenant bancaire supposé : 500 euros.
- Adaptation de garantie supposée : 600 euros.
- Somme supplémentaire à financer : 101 100 euros, avant apport personnel.
Si le prêt existant est conservé, les 60 000 euros restent à rembourser séparément : ils ne sont pas une nouvelle dépense immédiate. Si un nouveau crédit remplace l’ancien, le financement total atteindrait ici 161 100 euros, avant éventuelles indemnités et autres frais de refinancement.
Pour la répartition des frais, ne présumez pas que tout revient systématiquement au repreneur. Celui-ci finance généralement la soulte et son crédit ; les frais de partage doivent être répartis selon les règles applicables et l’accord des parties. Faites inscrire cette répartition dans les documents préparatoires.
Ajouter les frais bancaires, la garantie et l’assurance
Un avenant de désolidarisation peut entraîner 300 à 800 euros de frais de dossier. Pour la garantie, une enveloppe de 0,3 % à 0,8 % du capital restant dû est parfois avancée, mais le coût dépend du maintien de la sûreté, de son remplacement ou d’une éventuelle mainlevée.
Si l’ancien prêt est remboursé par anticipation, les indemnités contractuelles sont plafonnées au plus faible de ces deux montants : six mois d’intérêts sur le capital remboursé ou 3 % du capital restant dû. Des exonérations légales ou contractuelles peuvent s’appliquer. Une simple modification du prêt sans remboursement anticipé ne déclenche pas ces indemnités.
L’assurance emprunteur doit également être revue. Le passage d’une quotité de 50 % à 100 % ne permet pas de déduire automatiquement la nouvelle cotisation. Des hausses de 30 % à 50 % sont parfois annoncées, mais seul un devis tenant compte du contrat, de l’âge et des garanties permet de chiffrer votre cas.
Sécuriser l’accord bancaire avant de finaliser le partage
La banque examine les revenus, les charges, le reste à vivre et le financement de la soulte. Le repère de taux d’effort de 35 %, assurance comprise, ne garantit pas l’acceptation : la stabilité financière et les garanties comptent aussi.
- Réunissez les pièces : titre de propriété, contrat de prêt, tableau d’amortissement, estimation du logement, justificatifs de revenus et documents relatifs à la séparation.
- Consultez le notaire et la banque en parallèle : demandez un chiffrage détaillé et une étude de faisabilité financière.
- Coordonnez les signatures : faites préciser les conditions de financement et la date effective de libération du sortant.
- Conservez les confirmations écrites : acte notarié, avenant ou nouveau prêt, garantie et assurance actualisée.
Prévoyez généralement un à six mois : six à huit semaines peuvent suffire pour un dossier simple, contre trois à quatre mois avec échanges et relances, voire davantage pour une liquidation complexe.
En cas de refus bancaire, comparez un apport supplémentaire, un refinancement auprès d’un autre établissement ou la vente. Celle-ci permet de solder le crédit si le prix net couvre la dette ; sinon, un reliquat subsiste. Le bon choix est celui qui rend la séparation financière réellement effective, pas seulement celui dont les frais d’acte semblent les plus faibles.
- Acte de désolidarisation chez le notaire : le prix ne se limite pas à la soulte - 24 octobre 2026
- Simulateur frais de donation : ne confondez pas impôt et budget total - 23 octobre 2026
- Mettre un appartement en location : les étapes pour louer dans les règles et limiter les risques - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance propriétaire bailleur : 3 risques financiers majeurs que le locataire ne couvre jamais
 Avis favorable pour un logement social : rang 1, 2 ou 3, quelles sont les prochaines étapes ?
 Délai entre offre d’achat et compromis : 2 semaines en moyenne et leviers pour accélérer
 PSLA refus banque : revenus, plafonds et transfert du prêt à vérifier avant la levée d’option