Droits de succession oncle-neveu : 55 % en direct, mais 4 solutions pour transmettre autrement
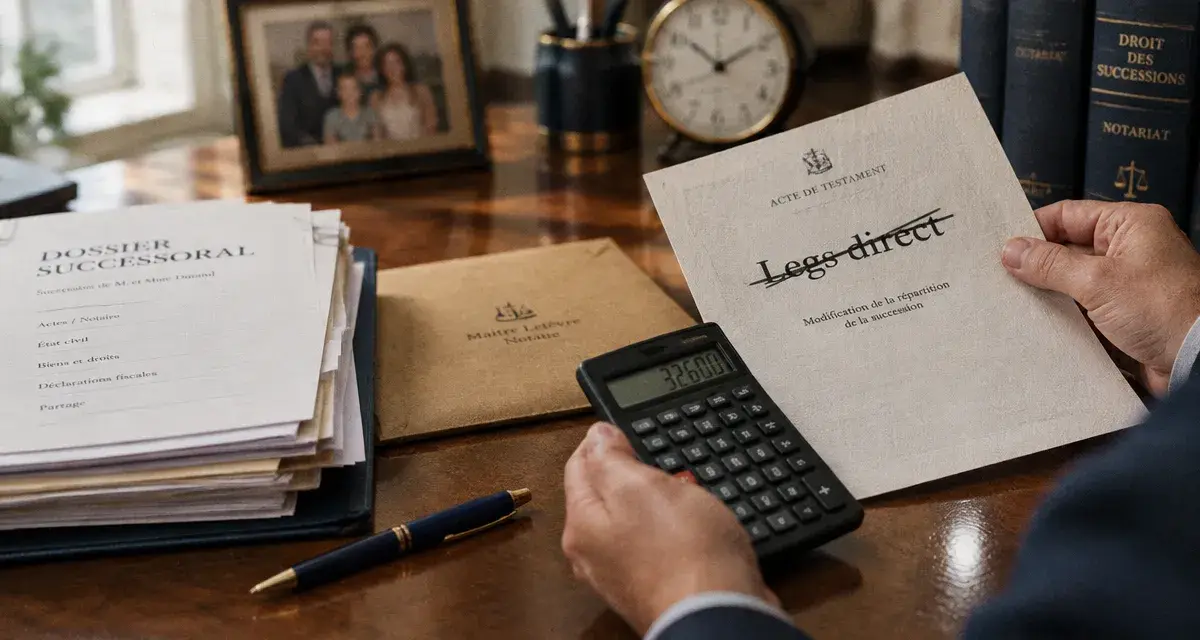
Entre un oncle ou une tante et un neveu ou une nièce, une transmission directe supporte en principe un taux de 55 % après un abattement de 7 967 €. Le résultat peut toutefois changer si le neveu hérite par représentation, reçoit un legs testamentaire ou bénéficie d’une transmission préparée du vivant. Ces différences permettent de mieux anticiper la succession et d’éviter une mauvaise surprise lors de son règlement.
Un neveu hérite-t-il automatiquement de son oncle ou de sa tante ?
En l’absence de testament, le neveu n’est pas appelé en priorité à la succession. La loi fait d’abord intervenir le conjoint survivant, les enfants et leurs descendants, puis, selon la situation familiale, les parents, les frères et sœurs du défunt. Un neveu ou une nièce n’hérite donc pas automatiquement du seul fait de son lien familial avec l’oncle ou la tante.
La représentation successorale : prendre la place de son parent
Le neveu peut toutefois être appelé par représentation successorale. Ce mécanisme lui permet de venir à la place de son père ou de sa mère, frère ou sœur du défunt, lorsque ce parent est prédécédé ou renonce à la succession. Le neveu ne reçoit alors pas un bien transmis directement par son oncle. Il recueille la part qui serait revenue à son propre parent.
Cette distinction a une incidence sur la fiscalité. La représentation s’inscrit dans les règles légales de dévolution successorale et peut conduire à un régime différent de celui d’un legs direct. Si plusieurs enfants représentent un frère ou une sœur du défunt, ils se partagent ensemble la part qui aurait été attribuée à ce parent.
Le testament pour désigner clairement un neveu
Lorsqu’un oncle ou une tante souhaite transmettre directement à un neveu, le testament est généralement indispensable. Il peut prévoir un legs particulier, par exemple un appartement ou une somme précise, ou un legs universel portant sur tout ou partie du patrimoine disponible.
Un testament olographe doit être entièrement écrit, daté et signé de la main du testateur. Le testament authentique, reçu par un notaire, apporte une sécurité renforcée. Le confier à un notaire facilite aussi son inscription au Fichier Central des Dispositions de Dernières Volontés.
La réserve des enfants limite ce qui peut être légué
Un neveu ou une nièce n’est pas un héritier réservataire. À l’inverse, les enfants du défunt disposent d’une réserve héréditaire, c’est-à-dire d’une part minimale du patrimoine qui doit leur revenir. Lorsque des descendants existent, l’oncle ou la tante ne peut donc léguer au neveu que la quotité disponible.
| Nombre d’enfants | Quotité disponible pouvant être léguée à un neveu |
|---|---|
| Un enfant | 50 % du patrimoine |
| Deux enfants | 33,33 % du patrimoine |
| Trois enfants ou plus | 25 % du patrimoine |
Une personne célibataire, veuve ou divorcée sans enfant dispose, en principe, d’une liberté plus large pour transmettre à ses neveux et nièces. La présence d’un conjoint survivant, d’enfants issus d’une famille recomposée, de donations anciennes ou d’un patrimoine détenu en indivision exige cependant une analyse précise.
La transmission peut aussi être préparée en fonction des besoins du bénéficiaire. Financer les études, l’apport immobilier ou l’activité professionnelle d’un neveu au moment opportun peut avoir davantage de sens qu’un capital reçu tardivement. Avant de choisir entre donation, legs ou assurance-vie, il faut donc comparer les besoins du neveu, la nature des actifs transmis et le calendrier familial.
Quels droits de succession entre un oncle et un neveu ?
Pour un legs direct ou une succession reçue directement d’un oncle ou d’une tante, le neveu bénéficie d’un abattement de 7 967 €. La fraction restante est taxée au taux de 55 %. Cette fiscalité élevée s’explique par le lien de parenté collatéral : le neveu ne relève pas de la ligne directe.
En cas de représentation d’un frère ou d’une sœur du défunt, le régime est différent. L’abattement de 15 932 € applicable au parent représenté est partagé entre les représentants. Les droits sont ensuite calculés à 35 % jusqu’à 24 430 €, puis à 45 % au-delà.
Le taux de 60 % concerne les personnes non parentes ou les parents au-delà du quatrième degré. Il ne correspond donc pas au cas habituel d’une transmission entre un oncle et son neveu.
| Situation | Abattement indiqué | Taxation |
|---|---|---|
| Legs direct d’un oncle à un neveu | 7 967 € | 55 % |
| Neveu venant par représentation | 15 932 € à partager entre représentants | 35 % jusqu’à 24 430 €, puis 45 % |
| Personne non parente ou parent au-delà du quatrième degré | 1 594 € | 60 % |
Exemple de calcul sur un legs de 120 000 €
Si un oncle lègue 120 000 € à son neveu par testament, sans situation particulière modifiant l’assiette, l’abattement de 7 967 € est déduit. La base taxable s’élève donc à 112 033 €. Au taux de 55 %, les droits atteignent 61 618 €. Le neveu reçoit alors un montant net estimé à 58 382 €, avant la prise en compte d’éventuels frais ou dettes déductibles de la succession.
Donation, assurance-vie, démembrement : quatre pistes à comparer
Donner progressivement de son vivant
La donation entre vifs permet d’organiser une transmission avant le décès et d’utiliser les abattements applicables, renouvelables tous les 15 ans. Entre un oncle et un neveu, l’abattement de droit commun est de 7 967 €.
Un don familial de sommes d’argent de 31 865 € peut s’y ajouter sous conditions, notamment d’âge du donateur et de majorité du bénéficiaire. Dans certaines configurations, notamment lorsque le donateur n’a pas de descendants, l’ensemble peut atteindre 39 832 €. Le montant transmis, la situation familiale et les donations déjà réalisées doivent être examinés avant toute décision.
Désigner le neveu dans une assurance-vie
L’assurance-vie permet de désigner librement un neveu ou une nièce dans la clause bénéficiaire. Pour les versements effectués avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €. Pour les primes versées après 70 ans, un abattement global de 30 500 € s’applique.
La rédaction de la clause bénéficiaire est essentielle. Une désignation imprécise ou devenue inadaptée peut compliquer le versement des capitaux et la détermination des bénéficiaires. Cette solution doit donc être comparée avec le testament et les autres éléments du patrimoine.
Conserver l’usage du bien grâce au démembrement
Le démembrement constitue une autre option pour un bien immobilier. L’oncle peut donner la nue-propriété à son neveu tout en conservant l’usufruit, donc l’usage du logement ou les loyers. À son décès, l’usufruit rejoint la nue-propriété sans nouvelle taxation successorale sur cette réunion.
Cette solution doit être chiffrée avec soin, car la valeur fiscale de l’usufruit dépend de l’âge du donateur. Elle peut répondre à un objectif précis : transmettre progressivement un bien tout en conservant son usage ou ses revenus pendant la vie du donateur.
Les démarches à ne pas laisser au dernier moment
Le notaire est nécessaire lorsqu’un bien immobilier est concerné, lorsqu’il existe un testament ou lorsque la situation familiale est complexe. Il identifie les héritiers, établit les actes nécessaires, évalue l’actif net successoral et sécurise la répartition. Un avocat en droit des successions peut être utile en cas de contestation, de conflit familial ou de doute sur la réserve héréditaire.
La déclaration de succession doit en principe être déposée dans les six mois du décès survenu en France métropolitaine, ou dans les douze mois si le décès a eu lieu à l’étranger. Un retard peut entraîner des intérêts de 0,4 % par mois, puis une majoration de 10 % à partir du treizième mois.
Avant toute décision, il est prudent de réunir le testament, les relevés bancaires, les titres de propriété, les donations antérieures et les justificatifs du lien de parenté. Ces documents permettent d’établir un calcul fiable et de choisir entre legs, donation, assurance-vie ou démembrement selon la situation familiale et patrimoniale.
- Droits de succession oncle-neveu : 55 % en direct, mais 4 solutions pour transmettre autrement - 19 octobre 2026
- Justificatifs d’épargne : les pièces à fournir selon l’origine de l’apport - 18 octobre 2026
- Quel courrier envoyer à la banque après un décès : signaler, obtenir les relevés ou clôturer ? - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt immobilier : comment diviser vos mensualités sans sacrifier vos garanties ?
 Crédit à l’étranger pour les Français : 3 critères de solvabilité et pièges à éviter
 Succession sans enfant : comment le testament sécurise votre patrimoine face à l’État
 Crédit Logement : ce qui est remboursé, quand et comment récupérer la part du FMG