Acheter aux enchères immobilières : les délais et les frais qui séparent l’affaire du piège
Identifier la vente adaptée à votre projet
Les ventes aux enchères immobilières ne suivent pas toutes les mêmes règles. Avant de rechercher un bien, distinguez le type de vente. Cette étape détermine les documents à fournir, l’accompagnement nécessaire, le dépôt à prévoir et le calendrier de paiement.
| Type de vente | Accès et fonctionnement | Point de vigilance |
|---|---|---|
| Judiciaire | Vente organisée au tribunal, avec avocat obligatoire pour porter les enchères. | Procédure encadrée, honoraires et paiement rapide après l’adjudication. |
| Notariale | Vente volontaire, souvent appelée vente à la bougie, ouverte aux particuliers. | Absence de condition suspensive et acompte immédiat. |
| Domaniale | Cession d’un bien de l’État, accessible à tous. | Le prix n’est pas toujours le seul critère retenu. |
| En ligne | Enchères dématérialisées, généralement ouvertes sans avocat, sur une durée de 24 heures. | Règles propres à la plateforme et frais applicables à vérifier. |
La vente judiciaire : la plus encadrée
Une vente judiciaire concerne notamment des biens saisis ou issus d’une liquidation. L’acquéreur ne peut pas enchérir seul : il doit mandater un avocat spécialisé. Un chèque de consignation correspondant à 20 % de la mise à prix est demandé. Les enchères se déroulent à l’audience, selon les conditions prévues dans le cahier des charges.
Après l’audience, l’adjudication peut encore faire l’objet d’une surenchère pendant 10 jours, à condition que celle-ci représente au minimum 10 % du prix de vente. Le paiement intervient dans les 2 mois suivant l’adjudication définitive. Il faut aussi intégrer les honoraires de vente et les frais de procédure dans le budget prévu.
Notariales, domaniales et en ligne : plus accessibles, pas plus simples
En vente notariale, l’acquéreur verse un acompte de 10 % du prix et dispose de 45 jours pour régler le solde. La vente ne prévoit pas de condition suspensive d’obtention d’un prêt. Une surenchère peut intervenir pendant 10 jours, avec un minimum de 10 % du prix de vente.
Les ventes domaniales exigent un dépôt de garantie de 5 % lorsque la mise à prix dépasse 7 500 €. Elles se distinguent par l’absence de frais d’acquisition et par un titre de propriété rédigé gratuitement. Le paiement peut être échelonné : un tiers sous 30 jours, un tiers sous 60 jours avec intérêts, puis le solde sous 90 jours. Le prix n’est pas toujours le seul critère examiné, car les garanties et le financement peuvent aussi être pris en compte.
Les enchères en ligne offrent un parcours plus direct, mais l’engagement reste sérieux. La vente dure généralement 24 heures, puis le règlement intervient entre 30 et 60 jours après l’enchère. Certaines ventes prévoient aussi un délai de surenchère de 10 jours. Les règles de la plateforme doivent donc être lues avant toute participation.
Lire l’annonce comme un dossier de décision
Une annonce attire par sa localisation et sa mise à prix. Elle ne suffit pas à déterminer le coût ni le risque. Le document central est le cahier des charges, ou le dossier de vente selon le dispositif. Il précise la désignation du lot, les conditions de la vente, les charges connues, les servitudes et les modalités de participation.
Visiter, diagnostiquer, vérifier l’occupation
Quand une visite est prévue, rendez-vous sur place avec une grille d’observation précise : humidité, toiture, menuiseries, installation électrique, parties communes, accès, travaux visibles et environnement immédiat. Les diagnostics techniques, dont le DPE, l’amiante ou le plomb lorsqu’ils sont disponibles, complètent ce premier examen.
En copropriété, demandez aussi les éléments relatifs au syndic et aux charges. Vérifiez les informations disponibles sur les impayés et les travaux prévus. Un logement occupé, loué ou encombré ne se gère pas comme un bien libre. La jouissance effective peut être différée et entraîner des démarches ou des coûts supplémentaires.
La mise à prix est un point de départ, pas le prix final de votre projet. Avant la vente, les travaux urgents, les impayés de copropriété, les frais de procédure, l’assurance, la fiscalité et le délai avant une éventuelle mise en location peuvent modifier fortement le calcul. Construire un budget sur trois horizons, le jour de l’adjudication, les premières semaines, puis la première année, évite de confondre une enchère gagnée avec une opération rentable.
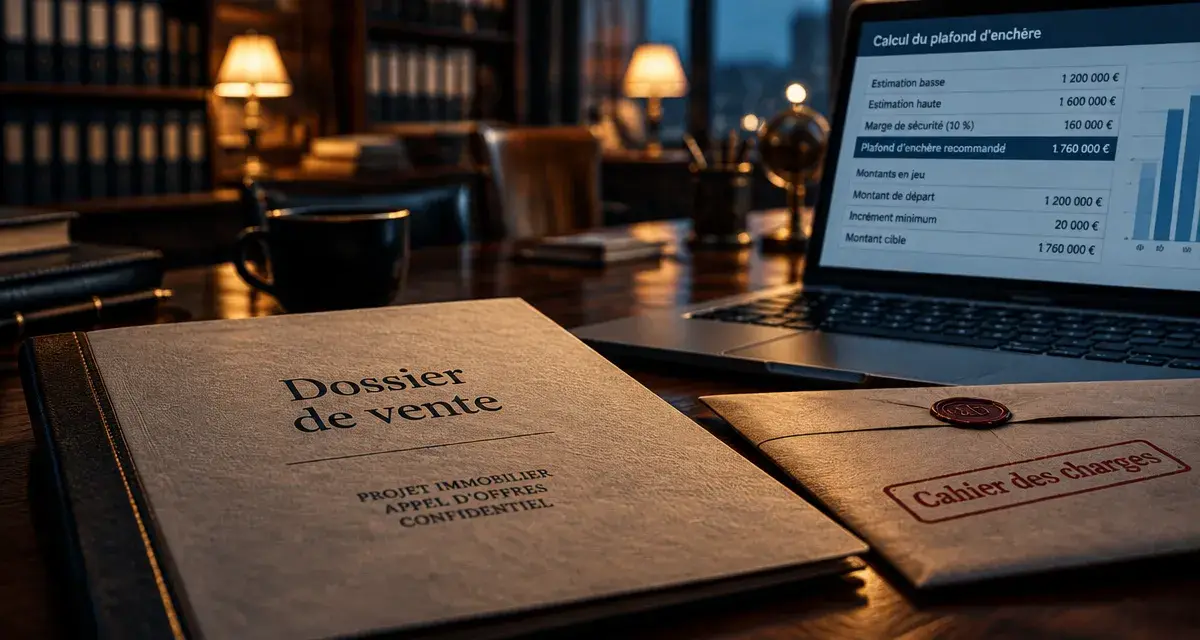
Calculer votre plafond d’enchère avant la vente
Le meilleur moyen d’éviter l’emballement consiste à fixer un plafond non négociable avant le début des enchères. Il ne doit pas correspondre à votre capacité d’emprunt maximale, mais au prix total compatible avec votre objectif : résidence principale, investissement locatif ou revente après travaux.
Intégrer tous les frais au prix d’adjudication
Ajoutez au prix final les frais propres au mode de vente, les droits et taxes applicables, le coût du financement, les travaux, l’assurance et une marge pour les imprévus. Dans une vente judiciaire, les honoraires de vente peuvent par exemple atteindre 14,28 % TTC à la charge de l’adjudicataire, auxquels s’ajoutent les frais de procédure.
En vente notariale, les frais annoncés sont de 5 % HT sous 45 735 €, puis de 2,5 % HT au-delà, avec une TVA de 20 %. Ces montants doivent être intégrés au calcul avant la vente, au même titre que l’acompte ou le dépôt demandé pour participer.
- Estimez la valeur du bien sur le marché local, à état comparable.
- Chiffrez les travaux avec un professionnel lorsque leur ampleur est incertaine.
- Réservez une enveloppe de sécurité plutôt que de miser chaque euro disponible.
- Déduisez les frais et les travaux de votre budget global : le résultat fixe votre plafond d’enchère.
Sécuriser le financement en amont
Aux enchères, attendre l’adjudication pour solliciter une banque est une stratégie risquée. Les délais de paiement sont courts et certaines ventes ne prévoient pas de condition suspensive d’obtention de prêt. Présentez le dossier du bien et votre budget complet à l’établissement bancaire avant la vente.
Assurez-vous aussi que les fonds nécessaires au cautionnement ou à l’acompte sont immédiatement mobilisables. Le montant à déposer, le calendrier de règlement et les frais annexes doivent être connus avant de porter une enchère. Sans cette préparation, une enchère remportée peut se transformer en difficulté de trésorerie.
Participer sans subir la pression des enchères
Le jour de la vente, l’objectif n’est pas de « gagner » face aux autres participants, mais d’acheter dans les limites prévues. La concurrence pousse facilement à dépasser son analyse initiale. Votre plafond écrit doit rester la seule référence.
- Relisez les conditions de vente, les frais et les modalités de surenchère.
- Vérifiez que votre avocat, le notaire ou la plateforme dispose de tous les justificatifs demandés.
- Suivez les enchères sans modifier votre plafond sous l’effet de la concurrence.
- Après l’adjudication, respectez sans attendre les échéances de règlement et les formalités prévues.
La surenchère est un point souvent sous-estimé. Dans les ventes judiciaires, notariales et certaines ventes en ligne, elle peut intervenir pendant 10 jours, avec un minimum de 10 % du prix de vente. Tant que ce délai n’est pas expiré, l’acquéreur doit conserver une marge de prudence : le bien n’est pas définitivement sécurisé.
Trouver des annonces et comparer les opportunités
Pour repérer des ventes, croisez les annonces légales, les études notariales, les avocats, le Journal des Enchères et les plateformes spécialisées. Les ventes judiciaires sont notamment consultables sur licitor.com, tandis qu’encheres-publiques.com recense différents types de ventes. Les biens de l’État sont publiés sur cessions.immobilier-etat.gouv.fr.
Ne comparez jamais deux opportunités à partir de leur seule mise à prix. Classez-les selon leur coût total estimé, l’état observé, l’occupation, la qualité des documents, la facilité de financement et le délai nécessaire pour disposer du bien. Une mise à prix basse peut être intéressante si le dossier est lisible et le calendrier maîtrisable. Elle devient trompeuse si les travaux, les frais ou les contraintes d’occupation absorbent l’écart avec le marché.
La règle utile : n’enchérissez que sur un bien étudié comme un achat immobilier classique, avec une vigilance accrue sur les délais. Aux enchères, l’opportunité dépend moins de la rapidité du geste que de la précision de la préparation.
- Acheter aux enchères immobilières : les délais et les frais qui séparent l’affaire du piège - 20 octobre 2026
- Droits de succession oncle-neveu : 55 % en direct, mais 4 solutions pour transmettre autrement - 19 octobre 2026
- Justificatifs d’épargne : les pièces à fournir selon l’origine de l’apport - 18 octobre 2026
Articles qui pourraient vous intéresser :
 Logiciel de gestion locative : 4 leviers pour automatiser vos revenus et sécuriser votre patrimoine
 SCPI : faut-il privilégier la simplicité du micro-foncier ou la rentabilité du régime réel ?
 Compromis de vente sans emprunt : les risques réels et les précautions indispensables
 Acheter un studio à Paris : rentabilité, quartiers et pièges à éviter