Fiscalité des SCPI étrangères : crédit d’impôt ou taux effectif, le mauvais choix peut coûter deux fois
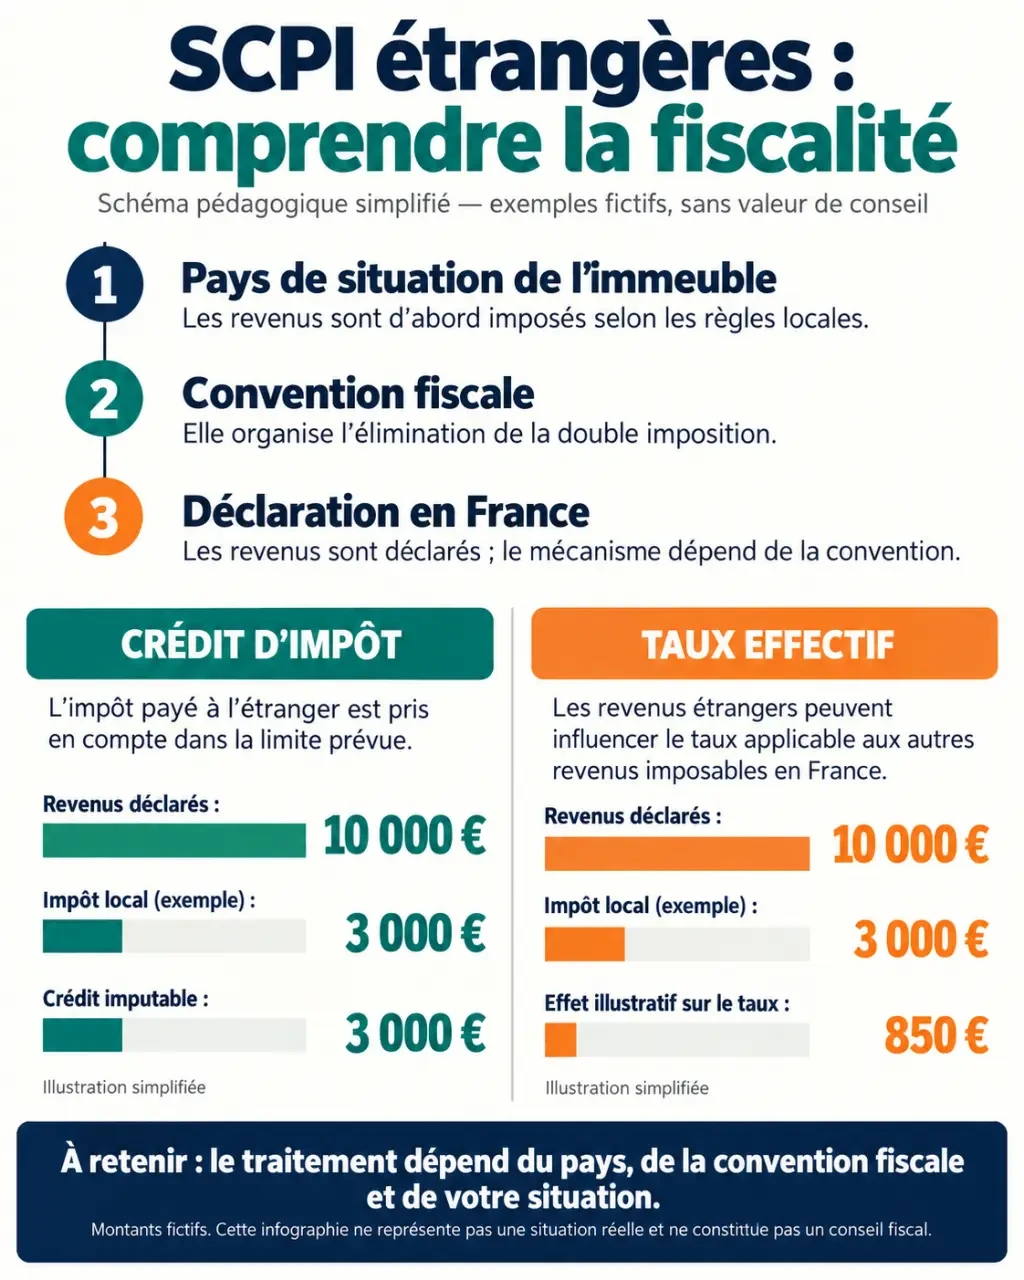
Pour un résident fiscal français, les revenus distribués par une SCPI investie hors de France doivent en principe être déclarés en France, même s’ils ont déjà été imposés dans le pays où se trouve l’immeuble. Le traitement dépend surtout de la convention fiscale conclue entre la France et ce pays. Elle précise le droit d’imposer et le mécanisme prévu pour éviter une double imposition.
Une SCPI étrangère conserve une nature immobilière
Une SCPI européenne ou étrangère collecte l’épargne de ses associés pour acheter et gérer des immeubles situés hors de France : bureaux, commerces, entrepôts, locaux de santé ou autres actifs immobiliers. L’associé ne détient pas directement chaque immeuble. Il perçoit une quote-part des revenus distribués par la SCPI.
Le fait que la société de gestion soit française ou que les distributions arrivent sur un compte bancaire en France ne transforme pas ces revenus en revenus français. Pour les revenus immobiliers, le pays où se situe l’actif joue un rôle central. Des immeubles situés en Allemagne, en Espagne, en Italie, en Belgique, aux Pays-Bas, au Portugal, en Finlande ou en Irlande peuvent relever de règles différentes selon la convention applicable.
Le résident français déclare ses revenus mondiaux
Un foyer fiscal domicilié en France doit déclarer ses revenus de source française et étrangère. Cette obligation ne signifie pas que le même revenu sera automatiquement taxé deux fois. La convention fiscale bilatérale répartit généralement le droit d’imposer entre les deux pays et prévoit une méthode de neutralisation en France.
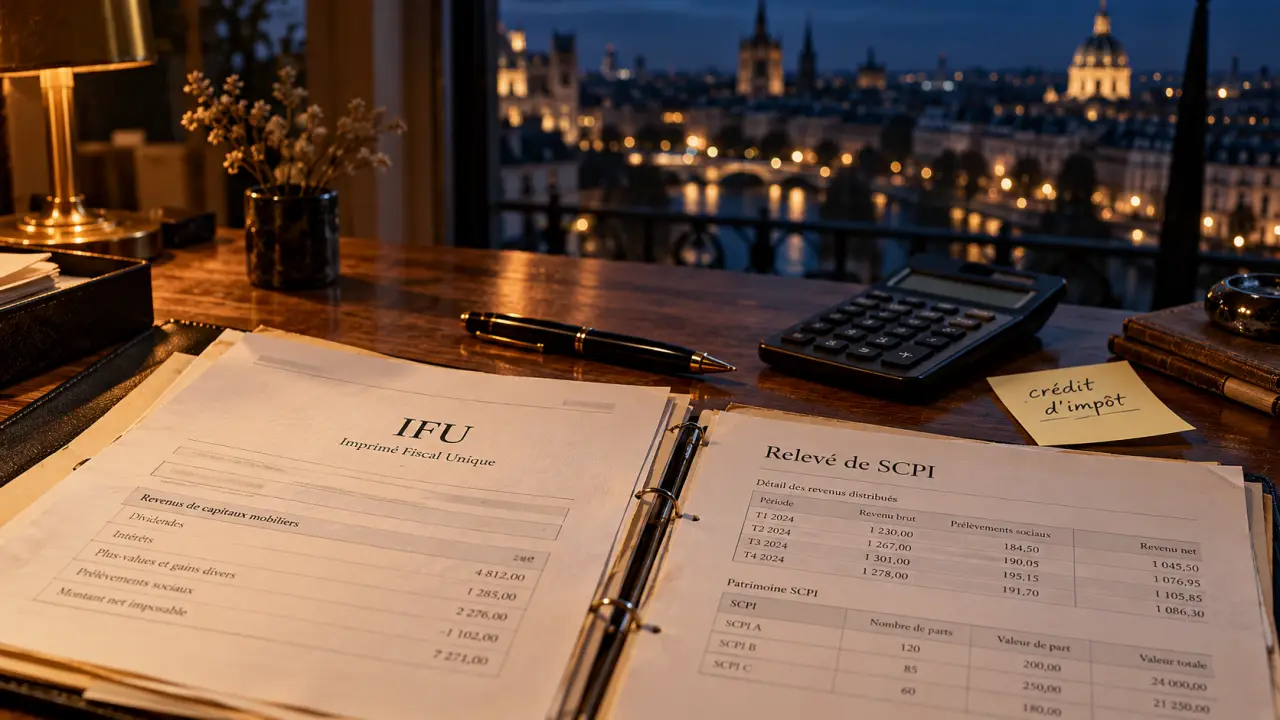
La société de gestion fournit habituellement un relevé fiscal personnalisé ou un imprimé fiscal unique (IFU). Ce document distingue les revenus selon leur origine, précise les montants à reporter et peut indiquer le crédit d’impôt ou le montant à prendre en compte pour le taux effectif. Il faut donc le lire avant de remplir la déclaration, plutôt que de reprendre mécaniquement le montant versé sur le compte bancaire.
Le pays de l’immeuble détermine le mécanisme applicable
La question à se poser n’est pas seulement « ma SCPI est-elle étrangère ? », mais aussi « dans quels pays ses immeubles ont-ils produit les revenus distribués ? ». Une SCPI paneuropéenne peut détenir des actifs dans plusieurs États. Chaque quote-part doit alors être examinée à la lumière de la convention fiscale correspondante.
| Situation | Traitement général en France | Point de contrôle |
|---|---|---|
| Revenus immobiliers de source étrangère | Déclaration en France, même si une imposition a eu lieu dans le pays de l’immeuble | Identifier le pays et la convention applicable |
| Méthode du crédit d’impôt | Réduction de l’impôt français pour neutraliser totalement ou partiellement la double imposition | Reporter le montant indiqué sur le relevé fiscal |
| Taux effectif ou réserve de progressivité | Le revenu étranger n’est pas imposé directement en France, mais peut modifier le taux appliqué aux revenus français | Vérifier l’incidence sur le taux moyen du foyer |
Le crédit d’impôt compense l’impôt français
Avec la méthode du crédit d’impôt, le revenu étranger entre dans le calcul de l’impôt français. Un crédit vient ensuite réduire l’impôt correspondant. Le mécanisme vise à éviter que le même revenu immobilier supporte intégralement l’impôt dans le pays source, puis une seconde fois en France.
Dans l’exemple d’un foyer percevant 80 000 € de revenus professionnels et 10 000 € de revenus de SCPI allemands, un impôt théorique supplémentaire de 3 000 € peut être calculé sur les revenus étrangers. Si le taux moyen d’imposition ressort à 8,5 %, le crédit d’impôt peut atteindre 850 €. L’impôt global indiqué est alors de 6 800 €, soit un supplément de 2 150 € et un taux effectif de 21,50 % appliqué dans le cadre de cet exemple. Ce calcul illustre le mécanisme, mais ne permet pas de prévoir le résultat d’un autre foyer fiscal.
Le taux effectif rend le revenu exonéré visible
La méthode du taux effectif, aussi appelée exonération avec réserve de progressivité, fonctionne autrement. Les revenus étrangers servent à déterminer le taux d’imposition du foyer, mais ne sont pas nécessairement imposés directement en France. Ils peuvent donc augmenter le taux appliqué aux autres revenus imposables dans le pays.
Un revenu présenté comme exonéré en France ne disparaît pas forcément du calcul global. Il peut modifier le taux moyen applicable aux salaires, aux pensions ou aux revenus fonciers français. Avant de comparer deux SCPI, il faut donc tenir compte de la composition complète du foyer fiscal, et pas uniquement du taux affiché sur la distribution. Le choix entre crédit d’impôt et taux effectif dépend de la convention et ne se décide pas librement.
Déclarer les revenus sans confondre les formulaires
La déclaration doit suivre les indications du relevé fiscal transmis par la société de gestion. Les intitulés et les cases peuvent évoluer. Le relevé reste donc le point de départ le plus fiable pour distinguer le revenu, l’impôt payé à l’étranger et le crédit d’impôt éventuel.
Le parcours déclaratif habituel
- Formulaire 2042 : déclaration principale des revenus du foyer.
- Formulaire 2047 : déclaration des revenus de source étrangère, avec identification du pays d’origine.
- Formulaire 2042 C : formulaire complémentaire utilisé lorsque certains revenus ou crédits d’impôt doivent être reportés.
- Formulaire 2044 : concerne les revenus fonciers et peut être requis pour les revenus de SCPI françaises soumis au régime réel.
Le formulaire 2047 sert de passerelle. Les revenus étrangers y sont détaillés avant leur report vers la déclaration principale et, si nécessaire, vers la déclaration complémentaire. Il ne faut pas saisir un montant brut par réflexe si le relevé fiscal indique une quote-part, un montant net ou une ventilation particulière.
Les contrôles à effectuer avant l’envoi
- Conserver l’IFU, le relevé fiscal personnalisé et les relevés bancaires correspondant aux distributions reçues.
- Ventiler les revenus pays par pays lorsque la SCPI détient des immeubles dans plusieurs États.
- Vérifier si la convention prévoit un crédit d’impôt ou un taux effectif, sans reprendre automatiquement la méthode utilisée pour une autre SCPI.
- Contrôler, après réception de l’avis d’imposition, la prise en compte du crédit d’impôt ou de la réserve de progressivité.
Une différence entre le relevé fourni par la SCPI et les montants préremplis doit être vérifiée avant la validation. En cas de détention à crédit, de démembrement, de SCI, d’assurance-vie ou de changement de résidence fiscale, le traitement doit être examiné selon la situation du contribuable. L’aide d’un professionnel peut alors éviter une erreur de report.
SCPI française ou européenne : comparer le revenu net
Les revenus d’une SCPI française sont en principe soumis au barème de l’impôt sur le revenu selon la tranche marginale d’imposition (TMI), auquel s’ajoutent des prélèvements sociaux de 17,2 %. Pour un associé imposé à 30 %, la charge théorique peut atteindre 47,2 % avant la prise en compte d’éventuelles charges déductibles.
Le micro-foncier peut s’appliquer aux revenus fonciers français lorsque les conditions sont réunies, notamment sous le seuil de 15 000 € de revenus fonciers, avec un abattement forfaitaire de 30 %. Au régime réel, certaines charges et certains intérêts peuvent être pris en compte. Le déficit foncier est mentionné dans la limite annuelle de 10 700 €.
Un avantage fiscal possible, mais conditionnel
Selon la convention applicable et la situation de l’associé, les revenus immobiliers étrangers peuvent ne pas supporter les prélèvements sociaux français dans les mêmes conditions que des revenus fonciers français. Cette différence explique l’intérêt de certains foyers fortement imposés pour les SCPI européennes. L’avantage réel dépend toutefois de la TMI, de la méthode fiscale, de l’impôt payé à l’étranger et de la composition géographique du patrimoine.
La fiscalité ne doit pas être le seul critère de sélection. Les revenus ne sont pas garantis, le capital peut diminuer, la revente des parts peut prendre du temps et les investissements hors zone euro comportent un risque de change. Il faut comparer le rendement net de fiscalité, la diversification, la qualité des immeubles, les frais et la liquidité, plutôt que de retenir une simple promesse d’économie d’impôt.
La méthode prudente avant d’investir ou de déclarer
Avant d’acheter des parts, examinez la répartition réelle des actifs par pays, et pas seulement l’étiquette « européenne ». Une SCPI peut distribuer des revenus issus de juridictions soumises à des conventions distinctes. Demandez aussi comment la société de gestion accompagne la déclaration et si elle fournit une ventilation claire des montants.
Lors de la campagne déclarative, vérifiez la convention fiscale applicable dans sa version à jour, suivez le relevé fiscal de la SCPI et conservez les justificatifs. Si le montant investi est important ou si la situation patrimoniale est complexe, un conseiller fiscal peut contrôler le traitement déclaré. Cette vérification est souvent plus utile qu’une optimisation théorique mal reportée.
- Fiscalité des SCPI étrangères : crédit d’impôt ou taux effectif, le mauvais choix peut coûter deux fois - 21 octobre 2026
- Acheter aux enchères immobilières : les délais et les frais qui séparent l’affaire du piège - 20 octobre 2026
- Droits de succession oncle-neveu : 55 % en direct, mais 4 solutions pour transmettre autrement - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt immobilier : comment diviser vos mensualités sans sacrifier vos garanties ?
 Crédit à l’étranger pour les Français : 3 critères de solvabilité et pièges à éviter
 Succession sans enfant : comment le testament sécurise votre patrimoine face à l’État
 Crédit Logement : ce qui est remboursé, quand et comment récupérer la part du FMG