Simulateur frais de donation : ne confondez pas impôt et budget total
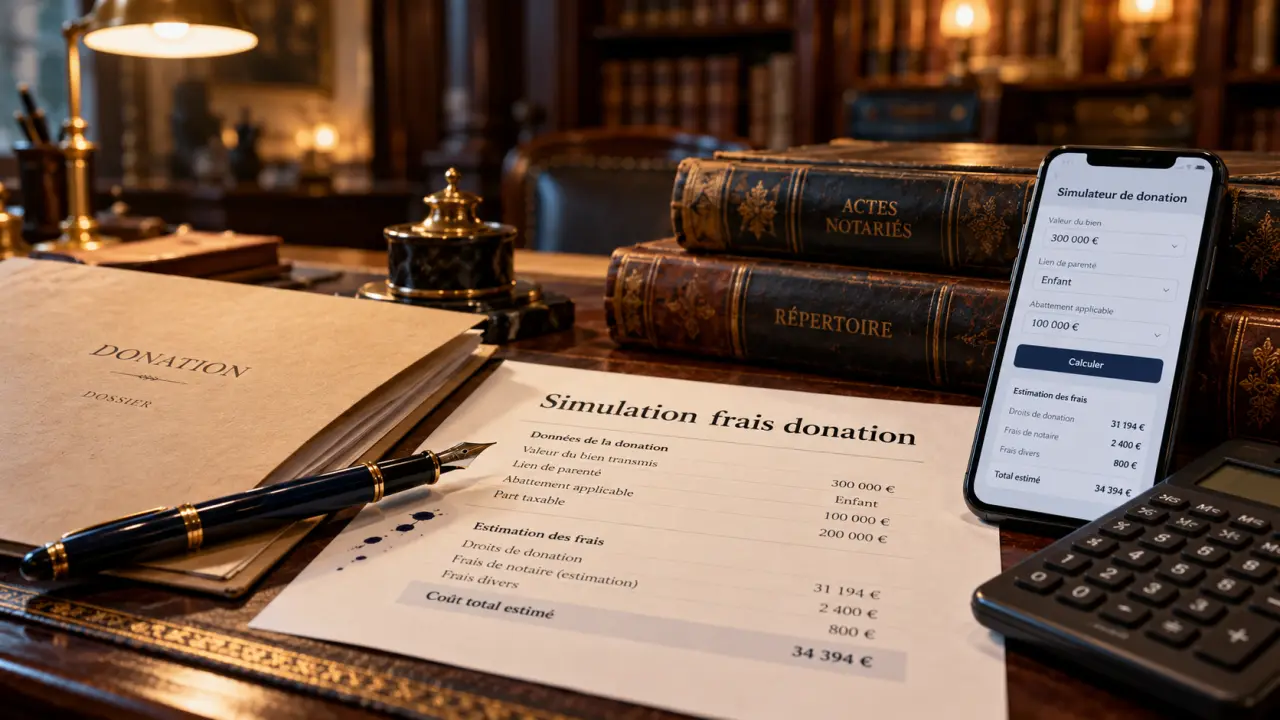
Un simulateur de frais de donation doit distinguer les droits dus au fisc, les frais d’acte et les frais propres à l’immobilier. Un résultat affichant zéro droit ne signifie donc pas nécessairement que la transmission est gratuite. Pour obtenir une estimation utile, préparez la valeur du bien, le lien de parenté, les donations antérieures et, si vous conservez l’usufruit, votre âge au moment de la donation.
Les informations à réunir avant de lancer une simulation
Le calcul s’effectue pour une transmission précise, entre un donateur et un bénéficiaire. Si les deux parents donnent à plusieurs enfants, il faut distinguer chaque relation parent-enfant : les abattements ne constituent pas une enveloppe familiale commune.
Simulateur de frais de donation
Estimez les droits de donation et certains frais associés selon les informations saisies.
Barèmes et règles intégrés : mise à jour indicative au 1er janvier 2025. Références officielles : impots.gouv.fr et Service-Public.fr.
- La valeur transmise : montant du don d’argent ou valeur actuelle du bien.
- Le lien avec le bénéficiaire : enfant, petit-enfant, conjoint, partenaire de Pacs, frère, sœur ou personne sans lien familial.
- Les donations antérieures : dates, montants, abattements utilisés et éventuels droits payés pendant les 15 dernières années.
- La nature des droits donnés : pleine propriété ou nue-propriété avec réserve d’usufruit.
- L’âge du donateur : indispensable pour évaluer fiscalement une nue-propriété.
Pour un logement, retenez une valeur vénale réaliste, c’est-à-dire le prix auquel il pourrait être vendu, plutôt que son ancien prix d’achat. Pour des bijoux, objets d’art ou biens de collection, des règles particulières d’évaluation peuvent s’appliquer : une estimation professionnelle peut être nécessaire. L’administration peut contrôler la valeur déclarée.
Choisissez un outil qui précise son périmètre et la date d’actualisation de ses règles. Un calculateur limité aux droits de donation ne fournit pas automatiquement le coût total d’un acte notarié.
Du montant donné aux droits à payer : les étapes du calcul
Déduire l’abattement réellement disponible
L’abattement est la part de la donation qui échappe aux droits avant application du barème. Son montant dépend notamment du lien de parenté. Pour une donation d’un parent à son enfant, il est de 100 000 € par parent et par enfant, renouvelable après 15 ans, sous réserve des règles de rappel fiscal.
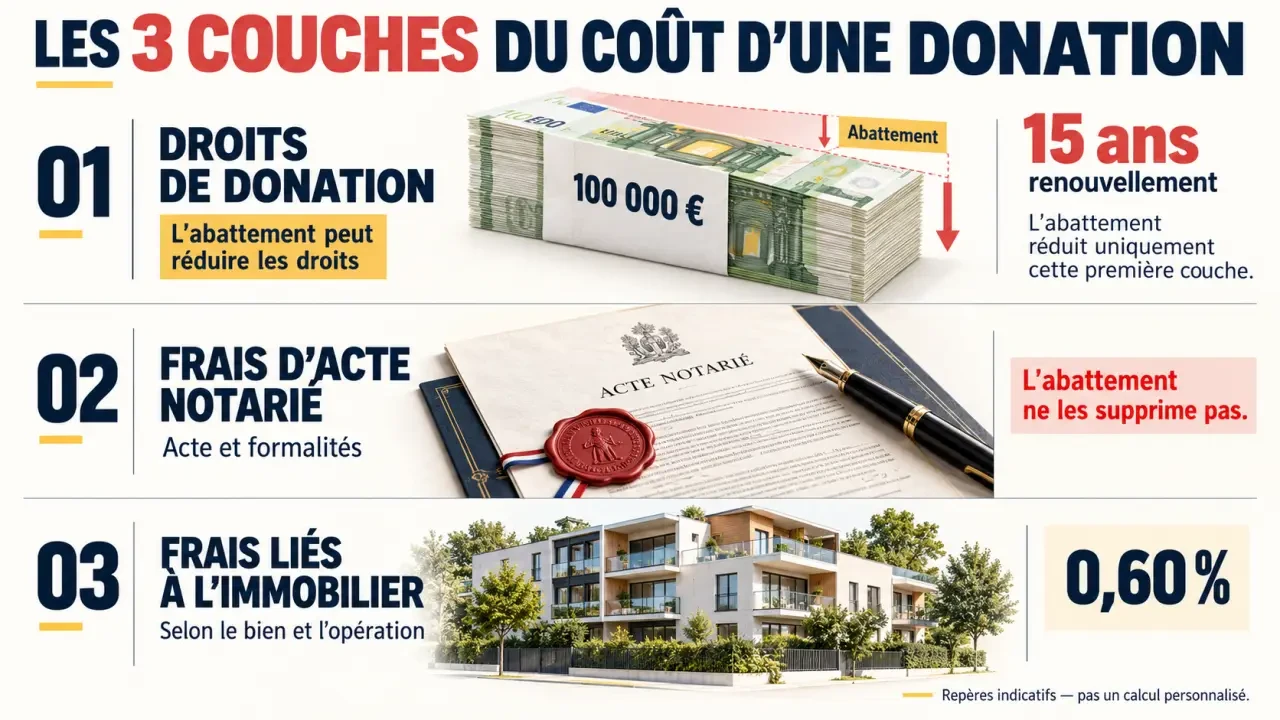
Un couple peut ainsi transmettre 200 000 € à un enfant sans droits au titre de ces abattements, à condition que chaque parent donne effectivement 100 000 € et dispose de son abattement complet. Les donations consenties depuis moins de 15 ans peuvent avoir consommé une partie de cette capacité.
| Situation illustrative | Abattement disponible | Base taxable |
|---|---|---|
| Un parent donne 80 000 €, sans donation antérieure | 100 000 € | 0 € |
| Un parent donne 120 000 €, sans donation antérieure | 100 000 € | 20 000 € |
| Un parent donne 80 000 €, après avoir utilisé 40 000 € d’abattement depuis moins de 15 ans | 60 000 € | 20 000 € |
Ces exemples isolent le fonctionnement de l’abattement parent-enfant, sans exonération supplémentaire. La base taxable n’est pas le montant de l’impôt : elle sert ensuite au calcul des droits.
Appliquer le barème et vérifier les exonérations
En ligne directe, les droits sont calculés selon un barème progressif : chaque tranche de la base taxable supporte son propre taux. Le taux le plus élevé atteint ne s’applique donc pas à toute la donation. Les donations antérieures peuvent aussi influencer les tranches encore disponibles. Pour d’autres liens de parenté, les abattements et les taux diffèrent.
Le don familial de sommes d’argent peut bénéficier d’une exonération supplémentaire de 31 865 €, cumulable avec l’abattement de parenté lorsque les conditions sont réunies. Le donateur doit notamment avoir moins de 80 ans et le bénéficiaire être majeur ou émancipé. Le dispositif concerne certains liens familiaux et exige une déclaration dans le délai prévu : une simple case « don d’argent » ne suffit pas à établir l’éligibilité.
Argent, immobilier, nue-propriété : trois budgets différents
Le don d’argent n’impose pas toujours un acte notarié
Une somme peut être transmise par don manuel, par exemple par virement, sans acte notarié obligatoire dans le cas courant. L’absence de notaire ne dispense pas des obligations déclaratives. Même sans droits à payer, la déclaration permet notamment d’identifier le don et son traitement fiscal.
Un accompagnement reste utile si vous souhaitez préciser les conditions de la transmission ou son articulation avec la succession. Les honoraires ou frais éventuels doivent alors être distingués de l’impôt.
Une donation immobilière ajoute des frais d’acte
La donation d’un bien immobilier nécessite un acte notarié. Son budget comprend les éventuels droits de donation, les émoluments du notaire, les débours et les formalités foncières. La taxe de publicité foncière au taux de 0,60 %, lorsqu’elle s’applique, n’est pas à elle seule le coût complet de ces formalités : d’autres prélèvements, dont la contribution de sécurité immobilière, peuvent s’ajouter.
Pensez au budget comme à une superposition de couches : la première correspond à l’impôt sur ce que reçoit le bénéficiaire, la deuxième à l’établissement de l’acte, la troisième à son inscription dans les registres immobiliers. Un abattement peut effacer la première sans supprimer les suivantes. Cette lecture permet de comparer deux simulations affichant « zéro droit » mais des sommes finales différentes.
La réserve d’usufruit modifie la valeur fiscale transmise
Donner la nue-propriété permet au donateur de conserver l’usage du bien ou ses loyers. Les droits de donation sont alors calculés sur une fraction de la valeur en pleine propriété, déterminée par le barème fiscal selon l’âge de l’usufruitier.
Par exemple, si la fraction applicable à votre situation est de 60 %, un logement de 300 000 € représente une nue-propriété taxable avant abattement de 180 000 €. Ce pourcentage doit être vérifié selon l’âge exact : il ne constitue pas une décote librement choisie. Les frais d’acte ne diminuent pas nécessairement dans les mêmes proportions.
Lire le résultat et préparer sa validation
Une estimation exploitable doit afficher séparément la valeur retenue, la part transmise, les exonérations, l’abattement disponible, la base taxable, les droits et les frais annexes. Si une ligne manque, demandez si elle est exclue du calcul ou simplement regroupée ailleurs.
Comparez ensuite des scénarios cohérents : même bien, mêmes bénéficiaires et même historique de donations. Une donation simple et une donation-partage ne se départagent pas uniquement par leur coût. La donation-partage organise la répartition des biens et peut, sous conditions, fixer les valeurs pour le règlement successoral ; elle suppose un acte notarié.
Avant de vous engager, rassemblez les justificatifs de propriété, les estimations, les déclarations de dons antérieurs et les informations familiales. Demandez au notaire un décompte distinguant impôts, émoluments, taxes et débours, en précisant qui supportera les sommes à régler.
Le simulateur fournit un ordre de grandeur, pas une validation juridique ou fiscale. Une situation internationale, un bien grevé de dettes, des clauses particulières ou une transmission à plusieurs bénéficiaires justifient une vérification personnalisée avant toute signature.
- Simulateur frais de donation : ne confondez pas impôt et budget total - 23 octobre 2026
- Mettre un appartement en location : les étapes pour louer dans les règles et limiter les risques - 22 octobre 2026
- Fiscalité des SCPI étrangères : crédit d’impôt ou taux effectif, le mauvais choix peut coûter deux fois - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : barèmes, abattements et calcul du coût réel
 Solde créditeur : ce que révèle un compte positif, un solde débiteur et la lecture d’un relevé bancaire
 Déclaration des revenus fonciers : régulariser les charges de copropriété pour éviter une déduction excessive
 Le testament authentique coûte 135,83 € TTC, mais la facture peut augmenter