Gestion de patrimoine à Rouen : choisir un conseil, pas seulement un placement
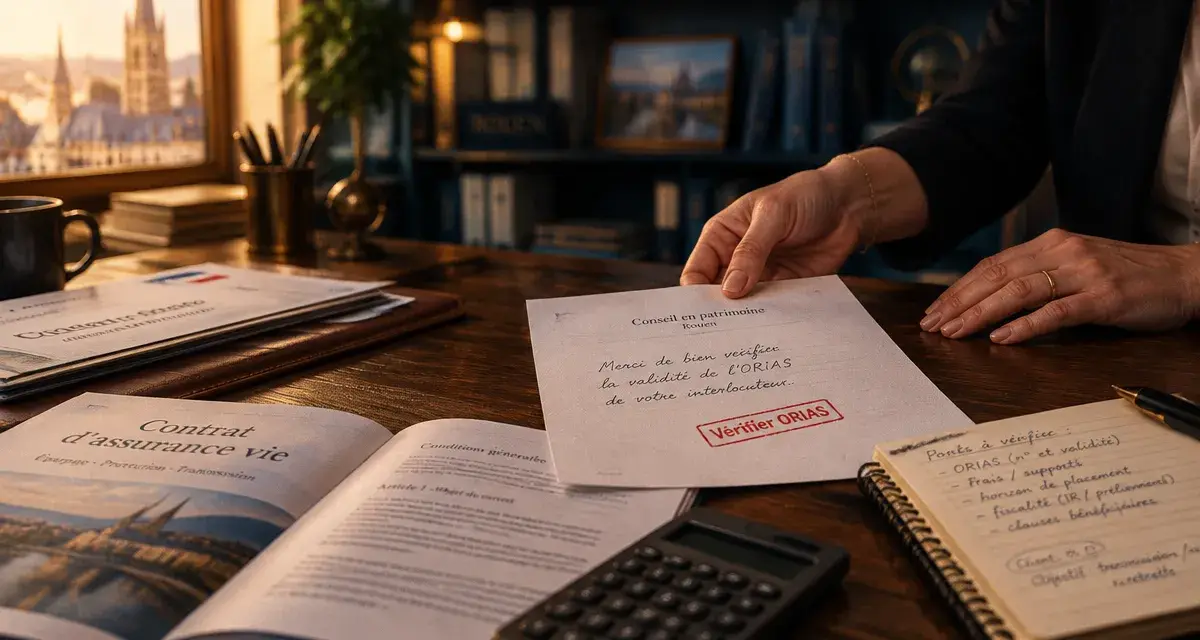
Pour choisir un cabinet de gestion de patrimoine à Rouen, commencez par vérifier sa méthode de conseil, ses compétences et sa rémunération. Un accompagnement utile doit relier vos placements à votre situation familiale, professionnelle et fiscale, plutôt que proposer immédiatement un produit. La proximité facilite les échanges, mais la qualité du diagnostic et du suivi reste déterminante.
À Rouen, comparer les cabinets sur des critères vérifiables
Un conseiller patrimonial vous aide à organiser vos avoirs, vos dettes et vos projets dans une stratégie cohérente. Son intervention peut concerner l’épargne, l’immobilier, la préparation de la retraite ou la transmission. Tous les cabinets ne couvrent toutefois pas ces sujets avec la même profondeur : demandez quels domaines sont réellement traités et lesquels nécessitent un partenaire extérieur.
Quelques acteurs à examiner, sans classement artificiel
Plusieurs cabinets peuvent constituer des points de départ dans votre recherche locale. EfiKcity présente une activité d’ingénierie patrimoniale destinée aux particuliers et aux chefs d’entreprise, avec deux implantations mentionnées, à Rouen et au Havre. Profilis indique accompagner ses clients depuis 1981 et met en avant la relation durable. Michaël Cardon Patrimoine souligne notamment les usages patrimoniaux de l’assurance vie. Ces positionnements ne suffisent pas à établir un palmarès : ils servent à préparer les questions à poser.
Les vérifications qui comptent avant de s’engager
Vérifiez l’identité de votre interlocuteur, ses statuts professionnels et ses habilitations pour les prestations envisagées. Selon les activités exercées, une inscription à l’ORIAS peut notamment être pertinente. Demandez également si les rendez-vous se tiennent effectivement à Rouen, qui assurera le suivi et comment le cabinet travaille avec votre notaire ou votre expert-comptable.
- Périmètre du conseil : bilan global ou recommandation limitée à certains placements.
- Rémunération : honoraires, commissions ou combinaison des deux, avec explication écrite.
- Choix des solutions : partenaires utilisés et éventuelles limites de l’offre.
- Suivi : fréquence des échanges, interlocuteur dédié et coût des ajustements.
Une longue expérience est un élément de confiance, mais elle ne remplace ni la transparence ni l’adéquation du conseil à votre situation.
Définir vos priorités avant de chercher du rendement
La gestion de patrimoine ne s’adresse pas uniquement aux ménages disposant d’un capital important. Elle devient utile dès que plusieurs décisions financières interagissent : acheter un logement, épargner pour la retraite, protéger un conjoint ou organiser une donation. Le premier travail consiste à hiérarchiser ces objectifs, car une même somme ne peut pas toujours rester disponible, produire du rendement et être investie à long terme simultanément.
| Votre priorité | Le travail attendu du conseiller | Le point de vigilance |
|---|---|---|
| Protéger votre foyer | Examiner les réserves disponibles, les dettes et la protection des proches | Ne pas immobiliser l’épargne nécessaire aux imprévus |
| Préparer la retraite | Évaluer les besoins futurs et organiser l’effort d’épargne | Adapter la disponibilité des fonds à votre calendrier |
| Valoriser votre patrimoine | Étudier la diversification et le niveau de risque acceptable | Comprendre les pertes possibles et les frais |
| Préparer la transmission | Articuler les dispositions existantes avec vos souhaits familiaux | Faire valider les actes juridiques par le professionnel compétent |
Un patrimoine ressemble à une voûte : sa solidité dépend de la répartition des charges, pas seulement de la résistance de chaque pierre. Un foyer peut posséder un immobilier de valeur et rester fragile si toutes ses dépenses imprévues reposent sur une trésorerie insuffisante. Demandez au conseiller de tester cet équilibre : que se passe-t-il si un revenu diminue, si des travaux surviennent ou si un bien devient difficile à vendre ? Cette lecture révèle parfois une priorité plus urgente qu’un nouveau placement.
Pour un chef d’entreprise, le diagnostic doit aussi distinguer patrimoine privé et patrimoine professionnel. La concentration du capital dans l’entreprise, les engagements personnels et un éventuel projet de cession peuvent modifier les choix d’épargne et de protection familiale.
Assurance vie et fiscalité : examiner les usages et les limites
L’assurance vie peut contribuer à constituer une épargne, préparer des retraits futurs et organiser la transmission d’un capital. Elle mérite donc une place dans la réflexion, mais pas une recommandation automatique. Le contrat, les supports retenus, les frais et la clause bénéficiaire doivent correspondre à un besoin identifié.
Ne pas confondre contrat et garantie du capital
Une assurance vie n’est pas uniformément un placement sécurisé. Les garanties dépendent des supports et des conditions contractuelles. Les unités de compte présentent un risque de perte en capital ; pour un fonds en euros, il faut examiner précisément l’étendue de la garantie et le traitement des frais. Demandez une présentation compréhensible des risques avant toute souscription.
Comparez également les frais sur versement, de gestion et d’arbitrage lorsqu’ils existent. Une proposition doit expliquer pourquoi le contrat est adapté, mais aussi pourquoi sa répartition convient à votre horizon de placement et à votre capacité à supporter une baisse.
Faire de la fiscalité un critère, pas une finalité
Optimiser sa fiscalité consiste à examiner les règles applicables pour retenir une organisation adaptée, dans un cadre légal. Une économie d’impôt ne rend pas, à elle seule, un investissement pertinent. Elle doit être mise en regard des frais, des contraintes de détention, du risque et de la disponibilité de l’argent.
Pour la transmission, la rédaction de la clause bénéficiaire, la situation conjugale et les donations déjà réalisées méritent une attention particulière. Le conseiller peut coordonner la réflexion avec le notaire, sans se substituer aux actes et validations qui relèvent de ce dernier.
Préparer un premier rendez-vous qui débouche sur des décisions claires
Lorsque vous contactez un cabinet intervenant à Rouen, exposez brièvement votre situation et votre priorité : préparer une retraite, réinvestir après une vente, protéger votre famille ou organiser votre patrimoine d’entrepreneur. Demandez le coût du premier échange, son format et les documents nécessaires. Ne présumez pas qu’un bilan est gratuit ou sans engagement : faites préciser ces conditions.
Rassembler les éléments utiles, sans tout transmettre d’emblée
Préparez un inventaire de vos comptes, placements, biens immobiliers et emprunts, ainsi que vos revenus, charges et principaux documents fiscaux. Ajoutez les informations familiales utiles : régime matrimonial, personnes à charge et dispositions de transmission existantes. Avant d’envoyer des pièces sensibles, vérifiez l’identité du destinataire et le canal sécurisé proposé.
Exiger une feuille de route, puis organiser le suivi
À l’issue du diagnostic, vous devez comprendre les priorités retenues, les options étudiées et les raisons des recommandations. Une proposition sérieuse expose les coûts et les risques, mais aussi les limites de l’analyse. Prenez le temps de la relire ; une pression à signer rapidement constitue un signal de vigilance.
Comparez les cabinets sur la qualité de leurs explications, pas seulement sur un rendement annoncé. Avant de vous engager, demandez une lettre de mission précisant le périmètre, la rémunération et les modalités du suivi. Le bon interlocuteur est celui qui vous aide à décider en connaissance de cause, puis réexamine votre stratégie lorsque votre vie ou vos objectifs évoluent.
- Gestion de patrimoine à Rouen : choisir un conseil, pas seulement un placement - 5 novembre 2026
- Meilleur gestionnaire de patrimoine : les frais et les preuves comptent plus que le classement - 4 novembre 2026
- Plus-value résidence principale : l’exonération peut se jouer avant le déménagement - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : comment calculer le coût réel entre émoluments, taxes et débours ?
 Renonciation à succession : 4 mois pour décider et 3 erreurs de dépôt à éviter
 Action LVMH : 451 € aujourd’hui, 544 € en mars 2026 et des scénarios jusqu’en 2040
 Les médias financiers à suivre selon votre objectif, des marchés au patrimoine