Fiscalité CTO : PFU à 31,4 % ou barème, le réflexe à avoir avant de vendre
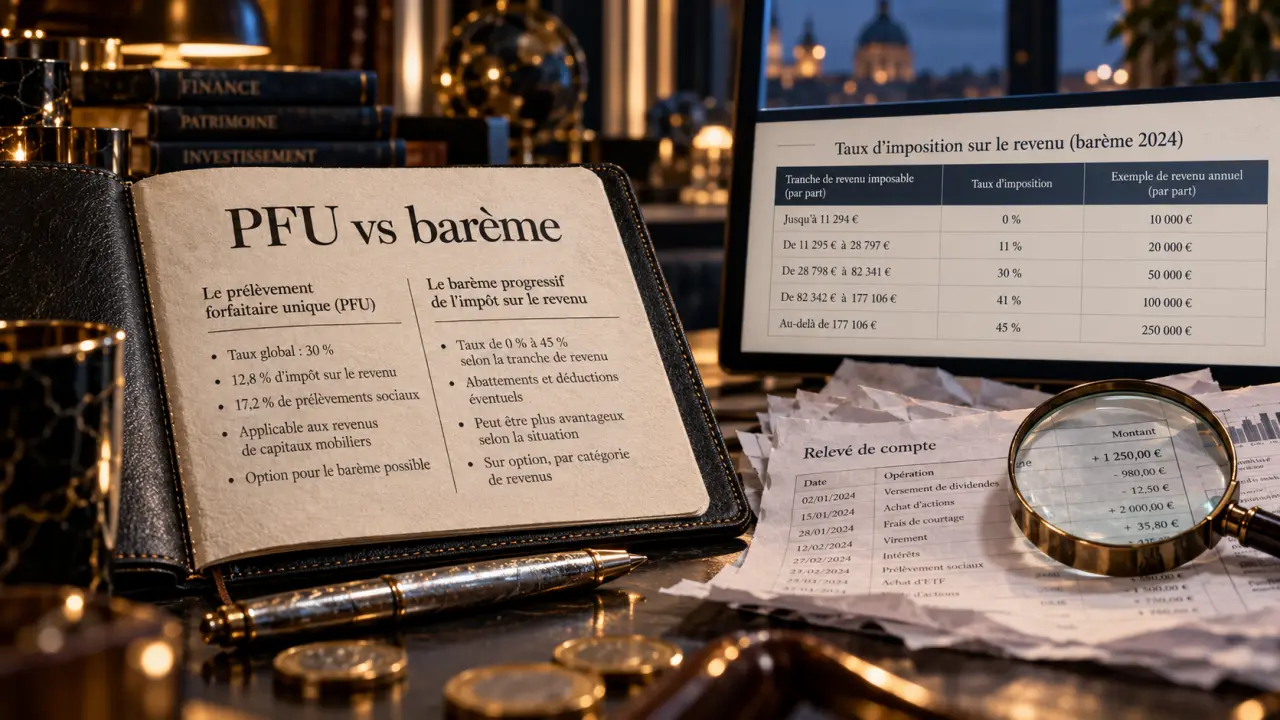
Sur un compte-titres ordinaire, l’impôt ne tombe pas quand on retire l’argent, mais quand le gain est réalisé : une vente avec plus-value, un dividende versé, un coupon encaissé. Par défaut, ces revenus sont soumis au prélèvement forfaitaire unique (PFU, ou flat tax) de 31,4 %. Il est possible d’opter pour le barème progressif, et c’est parfois nettement plus rentable. Voici comment trancher, et quels leviers actionner avant de vendre.
Ce qui est réellement imposé sur un CTO
Trois types de revenus, un seul fait générateur
Le CTO génère trois catégories de revenus imposables : les plus-values de cession, les dividendes et les intérêts ou coupons d’obligations. Chacun est taxé au moment où il se matérialise, et non à la fermeture du compte. Les prélèvements sociaux sont dus dès le premier euro, sans franchise.
Calculateur d’impôt CTO : PFU ou barème progressif
Comparez l’imposition d’un gain de compte-titres ordinaire selon les deux régimes.
PFU (31,4 %)Le plus léger
Barème progressifLe plus léger
- L’option pour le barème progressif est globale : elle s’applique à tous les revenus de capitaux du foyer pour l’année.
- Une plus-value importante peut faire changer de tranche : ce résultat est une estimation, à confirmer par une simulation complète.
- L’abattement de 50 % ou 65 % ne s’applique qu’à la plus-value et uniquement dans le calcul au barème ; les prélèvements sociaux restent calculés sur le gain avant abattement.
Plus-value latente ou réalisée : la frontière fiscale
Tant que vous n'avez pas vendu, la hausse d'un titre reste une plus-value latente : elle n'est pas imposée. Elle le devient à la vente. Une lanterne n'éclaire que les quelques mètres où l'on pose le faisceau, le reste du chemin demeure dans l'ombre. Votre portefeuille fonctionne de la même façon : seule la portion que vous « éclairez » en vendant est taxée cette année-là. Chaque arbitrage ou rééquilibrage déclenche donc de l'impôt, alors que garder une ligne en l'état n'en déclenche aucun. Le calendrier de vos ventes est un vrai levier : étaler des cessions sur plusieurs années ou regrouper une perte et un gain sur le même exercice change le résultat final.
PFU ou barème progressif : comment choisir
Les deux régimes côte à côte
Le PFU applique un taux de 12,8 % d'impôt sur le revenu, auquel s'ajoutent 18,6 % de prélèvements sociaux, soit 31,4 % au total. Sur un gain de 1 000 €, l'impôt est de 314 € et il vous reste 686 €. Avec l'option, le gain est ajouté à vos autres revenus et taxé selon votre tranche marginale d'imposition (TMI), les prélèvements sociaux de 18,6 % restant dus dans les deux cas.
| TMI | Impôt sur le revenu | Total avec prélèvements sociaux | Régime le plus léger |
|---|---|---|---|
| 0 % | 0 % | 18,6 % | Barème |
| 11 % | 11 % | 29,6 % | Barème |
| 30 % | 30 % | 48,6 % | PFU (31,4 %) |
| 45 % | 45 % | 63,6 % | PFU (31,4 %) |
Une option globale, à simuler avant de cocher
L'option pour le barème est globale : elle s'applique à tous les revenus de capitaux et plus-values mobilières du foyer pour l'année, sans possibilité de panacher. Un foyer peu imposé peut donc y gagner, mais une seule plus-value importante peut le faire basculer dans une tranche supérieure. Simulez avec et sans l'option, en incluant toutes vos cessions de l'année, avant de décider.
Réduire l'impôt : moins-values, abattement et vente-rachat
Les moins-values, un crédit à ne pas perdre
Une vente à perte s'impute sur les plus-values de la même année. Si elle les dépasse, le solde est reportable pendant 10 ans sur les plus-values futures. Pour en bénéficier, il faut les déclarer : une perte non reportée sur la déclaration est une perte fiscale gaspillée. Gardez donc une trace de vos moins-values en stock et de leur date d'expiration.
L'abattement pour durée de détention : un régime en extinction
Il ne concerne que les titres acquis avant le 1er janvier 2018 et ne joue qu'en cas d'option pour le barème. Il réduit la plus-value de 50 % entre 2 et 8 ans de détention, et de 65 % au-delà de 8 ans. Les dividendes bénéficient quant à eux, dans certains cas, d'un abattement de 40 % sous le même régime. Si vous détenez de très anciennes lignes, l'option au barème peut donc devenir intéressante même avec une TMI élevée, mais seule une simulation le confirme.
Acheté-vendu et vendu-acheté : purger puis repartir
Le principe est de vendre un titre puis de le racheter pour « réaliser » une plus-value latente et remonter son prix d'acquisition. L'intérêt est de consommer des moins-values qui arrivent à expiration, ou de profiter d'un abattement. L'opération a un coût (frais de courtage, écart de cours, éventuelle TTF), qui doit rester inférieur à l'économie d'impôt espérée. Sur un PEA, cette manœuvre n'a aucun intérêt, puisque les ventes n'y déclenchent pas d'impôt tant que l'on ne retire rien.
Déclarer ses gains sans se tromper
L'IFU, point de départ de la déclaration
Votre intermédiaire financier vous adresse un imprimé fiscal unique (IFU) récapitulant dividendes, intérêts et cessions de l'année. Il sert de base de contrôle, mais ne remplace pas votre vérification : vos moins-values reportées des années précédentes n'y figurent pas toujours.
Les formulaires à connaître
Les revenus et plus-values se déclarent l'année suivant leur réalisation, au printemps, via la déclaration en ligne. Le détail des cessions est à renseigner sur le formulaire 2074 CMV, dont les totaux sont reportés sur la 2042 C (ou dans les cases équivalentes en ligne). Le reste de la déclaration passe par la 2042 classique. Pour un compte chez un courtier étranger sans IFU français, il faut reconstituer soi-même les prix d'acquisition et de cession.
- Rassemblez l'IFU et le relevé de vos moins-values en stock.
- Simulez PFU et barème sur l'ensemble de vos revenus de capitaux.
- Remplissez la 2074 CMV pour le détail des cessions.
- Reportez les totaux et cochez l'option barème si elle est retenue.
Cas particuliers et place du CTO face au PEA
TTF, rompus et actions gratuites
La taxe sur les transactions financières (TTF) est de 0,30 % sur l'achat d'actions de sociétés françaises dont la capitalisation dépasse 1 milliard d'euros. Elle est prélevée à l'achat, non à la vente, et se retrouve dans vos frais. Les rompus et les actions gratuites obéissent à des règles spécifiques de calcul du prix d'acquisition : en cas de doute, appuyez-vous sur l'IFU et sur la notice officielle avant de déclarer.
CTO ou PEA : la flexibilité contre la fiscalité
Le CTO est moins avantageux fiscalement que le PEA, mais il n'a ni plafond de versement ni durée de blocage, et donne accès à des actions étrangères, des ETF internationaux ou des obligations. La bonne stratégie consiste rarement à choisir l'un contre l'autre : on remplit d'abord l'enveloppe la plus douce fiscalement, puis on utilise le CTO pour ce qu'elle ne permet pas, en gérant ses cessions avec méthode.
- Appel de fonds du notaire : sécuriser le virement sans retarder la signature - 2 novembre 2026
- Débloquer une assurance vie : retirer avant 8 ans sans fermer son contrat - 1 novembre 2026
- Fiscalité CTO : PFU à 31,4 % ou barème, le réflexe à avoir avant de vendre - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Crédit immobilier à La Banque Postale : frais, modulation et conditions d’octroi
 Virement de succession : délais réels, étapes clés et recours en cas de retard
 Simulation placement avec rente mensuelle : quel capital pour générer 1 000 € par mois ?
 Immobilier, ETF ou SCPI : quel capital viser avant de devenir rentier ?