Plus-value résidence principale : l’exonération peut se jouer avant le déménagement
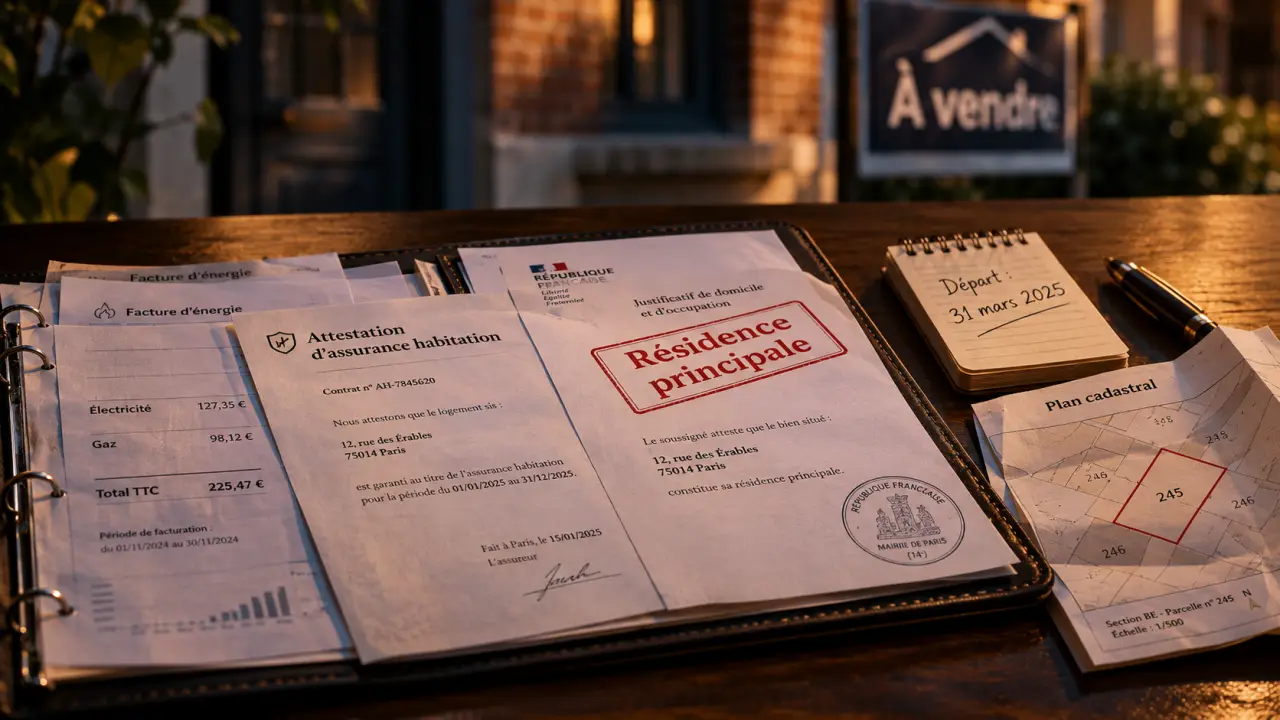
La plus-value réalisée lors de la vente de votre résidence principale est, en principe, totalement exonérée d’impôt sur le revenu et de prélèvements sociaux. Mais cette protection dépend de l’occupation réelle du logement et des circonstances de la vente. Un déménagement, une séparation ou une location temporaire peuvent modifier l’analyse, sans entraîner systématiquement une taxation.
L’exonération repose sur votre habitation réelle, pas sur une simple déclaration
L’article 150 U, II-1° du Code général des impôts prévoit l’exonération de la plus-value sur la résidence principale du vendeur au jour de la cession. Il s’agit du logement constituant sa résidence habituelle et effective : celui où il vit normalement, et non d’une adresse choisie uniquement pour les démarches administratives.
Testez vos connaissances sur la plus-value de la résidence principale
Répondez aux 6 questions, puis validez pour découvrir votre score et les corrections.
Une résidence secondaire ne devient donc pas une résidence principale parce que vous changez l’adresse de votre déclaration fiscale. L’administration peut examiner un ensemble d’indices : consommation d’énergie, assurance habitation, adresse de correspondance et organisation concrète de votre vie quotidienne.
Une vente avant 5 ans n’est pas automatiquement imposable
Il n’existe pas de durée générale minimale de détention de 5 ans pour bénéficier de cette exonération. Une revente rapide peut être exonérée si le logement était réellement votre résidence principale. À l’inverse, une occupation de façade juste avant la vente ne suffit pas, même si vous détenez le bien depuis longtemps.
Il faut distinguer une proposition de réforme d’une règle effectivement entrée en vigueur. Les débats sur la spéculation immobilière ne permettent pas, à eux seuls, de conclure qu’une vente avant 5 ans serait taxable.
Le montant gagné ne détermine pas le droit à l’exonération
La plus-value correspond, schématiquement, à la différence entre le prix de cession et le prix d’acquisition, corrigés selon les règles fiscales applicables. Lorsque l’exonération de résidence principale s’applique, cette plus-value est intégralement exonérée. Pour une résidence secondaire, il faut au contraire examiner le calcul imposable, les abattements pour durée de détention et les éventuelles autres exonérations.
Déménager avant la vente : préserver les conditions jusqu’à la signature
En principe, le logement doit être votre résidence principale au jour de la cession. Toutefois, l’administration admet un assouplissement lorsque vous l’avez occupé jusqu’à sa mise en vente, puis quitté avant la signature définitive, à condition notamment que la vente intervienne dans un délai normal.
Dans un marché fonctionnant normalement, une année constitue en principe le délai maximal retenu par l’administration. Ce n’est cependant ni une garantie automatique pendant un an, ni un couperet applicable sans examen des circonstances au-delà. Les caractéristiques du bien, le marché local, le prix demandé et les démarches de commercialisation comptent.
Un mandat confié rapidement, des annonces conservées et des ajustements de prix justifiés permettent de montrer que vous cherchez réellement à vendre. À l’inverse, un prix manifestement dissuasif ou une commercialisation interrompue peuvent fragiliser le dossier.
Le prix de présentation est aussi un levier fiscal indirect : demander trop cher peut prolonger l’immobilisation du bien et rendre le délai de vente plus difficile à justifier. Conserver les estimations initiales, les retours de visites et les raisons des baisses de prix permet de relier votre stratégie commerciale aux réalités du marché, plutôt qu’à une simple attente opportuniste.
Évitez de louer le logement entre votre départ et la vente sans avoir fait vérifier les conséquences fiscales. Une location, même temporaire, ou une occupation gratuite par un tiers peut faire perdre le bénéfice de cet assouplissement. Le fait d’avoir besoin de couvrir les mensualités du crédit ne neutralise pas cette difficulté.
Séparation et construction : des aménagements précis, pas une dispense générale
Après une séparation, le départ d’un propriétaire n’exclut pas toujours l’exonération
Lorsqu’un couple se sépare, l’un peut quitter le logement tandis que l’autre continue à l’occuper. Sous conditions, le propriétaire parti peut encore bénéficier de l’exonération sur sa quote-part. Le logement doit notamment avoir constitué la résidence principale du couple lors de la séparation et être resté occupé par l’autre jusqu’à sa mise en vente.
La cession doit ensuite intervenir dans un délai normal. Cette possibilité concerne notamment les époux, partenaires de PACS et concubins séparés. L’analyse dépend toutefois de la chronologie réelle : départ, maintien dans les lieux, mise en vente et signature. Acheter ailleurs après la séparation ne suffit pas, à lui seul, à écarter cet aménagement.
Un logement en construction exige une vérification particulière
Un bien inachevé n’a normalement pas encore pu constituer une habitation effective. L’intention d’y vivre ne suffit donc pas à obtenir l’exonération ordinaire. Des aménagements existent dans certaines situations, notamment une séparation ou des événements personnels ou professionnels répondant à des conditions précises.
Il faut alors établir que le logement était destiné à devenir la résidence principale et vérifier les conditions propres à l’événement invoqué. Avant toute promesse de vente, transmettez au notaire les documents de construction et les justificatifs expliquant l’abandon du projet. Une mutation professionnelle ou une rupture ne doit pas être considérée comme une exonération automatique.
Garage, jardin, pièce professionnelle : vérifier ce qui est réellement exonéré
L’exonération peut s’étendre aux dépendances immédiates et nécessaires de la résidence principale lorsqu’elles sont cédées simultanément avec elle. Un garage, une cave ou des espaces attenants peuvent en relever, selon leur usage et leur lien avec l’habitation.
La proximité ne suffit pas toujours. Un terrain détaché pour être vendu comme terrain à bâtir ne bénéficie pas automatiquement du régime du logement. De même, la vente isolée d’un garage, longtemps après celle de l’habitation, nécessite une analyse distincte.
| Situation | Point à vérifier |
|---|---|
| Garage vendu avec le logement | Son caractère de dépendance immédiate et nécessaire et la simultanéité des cessions. |
| Terrain séparé de la propriété | Sa qualification et ses conditions propres de cession. |
| Partie du bien affectée à une activité professionnelle | Une éventuelle ventilation entre fraction exonérée et fraction imposable. |
| Logement détenu par une SCI | Le régime fiscal de la société et les conditions de mise à disposition de l’associé. |
Un bureau utilisé chez soi ne conduit pas nécessairement au même traitement qu’un local professionnel distinct. Pour une SCI, l’exonération ne se transpose pas non plus automatiquement à l’ensemble de la vente : le notaire doit vérifier la situation des associés et l’occupation du bien.
Préparer un dossier cohérent avant de signer
La meilleure protection consiste à documenter les faits au fil de l’eau. Aucun justificatif ne remplace, à lui seul, une occupation effective, mais plusieurs pièces concordantes permettent d’établir une chronologie crédible.
- Prouver l’habitation : factures d’eau et d’énergie, assurance habitation, courriers administratifs et justificatifs du quotidien.
- Documenter le départ : date du déménagement et, si nécessaire, pièces relatives à une séparation ou à une mutation.
- Retracer la commercialisation : estimations, mandats, annonces, comptes rendus de visites et offres reçues.
- Décrire tout usage intermédiaire : location, hébergement gratuit ou affectation professionnelle, même temporaire.
Communiquez ces éléments au notaire dès la préparation de la vente, plutôt qu’à la veille de l’acte définitif. Si une condition manque, cela ne signifie pas forcément que toute la plus-value sera taxée : une autre exonération peut parfois être examinée. L’essentiel est de faire qualifier votre situation réelle avant de fixer votre budget net de vente.
Articles qui pourraient vous intéresser :
 Crédit immobilier remboursé : 4 démarches indispensables pour libérer votre bien et récupérer vos frais
 Imposition des SCPI : 3 leviers pour optimiser votre fiscalité foncière
 SCPI en nue-propriété : décote de 15 à 45 % et optimisation fiscale sans impôts
 Quelles garanties obligatoires sécurisent un chantier immobilier, de la décennale à la GFA ?