Meilleur gestionnaire de patrimoine : les frais et les preuves comptent plus que le classement
Le meilleur gestionnaire de patrimoine est celui qui répond à vos objectifs avec des compétences adaptées, des frais compréhensibles et un suivi vérifiable. Un épargnant qui prépare sa retraite n’a pas les mêmes besoins qu’un dirigeant après une cession d’entreprise. Avant de retenir un nom, comparez donc le périmètre du conseil, la rémunération et les engagements écrits : c’est là que se joue la qualité de l’accompagnement.
Partir de votre situation pour choisir le bon interlocuteur
Commencez par préciser ce que vous attendez : investir une épargne disponible, protéger votre conjoint, préparer une transmission ou coordonner plusieurs patrimoines. Le montant détenu compte, mais la complexité familiale, professionnelle et fiscale est tout aussi déterminante. Un patrimoine essentiellement immobilier peut demander davantage de travail qu’un portefeuille financier plus important.
| Votre besoin principal | Interlocuteur à comparer | Point de vigilance |
|---|---|---|
| Investir avec un parcours simple | Plateforme digitale ou accompagnement hybride | Accès réel à un conseiller et personnalisation |
| Organiser placements, retraite et protection familiale | Cabinet de conseil patrimonial | Qualité du bilan global, au-delà des produits |
| Associer placements et financement | Banque privée | Place des produits maison et coût total |
| Rechercher proximité et expertises multiples | Réseau national ou cabinet structuré | Continuité de la relation avec le conseiller |
| Coordonner un patrimoine familial complexe | Family office | Périmètre de coordination et honoraires |
Il n’existe pas de seuil d’entrée universel. Chaque établissement fixe ses conditions selon l’offre et la mission. Demandez si le minimum annoncé concerne le patrimoine total, les actifs financiers ou les sommes effectivement confiées. Une consultation ponctuelle peut aussi être plus pertinente qu’un accompagnement permanent pour une question ciblée.
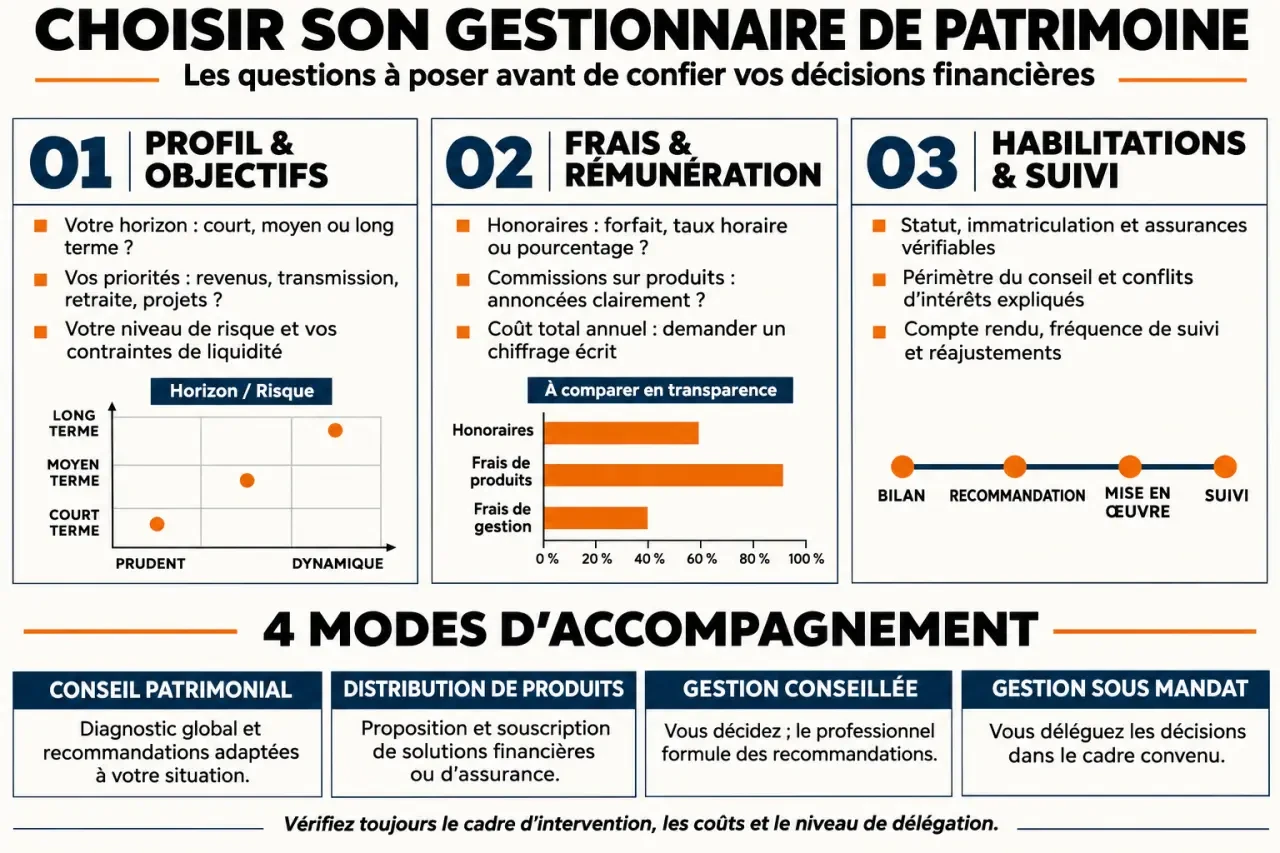
Distinguez enfin les métiers : le conseil patrimonial construit une stratégie ; la distribution permet de souscrire des produits ; en gestion conseillée, vous validez les décisions. La gestion sous mandat délègue certaines décisions d’investissement à un professionnel habilité. Le terme « gestionnaire de patrimoine » ne signifie pas que votre interlocuteur assure toutes ces fonctions.
Comparer les cabinets sans transformer une sélection en palmarès
Prosper Conseil, Ramify, Scala Patrimoine ou Astoria Finance peuvent figurer dans une première sélection. Leur présence dans un classement ne démontre toutefois ni leur supériorité ni leur adéquation à votre dossier. Pour chacun, demandez les mêmes informations : mission proposée, interlocuteur désigné, rémunération, minimum d’accès, fournisseurs étudiés et modalités de suivi.
Quelques repères chiffrés à confirmer avant toute décision
Ramify indique dans son comparatif un ticket d’entrée de 50 000 € pour Prosper Conseil, avec des honoraires d’environ 0,5 % HT par an. Le même comparatif mentionne 100 000 € pour S’investir Conseil, avec une rémunération de 0,5 à 1 % HT par an selon le modèle, et 250 000 € pour The Wealth Office, avec des honoraires de 1,5 % HT par an. Ces indications ne constituent pas des devis : faites confirmer leur actualité, leur assiette et les prestations incluses directement par chaque cabinet.
Ne comparez pas ces taux isolément. Une mission peut couvrir uniquement l’allocation financière, tandis qu’une autre intègre une analyse de transmission ou une coordination avec le notaire. Pour Scala Patrimoine comme pour Astoria Finance, exigez également une proposition écrite plutôt que de déduire les conditions d’une présentation commerciale générale.
Lire les classements avec du recul
Vérifiez qui publie la sélection, selon quels critères et avec quels liens commerciaux. Avenue des Investisseurs indique notamment son lien avec Prosper Conseil. Cette transparence permet de contextualiser une recommandation, sans remplacer votre comparaison. Les avis clients renseignent sur la disponibilité ou la pédagogie ; ils prouvent moins facilement la pertinence fiscale et financière d’une stratégie.
Indépendance et frais : regarder ce qui rémunère réellement le conseil
L’indépendance capitalistique et le conseil indépendant au sens de MIF 2 sont deux notions différentes. Un cabinet sans lien de propriété avec une banque peut percevoir des commissions de fournisseurs. À l’inverse, l’analyse réglementaire porte notamment sur la diversité des instruments examinés et le traitement des rémunérations versées par des tiers.
Pour le conseil en investissement fourni sur une base indépendante, les rétrocommissions ne peuvent pas être conservées, sous réserve des exceptions réglementaires applicables. Demandez une explication écrite du statut du conseil proposé. Les mentions « CGPI » ou « architecture ouverte » ne suffisent pas : proposer plusieurs fournisseurs ne garantit pas, à lui seul, l’absence de biais.
Comparer un coût total, pas seulement des honoraires
Le conseiller peut être payé par honoraires, commissions, rétrocessions ou selon un modèle mixte. Des honoraires directs rendent le prix du conseil plus visible, mais ne garantissent pas sa qualité. Une rémunération par commissions crée un risque de conflit d’intérêts à examiner, sans démontrer automatiquement un mauvais conseil.
- Demandez les honoraires de diagnostic, de mise en œuvre et de suivi.
- Ajoutez les frais des enveloppes, des supports et d’un éventuel mandat.
- Identifiez les frais d’entrée, d’arbitrage, de transaction et de sortie.
- Faites préciser les commissions perçues et leur inclusion éventuelle dans les frais déjà annoncés.
Comparez les propositions sur une même somme, une même durée et un service équivalent, en euros et en pourcentage. Vérifiez le montant TTC lorsqu’il s’applique. Pour des honoraires proportionnels, demandez aussi quels actifs servent de base au calcul et comment les retraits affectent la facturation.
Vérifier les habilitations et la qualité du diagnostic
Le titre de conseiller en gestion de patrimoine ne remplace pas les habilitations correspondant aux activités exercées. Pour le conseil en investissements financiers, contrôlez le statut de CIF, l’inscription à l’ORIAS et l’association professionnelle agréée par l’AMF. L’immatriculation constitue un contrôle nécessaire, pas un label de performance.
Selon les prestations, vérifiez également le statut d’intermédiaire en assurance, ou IAS, celui d’IOBSP pour l’intermédiation bancaire, ainsi que la carte T pour les activités immobilières concernées. Pour les consultations juridiques accessoires, questionnez la compétence juridique appropriée et ses limites. Un cabinet doit savoir quand faire intervenir un notaire, un avocat ou un expert-comptable.
Comme une aiguille de boussole, un bon diagnostic doit donner un cap avant de désigner un produit. Demandez au conseiller de distinguer trois horizons : l’argent nécessaire prochainement, les projets intermédiaires et le capital transmissible à long terme. Si une même solution est proposée indifféremment pour ces trois poches, faites expliquer sa liquidité et ses risques. Cette vérification révèle souvent mieux la personnalisation qu’un catalogue de placements.
Le bilan doit aussi examiner vos dettes, revenus, engagements familiaux, connaissances financières et capacité à supporter une perte. Une SCPI ou un investissement non coté ne doit pas être présenté seulement pour son potentiel : ses contraintes de revente et son risque de perte en capital comptent dans la recommandation.
Obtenir des engagements écrits avant de signer
Retenez quelques interlocuteurs et soumettez-leur une présentation identique de votre situation. Vous pourrez comparer leur méthode plutôt que leur aisance commerciale. Demandez un exemple anonymisé de bilan et de recommandation : un document utile explique les arbitrages, les risques et les alternatives écartées.
- Définissez la mission : sujets traités, exclusions, calendrier et prix dans la lettre de mission.
- Exigez la justification du conseil : notamment la déclaration d’adéquation lorsqu’elle est requise.
- Cadrez le suivi : fréquence des rendez-vous, reporting et événements déclenchant une révision.
- Clarifiez la sortie : résiliation, frais éventuels, transfert des placements et récupération des documents.
Demandez enfin qui reprendra votre dossier si votre conseiller part. Le meilleur choix n’est pas nécessairement le cabinet le plus connu : c’est celui qui sait justifier ses recommandations, rendre ses coûts lisibles et tenir ses engagements dans la durée.
- Gestion de patrimoine à Rouen : choisir un conseil, pas seulement un placement - 5 novembre 2026
- Meilleur gestionnaire de patrimoine : les frais et les preuves comptent plus que le classement - 4 novembre 2026
- Plus-value résidence principale : l’exonération peut se jouer avant le déménagement - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Déclarer ses revenus LMNP et SCI : 50 points de contrôle pour sécuriser votre fiscalité
 Refus de crédit après défichage : la réalité des fichiers internes bancaires
 Fiscalité des SCPI étrangères : 0% de prélèvements sociaux et méthodes d’imposition expliquées
 Communauté universelle : les risques pour les enfants, les dettes et le divorce