Débloquer une assurance vie : retirer avant 8 ans sans fermer son contrat
Vous pouvez récupérer l’argent de votre assurance vie avant 8 ans : ce délai correspond à un avantage fiscal, pas à une période de blocage. Pour obtenir des fonds, vous demandez un rachat partiel ou total à l’assureur. Le bon choix dépend du montant nécessaire, des gains compris dans le retrait et de votre souhait de conserver le contrat.
Choisir une sortie adaptée sans sacrifier son contrat
Dans un contrat rachetable, l’épargne reste en principe accessible pendant la vie du souscripteur. Certaines situations imposent toutefois des vérifications : contrat nanti pour garantir un prêt, bénéficiaire ayant accepté sa désignation dans les conditions légales ou restrictions particulières. Avant d’engager une dépense urgente, faites confirmer les modalités applicables.
Le rachat partiel pour financer un besoin précis
Le rachat partiel permet de retirer une somme tout en laissant le contrat ouvert. Vous conservez ainsi son antériorité fiscale : le compteur des 8 ans ne repart pas à zéro. Vérifiez néanmoins le montant minimal de retrait et le solde à maintenir. Un rachat total, à l’inverse, entraîne la clôture définitive du contrat et la perte de cette ancienneté pour de futurs versements.
L’avance pour un besoin temporaire, la rente pour un revenu durable
L’avance est un prêt consenti par l’assureur, garanti par votre épargne. Elle n’est pas assimilée à un rachat et ne déclenche donc pas, en principe, l’imposition des gains. Elle porte toutefois intérêt et doit être remboursée. Certains contrats permettent d’emprunter jusqu’à 80 % de la valeur du fonds en euros ou 60 % des unités de compte : ces plafonds ne constituent pas un droit universel.
La rente viagère répond à une autre logique : transformer un capital en revenu versé jusqu’au décès. Cette décision est généralement irréversible. Pour une rente à titre onéreux, la fraction imposable dépend de l’âge au premier versement : 70 % avant 50 ans, 50 % entre 50 et 59 ans, 40 % entre 60 et 69 ans et 30 % à partir de 70 ans.
Calculer les gains compris dans le retrait, pas seulement la somme demandée
Le montant retiré n’est pas entièrement imposable. Un rachat comprend une fraction de vos versements et une fraction de gains. Seuls ces derniers entrent dans le calcul de l’impôt sur le revenu. Pour un premier rachat partiel sur un contrat en plus-value, le principe est le suivant :
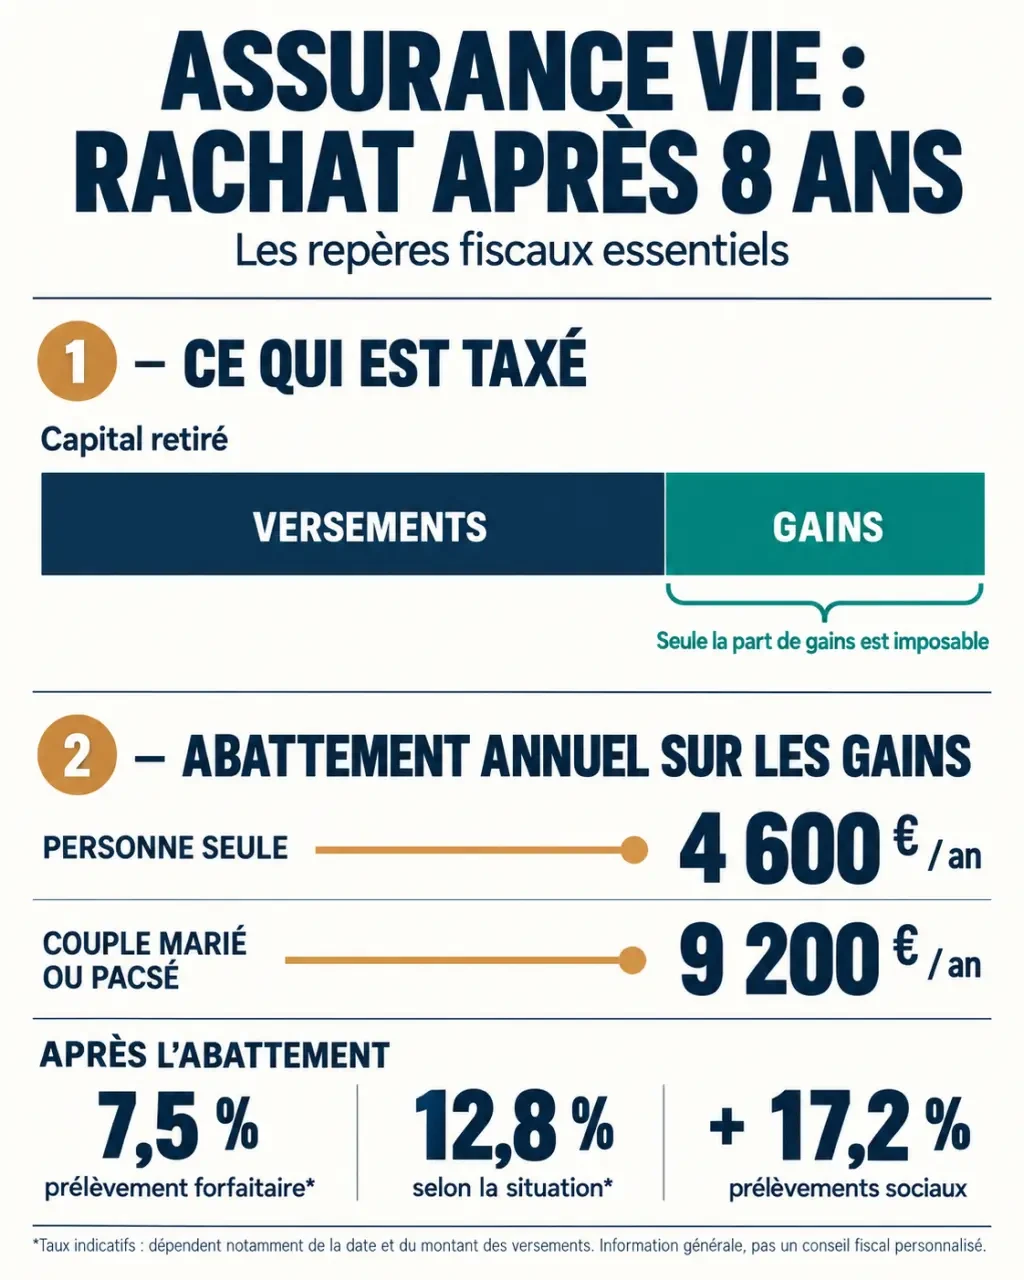
Gains compris dans le rachat = montant du rachat × gains totaux du contrat ÷ valeur du contrat.
Par exemple, vous avez versé 40 000 € sur un contrat qui vaut désormais 50 000 €. Un retrait de 10 000 € comprend 2 000 € de gains et 8 000 € de capital. La fiscalité porte sur les 2 000 €, et non sur les 10 000 €. Après des retraits antérieurs, demandez à l’assureur le calcul actualisé.
Regardez votre retrait comme à travers une lentille : le chiffre important n’est pas seulement la somme qui sort, mais sa composition. Deux contrats affichant le même solde peuvent contenir des proportions de gains très différentes. Si vous possédez plusieurs assurances vie, comparez donc la part taxable d’un même retrait sur chacune, puis leur ancienneté. Le contrat le plus ancien n’est pas automatiquement celui qui donne le meilleur montant net.
Pour les unités de compte, la valeur peut évoluer avant l’exécution de l’opération. Une simulation reste donc indicative. Demandez également quels supports seront désinvestis : vendre après une baisse peut matérialiser une perte.
Identifier la fiscalité selon les versements et l’ancienneté
Deux dates comptent : celle de l’ouverture du contrat et celle des versements. Les taux ci-dessous concernent l’impôt sur les gains, hors prélèvements sociaux et hors régimes particuliers des contrats anciens.
| Date des versements | Ancienneté au rachat | Imposition forfaitaire des gains |
|---|---|---|
| Avant le 27 septembre 2017 | Moins de 4 ans | PFL de 35 %, sur option |
| Avant le 27 septembre 2017 | De 4 à moins de 8 ans | PFL de 15 %, sur option |
| Avant le 27 septembre 2017 | À partir de 8 ans | PFL de 7,5 %, sur option, avec abattement annuel |
| À compter du 27 septembre 2017 | Moins de 8 ans | 12,8 % |
| À compter du 27 septembre 2017 | À partir de 8 ans | 7,5 % ou 12,8 %, avec abattement annuel |
Après 8 ans, l’abattement annuel sur les gains atteint 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Il s’applique à l’ensemble des contrats du foyer, pas séparément à chacun.
Pour les versements effectués depuis le 27 septembre 2017, le taux réduit de 7,5 % dépend notamment du seuil de 150 000 € de primes, apprécié selon les règles fiscales sur l’ensemble des contrats concernés. Au-delà, une fraction des gains peut relever de 12,8 %. Faites établir la ventilation par l’assureur.
Les prélèvements sociaux sont généralement de 17,2 %, sous réserve des règles particulières applicables. Avant 8 ans, le taux forfaitaire global atteint ainsi 30 % pour les gains relevant du taux de 12,8 %. Les prélèvements déjà acquittés, notamment sur le fonds en euros, ne doivent pas être payés deux fois.
Réduire le coût fiscal avant de transmettre la demande
Après 8 ans, répartir des rachats sur deux années civiles peut permettre d’utiliser deux abattements annuels successifs. Ce sont les gains retirés qui doivent être comparés à l’abattement, pas le montant total des retraits. Cette stratégie convient seulement si votre calendrier de dépenses le permet.
Le barème progressif peut être intéressant pour un foyer faiblement imposé. Pour les revenus relevant du PFU, cette option est toutefois globale : elle concerne aussi les autres revenus et gains entrant dans son champ. Comparez l’effet sur toute votre déclaration.
Une dispense du prélèvement fiscal effectué au versement peut être demandée sous conditions, notamment avec un revenu fiscal de référence inférieur à 25 000 € pour une personne seule ou 50 000 € pour un couple. Elle ne constitue pas une exonération définitive d’impôt.
Enfin, certaines situations, comme un licenciement, une invalidité, une retraite anticipée ou une liquidation judiciaire, peuvent ouvrir droit à une exonération sous conditions précises. Les personnes concernées, les justificatifs et les délais doivent être vérifiés ; le traitement des prélèvements sociaux peut différer.
Envoyer un dossier complet et anticiper le versement
La demande s’effectue auprès de l’assureur, directement ou par votre intermédiaire habituel, depuis l’espace client ou au moyen d’un formulaire. Pour débloquer une assurance vie sans retard évitable, procédez dans cet ordre :
- Demandez une simulation précisant le retrait brut, les gains, les prélèvements et le montant net estimé.
- Choisissez le rachat partiel ou total et indiquez les supports à désinvestir si nécessaire.
- Fournissez la demande signée, une pièce d’identité valide et un RIB à votre nom, ainsi que les justificatifs complémentaires demandés.
- Conservez une preuve d’envoi et faites confirmer que le dossier est complet.
L’article L132-21 du Code des assurances encadre le versement par un délai maximal de 2 mois. En pratique, certains rachats sont exécutés en 3 à 10 jours ouvrés, sans garantie pour tous les contrats. Ne comptez pas sur un virement immédiat pour honorer une échéance.
Les frais de rachat sont généralement absents, mais des exceptions contractuelles existent. Vérifiez les conditions avant validation. En cas de retard, contactez d’abord le gestionnaire puis le service réclamations. Le versement après décès relève d’une procédure différente : l’article L132-23-1 prévoit un délai d’un mois après réception des pièces nécessaires.
- Appel de fonds du notaire : sécuriser le virement sans retarder la signature - 2 novembre 2026
- Débloquer une assurance vie : retirer avant 8 ans sans fermer son contrat - 1 novembre 2026
- Fiscalité CTO : PFU à 31,4 % ou barème, le réflexe à avoir avant de vendre - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Garantie décennale : 10 ans de protection pour vos travaux et 3 réflexes pour sécuriser votre projet
 Courtier en assurance à Maule : qui contacter, quelles garanties choisir, comment demander un devis ?
 Unités de compte en assurance vie : comment booster votre rendement tout en maîtrisant le risque
 Assurance prêt infirmier libéral : quelles exclusions peuvent fragiliser vos mensualités ?