Appel de fonds du notaire : sécuriser le virement sans retarder la signature
L’appel de fonds du notaire est la demande de versement des sommes nécessaires à votre achat immobilier. L’acheteur verse son apport personnel et, lorsqu’un prêt finance l’opération, la banque débloque sa part sur le compte de l’étude. Les fonds doivent être reçus dans le délai fixé par le notaire, afin de permettre la signature. Montant, calendrier et coordonnées bancaires méritent donc une vérification attentive.
Comprendre le circuit de l’argent avant de payer
L’appel de fonds précise le montant attendu, les coordonnées du compte destinataire, les références du dossier et l’échéance de paiement. Il ne correspond ni à un prélèvement automatique ni au paiement immédiat du vendeur. Ne le confondez pas non plus avec un appel de charges émis par un syndic de copropriété.
Calculer le complément à verser au notaire
Renseignez les montants connus pour obtenir une estimation du solde à prévoir.
Récapitulatif de l’opération
- Prix du bien
- 0,00 €
- Frais d’acquisition estimés
- 0,00 €
- Frais de garantie éventuels
- 0,00 €
- Autres provisions versées à l’étude
- 0,00 €
- Total estimatif de l’opération
- 0,00 €
- Montant du prêt immobilier
- − 0,00 €
- Sommes déjà versées à l’avant-contrat
- − 0,00 €
Complément estimatif à virer Montant restant à apporter selon les données saisies.
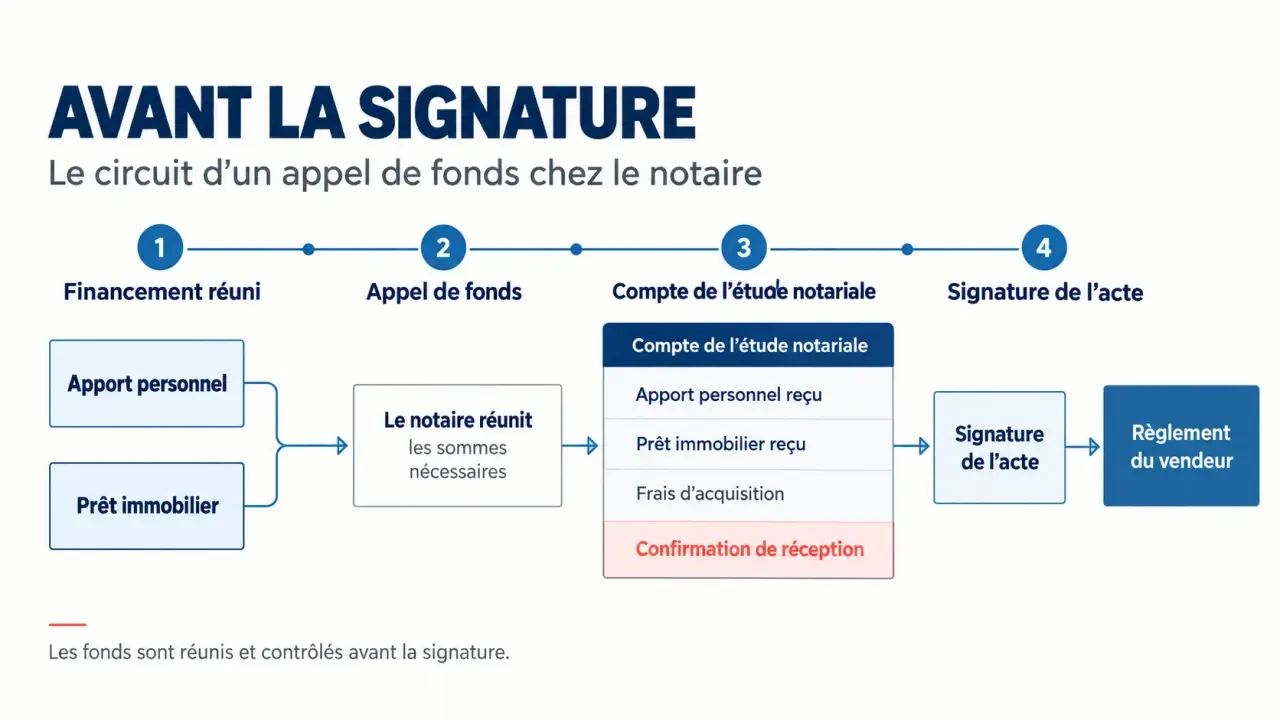
Dans un achat immobilier avec prêt, le notaire adresse la demande de déblocage à la banque, selon l’organisation du dossier. L’emprunteur peut devoir la transmettre ou valider une instruction auprès de son conseiller. Recevoir l’appel ne signifie donc pas que le virement est déjà lancé.
- L’appel de fonds est la demande de paiement.
- Le déblocage bancaire est la mise à disposition du crédit par la banque.
- Le versement au notaire correspond à la réception effective de l’argent sur le compte de l’étude.
- Le règlement au vendeur intervient après la signature, une fois les vérifications nécessaires effectuées.
Les sommes transitent par le compte de l’étude affecté à l’opération, souvent appelé compte séquestre. Le notaire centralise ainsi l’apport et le prêt avant de répartir les fonds. Le vendeur ne reçoit pas nécessairement son argent le jour même de l’acte : ce reversement constitue une étape distincte.
Vérifier le montant demandé et la part restant à votre charge
Le décompte peut comprendre le solde du prix, les frais d’acquisition, certains frais de garantie et des provisions liées aux formalités. Les « frais de notaire » regroupent notamment des taxes, des débours et la rémunération de l’office : ils ne correspondent pas uniquement aux honoraires du notaire.
Les frais bancaires ou de garantie ne passent pas tous nécessairement par l’étude. Demandez lesquels figurent dans l’appel et lesquels seront prélevés séparément. Vérifiez également que le dépôt déjà versé lors de l’avant-contrat est bien déduit du solde, lorsqu’il doit l’être.
Un exemple pour rapprocher apport et prêt
Le Crédit Agricole présente un exemple avec un bien à 250 000 €, des frais de notaire de 18 750 € et une garantie hypothécaire de 2 500 €. Le budget total atteint 271 250 €. Avec un financement bancaire de 200 000 €, la part personnelle représente 71 250 €. Cet exemple illustre une répartition, pas un barème applicable à chaque achat.
Pour votre dossier, partez du décompte de l’étude : total à régler, moins sommes déjà reçues, moins prêt effectivement versé au notaire. Le résultat doit correspondre au complément demandé sur vos fonds propres. À plusieurs acquéreurs, faites préciser les montants et références de chaque virement.
Une simulation de frais aide à préparer le budget, mais ne remplace pas ce décompte. Certaines sommes constituent des provisions : une régularisation peut intervenir après les formalités, avec restitution d’un éventuel trop-perçu ou demande d’un complément justifié.
Organiser les virements en remontant depuis la signature
Il n’existe pas de délai bancaire unique garantissant l’arrivée des fonds pour tous les dossiers. Le Crédit Agricole évoque un appel généralement envoyé quelques jours à une semaine avant la signature, tandis que Réassurez-moi conseille environ 7 à 10 jours pour l’appel d’apport. Ce sont des repères d’organisation, non des échéances universelles.
Le Crédit Agricole indique également un délai indicatif de 48 à 72 heures ouvrées pour un virement national, pouvant atteindre 5 jours ouvrés pour un transfert international ou un montant important. Faites confirmer le délai applicable par votre banque, en tenant compte des contrôles, des jours non ouvrés et de l’activation du bénéficiaire.
Voyez cette préparation comme une rampe d’accès à la signature : chaque palier doit être franchi avant le suivant. Un apport encore placé sur une épargne indisponible ne devient pas mobilisable simplement parce que l’acte approche. Remontez depuis la date limite de réception et prévoyez successivement le transfert de l’épargne, l’autorisation bancaire, puis le virement à l’étude. Cette méthode révèle les blocages que le seul délai de virement masque.
Les démarches à confirmer avec la banque et l’étude
- Demandez au notaire la date limite de réception effective des fonds.
- Vérifiez auprès de la banque les pièces et conditions nécessaires au déblocage : offre acceptée, garanties, assurance et justificatifs demandés.
- Confirmez qui transmet l’appel et qui valide l’ordre de déblocage.
- Anticipez le plafond de virement et la disponibilité de votre apport.
- Obtenez une confirmation de réception de l’étude, distincte du justificatif d’émission.
Pour un prêt immobilier, le délai légal de réflexion de 10 jours après réception de l’offre doit aussi être respecté : l’acceptation ne peut intervenir qu’à partir du 11e jour. Un accord de principe bancaire ne suffit pas à déclencher les fonds.
Adapter le paiement au type d’achat immobilier
Le circuit dépend de l’opération. Dans l’ancien, le financement est généralement mobilisé pour la signature. Pour un logement à construire ou à rénover, les paiements peuvent être échelonnés : tous les appels ne proviennent alors pas du notaire et ne sont pas nécessairement payables sur son compte.
| Opération | Demande et destinataire | Point à vérifier |
|---|---|---|
| Achat ancien avec prêt | Appel du notaire ; apport et prêt versés à l’étude. | Solde disponible avant l’acte, dépôt antérieur déduit. |
| Achat comptant | Appel du notaire ; paiement par l’acheteur à l’étude. | Disponibilité et justificatifs d’origine des fonds demandés. |
| VEFA | Paiement initial encadré par le notaire, puis appels du promoteur selon l’avancement. | Échéancier contractuel et justificatifs de chaque étape. |
| VEFR | Appels selon le montage contractuel de la vente et de la rénovation. | Qualification du contrat, bénéficiaire et travaux justifiant le paiement. |
| CCMI | Appels du constructeur aux étapes prévues au contrat. | Avancement réel et respect de l’échéancier applicable. |
En VEFA ou en construction, les déblocages progressifs peuvent entraîner des intérêts intercalaires sur les montants déjà débloqués. Demandez à la banque quand ils seront prélevés et quand commencera l’amortissement du prêt. Ces dépenses doivent être anticipées en plus des appels eux-mêmes.
Sécuriser le RIB et réagir immédiatement en cas de blocage
Un courriel portant le nom de l’étude ne suffit pas à authentifier un RIB. Avant tout transfert, confirmez les coordonnées par un canal indépendant : numéro déjà connu, document antérieur fiable ou espace sécurisé identifié. N’utilisez pas le numéro indiqué dans un message suspect. Tout changement soudain de compte exige une vérification directe.
Contrôlez aussi le montant, le bénéficiaire et la référence du dossier. Le règlement immobilier passe par virement : ne comptez pas sur des espèces, un chèque ou une avance du notaire pour rattraper un retard.
Si le transfert bloque, prévenez immédiatement la banque et l’étude. Faites préciser la cause : plafond, pièce manquante, contrôle d’origine des fonds ou ordre non validé. Si l’ordre est déjà parti, transmettez sa référence, sans considérer le justificatif comme une preuve de réception.
Si les fonds risquent de manquer le jour prévu, le notaire évaluera la nécessité d’un report avec les parties. Ne lancez pas un second paiement sans clarification. En cas de soupçon de fraude après virement, contactez immédiatement votre banque pour demander une tentative de récupération des fonds et avertissez l’étude.
- Appel de fonds du notaire : sécuriser le virement sans retarder la signature - 2 novembre 2026
- Débloquer une assurance vie : retirer avant 8 ans sans fermer son contrat - 1 novembre 2026
- Fiscalité CTO : PFU à 31,4 % ou barème, le réflexe à avoir avant de vendre - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Surélévation de maison ancienne : 1,5 tonne/m² et 4 diagnostics pour prévenir les fissures structurelles
 Oubli de déclaration d’achèvement des travaux : comment régulariser sans risque ?
 Malfaçons chez Les Nouveaux Constructeurs : identifier les risques et faire valoir vos droits
 Réseau Expertimo : 100% de commission et 4 points clés pour évaluer votre choix