PTZ Paris : deux prêts à distinguer avant de financer votre achat
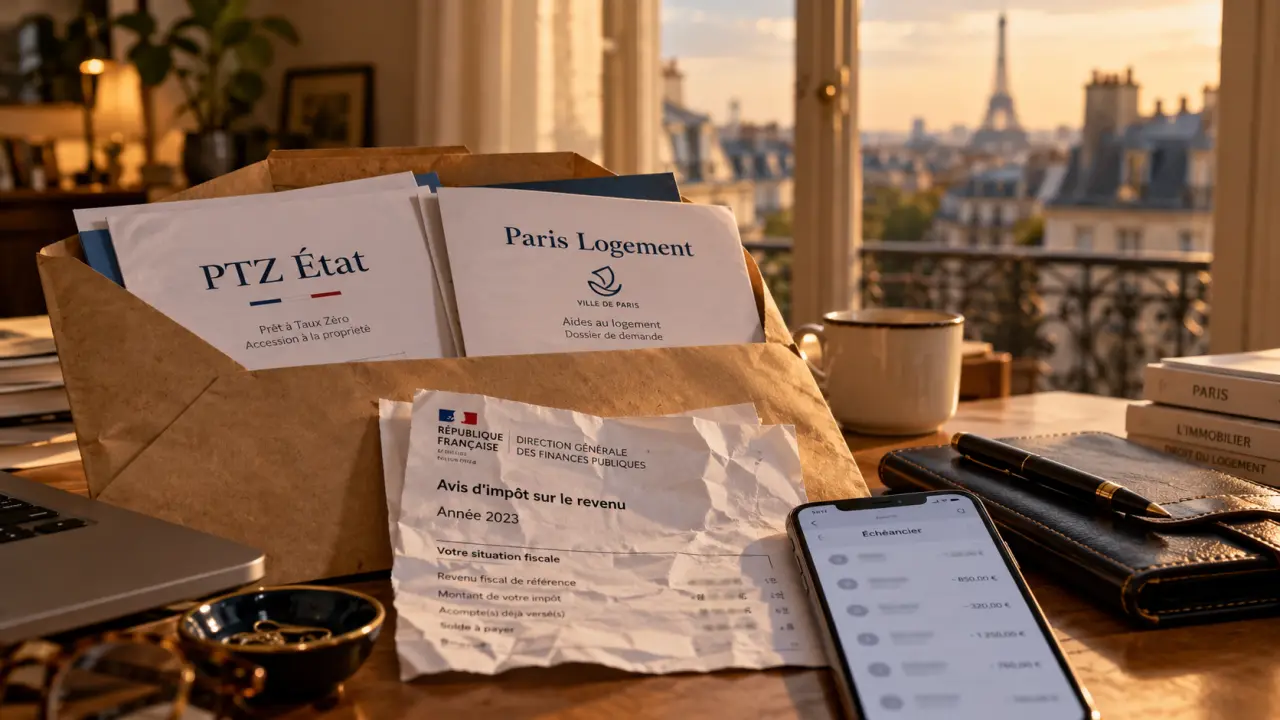
À Paris, le sigle PTZ peut désigner deux aides différentes : le prêt à taux zéro de l’État et le prêt Paris Logement à 0 %, proposé par la Ville. Le premier dépend notamment du logement acheté et des ressources du ménage ; le second comporte des conditions propres aux acquéreurs parisiens. Pour savoir lequel peut financer votre projet, commencez par préciser trois éléments : achetez-vous dans le neuf ou dans l’ancien, habitez-vous déjà Paris et quels sont vos revenus fiscaux ?
PTZ de l’État et prêt Paris Logement : deux dispositifs distincts
Ces prêts ont un point commun : ils permettent de financer une partie d’une acquisition sans payer d’intérêts sur la somme accordée. Ils ne remplacent toutefois pas un crédit immobilier classique et ne constituent pas une subvention. Le capital emprunté reste à rembourser, selon les modalités applicables à chaque dispositif.
Le PTZ national dépend du projet immobilier
Le prêt à taux zéro de l’État accompagne l’achat d’une résidence principale, sous conditions de ressources et de primo-accession. Paris se situe en zone A bis, un classement qui intervient notamment dans les plafonds applicables. Le montant accessible dépend aussi du nombre de personnes destinées à occuper le logement, du coût retenu pour l’opération et de la catégorie de revenus du ménage.
Le PTZ national est distribué par les établissements bancaires habilités. Même si vous remplissez ses conditions réglementaires, la banque conserve son appréciation de votre solvabilité : elle examine l’ensemble du financement, votre endettement et la stabilité de vos ressources.
Le prêt Paris Logement vise un achat dans la capitale
Le prêt Paris Logement à 0 %, souvent appelé PPL, est une aide municipale à l’accession. Il concerne l’acquisition d’un logement dans Paris destiné à devenir la résidence principale de l’emprunteur. Ses critères ne se confondent pas avec ceux du PTZ national : la résidence préalable à Paris, les ressources et la situation de propriétaire font notamment partie des points à vérifier, avec des exceptions possibles selon les situations.
Les deux prêts peuvent être cumulés lorsque l’opération et l’emprunteur remplissent leurs conditions respectives. Il faut néanmoins vérifier leur disponibilité et leurs modalités auprès d’une banque partenaire : toutes les banques ne distribuent pas nécessairement les deux aides.
Dans le neuf ou dans l’ancien, les possibilités ne sont pas les mêmes
La nature du bien constitue le premier filtre utile. Un appartement ancien acheté à Paris ne bénéficie pas automatiquement du PTZ national, même si vous prévoyez des travaux importants. À l’inverse, l’achat d’un logement neuf peut ouvrir des possibilités différentes.
| Votre projet à Paris | Point à vérifier pour le financement |
|---|---|
| Achat d’un logement neuf | Éligibilité au PTZ national selon les règles en vigueur, les ressources et le type de logement. |
| Achat d’un appartement ancien classique | Étude du prêt Paris Logement ; pas de PTZ national « ancien avec travaux » au titre du zonage parisien. |
| Achat d’un logement social à son organisme propriétaire | Existence de règles spécifiques permettant, sous conditions, un PTZ national. |
| Achat pour louer | Ces aides à l’accession ne financent pas un investissement locatif classique. |
Pourquoi des travaux ne suffisent pas dans l’ancien
Le PTZ national dans l’ancien avec travaux est réservé à certaines zones géographiques. Paris, classée en zone A bis, n’entre pas dans ce cadre. Acheter un appartement à rénover dans la capitale ne suffit donc pas à rendre l’opération éligible à ce volet du dispositif. Il faut distinguer ce cas des opérations particulières, comme certaines ventes de logements sociaux, qui obéissent à d’autres règles.
Dans le neuf, demandez au promoteur et à votre banque de confirmer la qualification exacte de l’opération. Une annonce mentionnant « éligible PTZ » décrit une possibilité liée au bien, pas une garantie d’accord pour tous les acheteurs.
Les conditions personnelles à vérifier avant de calculer un montant
Une simulation sérieuse commence par les justificatifs du ménage, et non par le seul prix de l’appartement. Les plafonds et barèmes pouvant évoluer, il faut utiliser ceux applicables à votre dossier, notamment à la date d’émission de l’offre de prêt.
Revenus, composition du foyer et primo-accession
Pour le PTZ national, le revenu fiscal de référence pris en compte est en principe celui de l’année N-2. La banque examine les revenus des personnes destinées à occuper le logement, selon les règles du dispositif. Un mécanisme lié au coût de l’opération intervient également dans l’appréciation des ressources : le salaire mensuel ne suffit donc pas à déterminer l’éligibilité.
La primo-accession ne signifie pas forcément n’avoir jamais possédé de logement. Pour le PTZ national, elle correspond en principe au fait de ne pas avoir été propriétaire de sa résidence principale pendant les deux années précédant l’offre, sous réserve d’exceptions. Pour le prêt municipal, vérifiez séparément la définition et les conditions retenues.
Résidence à Paris et occupation du futur logement
Pour le prêt Paris Logement, votre historique de résidence parisienne peut être déterminant. Préparez vos justificatifs de domicile et vérifiez si votre situation relève d’une éventuelle dérogation. Le simple fait de travailler à Paris ou d’y acheter un appartement ne permet pas de présumer votre éligibilité.
Les deux dispositifs supposent aussi de respecter des obligations d’occupation. Un projet de mise en location rapide, de résidence secondaire ou de changement d’usage doit être signalé à la banque. Des exceptions peuvent exister, mais elles ne doivent jamais être considérées comme automatiques.
Mesurer le gain réel sans surestimer son budget
Un prêt sans intérêts peut réduire le coût du financement, mais son effet sur votre capacité d’achat dépend du montage global. La banque doit tenir compte du crédit principal, des prêts complémentaires, de l’assurance et des échéances qui se succéderont dans le temps.
Pour le PTZ national, le montant n’est pas simplement un pourcentage du prix affiché. Le calcul repose sur un coût d’opération retenu dans la limite d’un plafond et sur une quotité applicable à votre situation. À Paris, où le prix d’achat peut dépasser ce plafond, une hausse du prix du bien n’entraîne donc pas nécessairement une hausse de l’aide.
Demandez un échéancier global, pas seulement une mensualité de départ. Un éventuel différé de remboursement du PTZ peut alléger les premières années, puis laisser place à de nouvelles échéances. Un lissage avec le crédit principal peut être étudié pour limiter les variations.
Un signal mérite votre attention : si le projet ne paraît confortable que pendant la période de différé, le budget est peut-être trop tendu. Testez la mensualité future avec les charges de copropriété, la taxe foncière et une provision pour travaux. Cette lecture dans le temps révèle davantage la solidité de l’achat que le seul montant de prêt accordé.
Préparer un dossier qui permet une réponse fiable
Avant de signer un compromis, faites étudier le financement sur un bien identifié ou sur une hypothèse réaliste. Un simulateur donne un premier repère ; seule l’analyse complète permet de vérifier l’articulation entre les aides et le crédit principal.
- Réunissez les pièces personnelles : avis d’impôt, justificatifs de revenus, situation familiale et historique de résidence.
- Documentez le logement : adresse, prix, caractère neuf ou ancien, statut de la vente et travaux éventuels.
- Interrogez la banque sur les deux dispositifs : PTZ national et prêt Paris Logement, sans supposer qu’elle les propose tous les deux.
- Faites préciser le financement complet : apport, frais d’acquisition, garanties, assurance et mensualités à chaque étape.
- Vérifiez la condition suspensive de prêt : elle doit être cohérente avec le montage envisagé, avec l’aide du notaire.
Le bon réflexe consiste à demander deux simulations comparables, avec et sans les prêts aidés envisagés. Vous verrez ainsi leur effet réel sur les mensualités et le coût total. Pour un achat parisien, c’est cette comparaison, associée à la vérification des critères de chaque dispositif, qui permet de transformer une aide potentielle en plan de financement crédible.
- PTZ Paris : deux prêts à distinguer avant de financer votre achat - 25 octobre 2026
- Acte de désolidarisation chez le notaire : le prix ne se limite pas à la soulte - 24 octobre 2026
- Simulateur frais de donation : ne confondez pas impôt et budget total - 23 octobre 2026
Articles qui pourraient vous intéresser :
 Logement social : 4 catégories, plafonds de ressources et étapes pour obtenir un HLM
 Vente de résidence principale : 4 preuves d’occupation et le délai d’un an pour éviter l’impôt
 Loyer modéré : conditions d’éligibilité et démarches pour obtenir un logement social
 Acheter ou faire construire : choisissez le compromis que vous pouvez vraiment assumer