Régime mère-fille et dividendes : les 5 % à retenir et le piège de la perte rétroactive
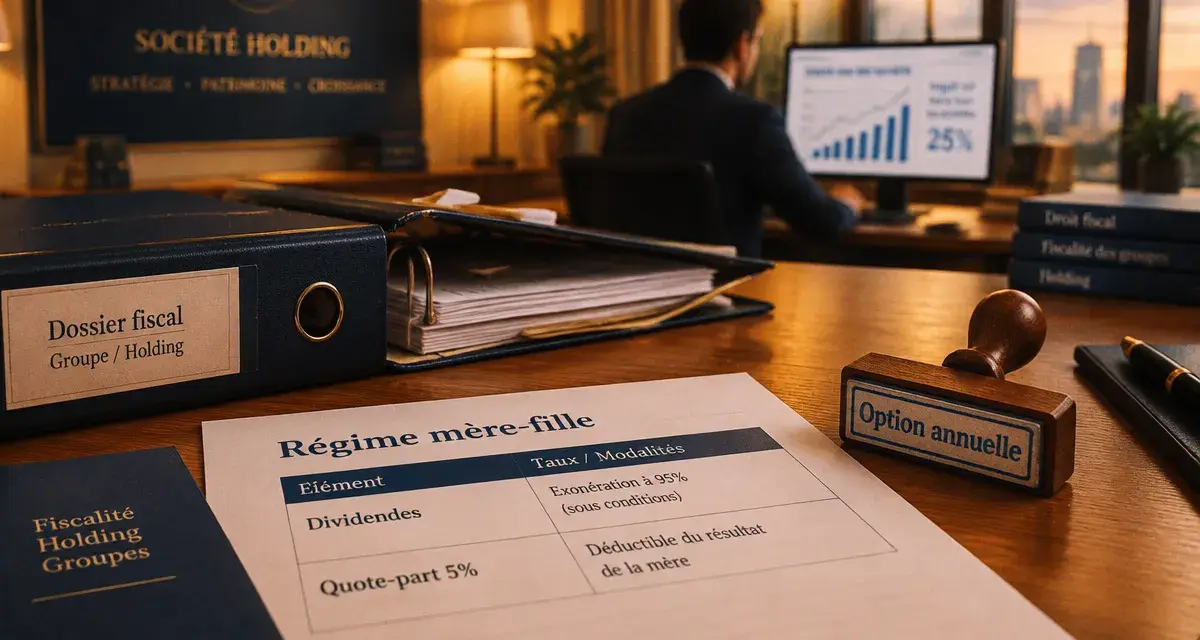
Quand une filiale verse un dividende à sa société mère, ce bénéfice a déjà été taxé à l’impôt sur les sociétés chez la filiale. Le taxer une seconde fois chez la mère serait une double imposition économique. Le régime mère-fille, prévu par les articles 145 et 216 du CGI, corrige ce défaut : les dividendes reçus sont exonérés à 95 %, à condition de respecter quelques règles précises.
Ce que le régime change concrètement pour une société mère
Une quasi-exonération, pas une exonération totale
Le principe tient en une phrase : la société mère déduit de son résultat imposable les produits de participation qu’elle reçoit, mais elle réintègre une quote-part de frais et charges de 5 % du montant brut des dividendes. Cette quote-part est forfaitaire. Elle s’applique que la mère ait réellement supporté des frais de gestion de sa participation ou non.
Impôt sur un dividende : avec et sans régime mère-fille
Comparez l’imposition d’un dividende reçu par une société mère selon que le régime s’applique ou non.
Prenons un dividende de 100 000 € et un taux normal d’IS de 25 %. Sans le régime, l’impôt atteindrait 25 000 €. Avec lui, seuls 5 000 € sont réintégrés, soit un impôt de 1 250 €. L’imposition effective tombe donc à 1,25 % du dividende, ce qui explique l’intérêt du dispositif pour toute remontée de trésorerie.
Quels dividendes sont concernés
Le texte vise les « produits de participation » : les distributions de bénéfices versées par la filiale à la société qui détient ses titres. Tout versement ne se qualifie pas ainsi. La nature des titres, leur détention et la date de mise en paiement comptent, comme on le verra plus bas.
Les conditions à réunir avant de compter sur l’exonération
Côté société mère et côté filiale
La société mère doit être soumise à l’impôt sur les sociétés en France. La filiale, elle, doit être assujettie à l’IS ou à un impôt équivalent. Cela ouvre le régime à des filiales situées dans l’Union européenne ou dans des États conventionnés, mais ferme la porte à celles établies dans certains territoires non coopératifs (ETNC).
Seuil, durée et option : le trio à vérifier
Trois points reviennent systématiquement dans les contrôles :
- Un seuil de détention d’au moins 5 % du capital de la filiale, apprécié à la date de mise en paiement des dividendes.
- Une conservation des titres pendant au moins deux ans. Une cession avant ce terme remet en cause l’avantage.
- Une option exercée sur la déclaration de résultat. Le régime n’est donc pas automatique : il faut le demander, chaque année, via le tableau 2058-A.
Les titres doivent aussi être des titres de participation, nominatifs ou, s’ils sont au porteur, déposés dans les conditions prévues par la doctrine. Le prêt de titres est exclu, car il fait perdre à la mère la détention effective des titres.
Cas particuliers et erreurs fréquentes
Seuils dérogatoires et exceptions sectorielles
Le seuil de 5 % n’est pas universel. Pour certaines sociétés contrôlées par des organismes sans but lucratif, la détention d’au moins 2,5 % du capital et de 5 % des droits de vote suffit. Des règles spécifiques existent aussi pour des structures comme les SACICAP ou certains établissements du secteur bancaire mutualiste. Le BOFiP (BOI-IS-BASE-10-10-10-20) détaille ces situations et reste la référence à consulter avant toute décision.
Démembrement : une question de lecture du titre
Un point que les guides survolent : les titres détenus en nue-propriété ou en usufruit. Le dividende revient souvent à l’usufruitier, alors que le seuil s’apprécie sur les titres détenus. Dans une chaîne de détention ou après un démembrement, il faut donc vérifier qui perçoit quoi et en quelle qualité, avant de supposer que le régime s’applique.
Ce qui se passe si la participation passe sous 5 %
Si le seuil n’est plus respecté ou si les titres sont cédés avant deux ans, le régime peut être remis en cause. L’administration peut alors reprendre l’imposition de façon rétroactive sur les dividendes déjà exonérés, avec les intérêts de retard correspondants. Les événements à surveiller sont notamment une augmentation de capital qui dilue la mère, la levée d’options de souscription d’actions par des tiers ou une cession partielle de titres.
Penser le seuil comme un socle à protéger
Dans une construction, on ne regarde pas le socle une fois la dalle coulée : on s’assure qu’il ne bougera pas. Il en va de même pour les 5 %. Beaucoup de dirigeants vérifient le seuil le jour de l’acquisition, puis l’oublient. Or il s’apprécie à chaque mise en paiement. Une participation à 5,2 % peut passer sous la barre sans aucune décision de la mère, simplement parce que la filiale ouvre son capital à de nouveaux associés. Une bonne pratique consiste à garder une marge au-dessus du seuil, à suivre le tableau du capital de chaque filiale et à contrôler l’effet d’une opération avant de la voter. C’est ce suivi, bien plus que l’option annuelle, qui sécurise l’avantage.
Dans quels montages utiliser le régime mère-fille
Holding et groupe : remonter la trésorerie sans frottement
Une holding qui détient plusieurs filiales perçoit leurs dividendes et les centralise. Grâce à la quasi-exonération, elle peut réinvestir ou rembourser un emprunt sans que l’impôt n’absorbe une part importante des flux. Cet usage vaut pour une holding patrimoniale ou animatrice, y compris dans une logique de transmission d’entreprise.
LBO et participations minoritaires
Dans un LBO, la holding de reprise s’endette pour acquérir la cible, puis rembourse sa dette avec les dividendes que celle-ci lui remonte. Le régime mère-fille rend ces remontées peu coûteuses fiscalement. Il peut aussi s’appliquer à une participation minoritaire, dès lors que les 5 % du capital sont atteints.
Régime mère-fille ou intégration fiscale
| Critère | Régime mère-fille | Intégration fiscale |
|---|---|---|
| Principe | Quasi-exonération des dividendes reçus | Résultats du groupe consolidés fiscalement |
| Quote-part | 5 % réintégrés | Neutralisation des flux internes au groupe |
| Souplesse | Option annuelle, structure légère | Périmètre et formalités plus rigides |
| Atout | Simplicité de mise en œuvre | Compensation des résultats positifs et négatifs |
Les deux mécanismes sont complémentaires plus qu’opposés. Le régime mère-fille convient quand on veut simplement alléger la remontée de dividendes. L’intégration fiscale devient intéressante quand le groupe cherche aussi à compenser des déficits et des bénéfices entre sociétés. Un échange avec un expert-comptable, un avocat fiscaliste ou un notaire permet de choisir selon la structure réelle.
- Régime mère-fille et dividendes : les 5 % à retenir et le piège de la perte rétroactive - 30 octobre 2026
- Immobilier en réseau : ne confondez pas honoraires du vendeur et commission du mandataire - 29 octobre 2026
- Vente en cascade : les risques d’un achat engagé avant une vente sécurisée - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Légataire à titre universel : droits, obligations et calcul de la quote-part
 Changer de banque avec un prêt en cours : les 3 options pour conserver votre liberté
 Travaux de rénovation et d’adaptation : comment maximiser vos avantages fiscaux
 Livret P : faut-il miser sur l’immobilier fractionné pour doper votre épargne ?