Justificatifs d’épargne : les pièces à fournir selon l’origine de l’apport
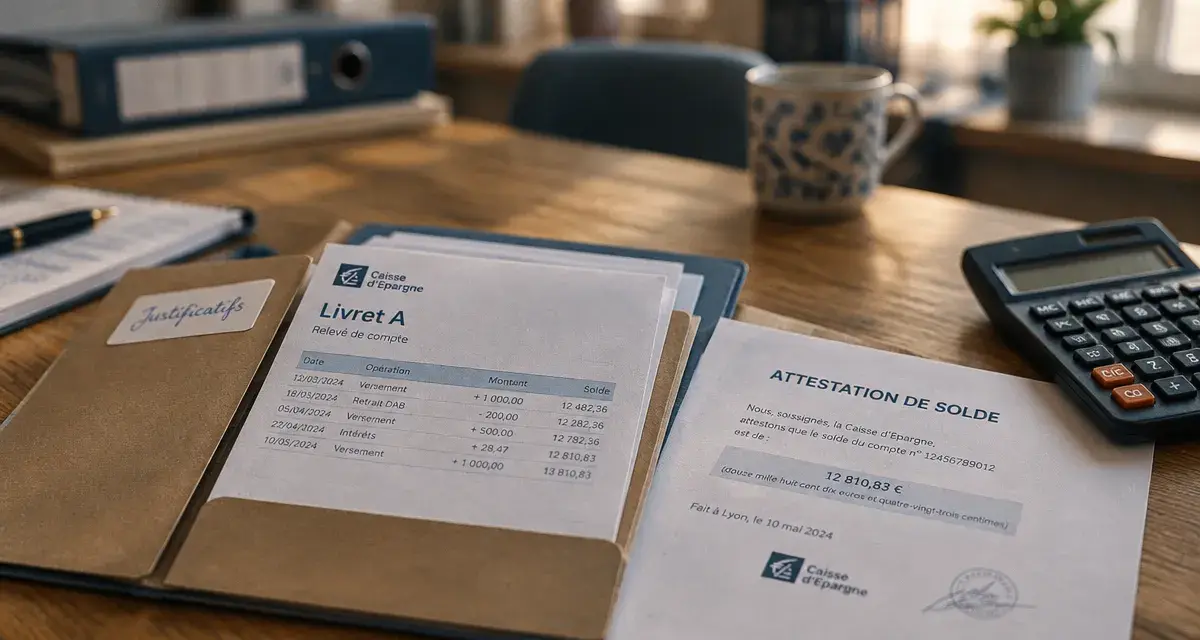
Pour obtenir un prêt immobilier, disposer d’un apport ne suffit pas. Il faut aussi prouver son existence, sa disponibilité et son origine. Les justificatifs d’épargne permettent à la banque de comprendre d’où vient l’argent injecté dans le projet et de vérifier la cohérence du financement. Le document à fournir dépend de la provenance des fonds : livret bancaire, vente d’un bien, donation, prêt familial ou succession.
Ce que la banque vérifie derrière les justificatifs d’épargne
Un justificatif d’épargne est une pièce bancaire, notariale ou administrative qui établit le montant et la provenance des sommes destinées à constituer l’apport personnel. Il peut s’agir d’un relevé de Livret A, d’une attestation de solde, d’un acte de vente ou d’une déclaration de don. Il ne faut pas le confondre avec le justificatif d’apport : le premier explique l’origine de l’argent, tandis que le second permet de démontrer le montant effectivement mobilisable pour l’achat.
La banque s’en sert d’abord pour évaluer la solidité globale du dossier. L’apport peut financer une partie du prix du bien, mais aussi les frais de notaire, les frais d’agence ou des travaux. Une épargne constituée progressivement donne aussi des indications sur la gestion du budget. Cette analyse complète l’examen des revenus, des charges et du taux d’endettement, présenté comme ne devant pas dépasser 35 %.
La vérification répond également aux obligations de lutte contre le blanchiment de capitaux et le financement du terrorisme. L’établissement doit pouvoir relier une somme versée à une source identifiable et légale. Un virement important apparu récemment sur un compte n’est donc pas forcément problématique, mais il nécessite souvent une explication documentée. Plus le lien entre l’origine, le compte de réception et l’apport est clair, plus l’étude du dossier est simple.
Le bon document selon l’origine de votre apport
La pièce attendue varie selon que les fonds proviennent de votre épargne personnelle, d’un proche ou d’une opération immobilière. Réunir le document le plus probant dès le début limite les demandes complémentaires de la banque ou du courtier.
| Origine des fonds | Justificatif à présenter | Interlocuteur ou lieu d’obtention |
|---|---|---|
| Livret, compte épargne ou placement | Relevé récent ou attestation de solde | Banque ou espace bancaire |
| Vente d’un bien immobilier | Compromis, promesse ou acte notarié de vente | Notaire ou agent immobilier |
| Don familial | Copie de la déclaration de don manuel n°2735 | Donateur et service des impôts |
| Prêt familial | Contrat de prêt et, selon le cas, déclaration n°2062 | Prêteur familial et service des impôts |
| Succession | Attestation de succession ou acte de notoriété | Notaire |
Épargne personnelle, livrets et placements
Pour un Livret A, un LEP, un LDDS, un PEL, une assurance-vie ou un compte-titres, un relevé récent ou une attestation délivrée par l’établissement détenteur convient généralement. Le document doit faire apparaître le titulaire, le type de support et le solde. Si l’épargne est répartie entre plusieurs banques, fournissez les justificatifs de chaque établissement et indiquez la part réellement affectée à l’apport.
Vente, donation, prêt familial et succession
Une vente immobilière se justifie par le compromis, la promesse de vente ou l’acte authentique, selon l’avancement de l’opération. Pour un don familial, la copie du formulaire n°2735 est la pièce de référence citée. L’abattement indiqué est de 31 865 euros par personne, soit 63 730 euros dans l’exemple de deux parents ou de deux grands-parents, avec un renouvellement annoncé tous les 15 ans.
Dans le cas d’un prêt familial, un écrit devient nécessaire au-delà de 1 500 euros et une déclaration est indiquée au-delà de 750 euros. Le contrat de prêt et la déclaration n°2062 permettent de distinguer clairement cette somme d’un don. Pour une succession inférieure à 5 000 euros, une attestation de succession est mentionnée. Au-delà, l’acte de notoriété est requis, pour un coût indiqué de 69,23 euros.
Où trouver et actualiser les pièces demandées
Les justificatifs d’épargne sont souvent accessibles en PDF depuis l’espace client de la banque. Les relevés de comptes, les relevés de livrets et les attestations de solde peuvent y être téléchargés. Si le document n’est pas disponible ou s’il ne présente pas clairement les informations nécessaires, demandez une attestation dédiée à votre conseiller bancaire. Pour les actes liés à une vente ou à une succession, l’étude notariale reste l’interlocuteur central.
La date du document compte autant que sa nature. Un relevé ancien peut ne plus refléter le solde disponible après des dépenses, un rachat de placement ou un transfert de fonds. Avant l’envoi, vérifiez que les noms des titulaires correspondent à ceux du dossier de prêt, que les montants sont lisibles et que les virements entre vos comptes peuvent être retracés.
La meilleure méthode consiste à retracer le parcours des fonds au lieu de regarder uniquement le solde final : départ d’un livret, versement sur le compte courant, éventuel passage par un compte joint, puis virement vers le notaire. Cette chronologie transforme une suite de lignes bancaires en parcours vérifiable. Conservez les relevés qui encadrent chaque mouvement important. Vous pourrez ainsi expliquer une variation de solde et éviter qu’un transfert interne soit interprété comme une ressource inexpliquée.
Les autres pièces qui complètent le dossier de prêt immobilier
Les justificatifs d’épargne ne représentent qu’une partie du dossier de financement. La banque examine aussi les relevés de comptes des 3 derniers mois, notamment pour repérer les découverts, les crédits en cours et la régularité de la gestion. Elle demande également les documents permettant de rapprocher l’apport de la capacité réelle de remboursement.
- Pièce d’identité, justificatif de domicile et documents relatifs à la situation familiale ;
- Avis d’imposition et justificatifs de revenus ;
- Fiches de paie, contrat de travail ou justificatifs d’activité pour les indépendants ;
- Tableaux d’amortissement des crédits existants ;
- Compromis de vente, contrat de réservation en VEFA ou documents relatifs au bien financé.
Un achat sans épargne reste envisageable selon le profil, le bien et la politique de l’établissement. L’absence d’apport ne dispense toutefois pas d’expliquer les ressources mobilisées ni de présenter une situation financière solide. Dans tous les cas, séparez les justificatifs : créez un dossier « apport » avec une liste courte des montants prévus et des pièces associées.
Préparer un dossier clair avant de solliciter la banque
Commencez par fixer le montant exact de l’apport que vous souhaitez utiliser. Rassemblez ensuite les documents selon l’origine des fonds et nommez les fichiers de façon explicite : « relevé Livret A », « acte de vente » ou « déclaration don », par exemple. Ajoutez les relevés qui prouvent le transfert si les sommes ont changé de compte. Cette organisation aide le prêteur à relier chaque justificatif au montant annoncé.
Évitez les captures d’écran incomplètes, les relevés tronqués et les documents sur lesquels le titulaire n’apparaît pas. Si une somme provient d’un co-emprunteur, d’un compte joint ou d’un proche, expliquez sa destination et joignez la pièce correspondante. La cohérence entre les déclarations, les relevés bancaires et les actes reste déterminante pour l’étude du dossier.
Un courtier peut vous accompagner lors de cette étape en vérifiant la complétude du dossier avant sa présentation à plusieurs banques. Il ne remplace ni les documents officiels ni le contrôle du prêteur. Son intervention peut toutefois aider à repérer une pièce manquante, à distinguer un justificatif d’épargne d’un justificatif d’apport et à présenter le financement de façon plus lisible.

- Justificatifs d’épargne : les pièces à fournir selon l’origine de l’apport - 18 octobre 2026
- Quel courrier envoyer à la banque après un décès : signaler, obtenir les relevés ou clôturer ? - 17 octobre 2026
- Acheter un bien immobilier par SCI : gouvernance, fiscalité et transmission à anticiper - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Achat immobilier en PACS : 2 régimes et 3 outils pour sécuriser votre patrimoine
 Prodémial : réseau de conseil ou système de vente pyramidale ?
 Conformité Pinel du bail commercial type Leasemaker 3.0 : charges, travaux et clauses à risque
 Préavis bail commercial : le délai de 6 mois à respecter avant chaque échéance triennale