Exit tax : partir à l’étranger sans confondre impôt calculé et impôt à payer
L’exit tax peut vous concerner si vous quittez la France en détenant un portefeuille de titres important ou une participation significative dans une société. Elle permet d’imposer certaines plus-values accumulées avant le départ, même sans vente. Mais un impôt calculé au moment de l’expatriation n’est pas nécessairement payable immédiatement : le sursis de paiement et les possibilités de dégrèvement changent concrètement la situation.
Pour préparer votre départ, il faut distinguer trois questions : entrez-vous dans le dispositif, devez-vous avancer de la trésorerie et quels événements pourraient rendre l’impôt exigible ensuite ?
Qui entre réellement dans le champ de l’exit tax ?
L’exit tax française, prévue par l’article 167 bis du Code général des impôts, vise notamment les plus-values latentes sur certains droits sociaux, valeurs mobilières et titres. Son déclencheur est le transfert du domicile fiscal hors de France, et non un simple déménagement matériel ou l’obtention d’un visa étranger.
Quiz : maîtriser les règles de l’exit tax
Répondez aux sept questions, puis validez pour découvrir votre score et les corrections.
Réponses choisies : 0 sur 7
Le score sera affiché après validation.
Deux seuils alternatifs pour les plus-values latentes
Pour ce volet du dispositif, vous devez avoir été fiscalement domicilié en France pendant au moins six des dix années précédant le départ. Il faut également que les titres concernés, détenus par les membres du foyer fiscal, remplissent au moins l’une des conditions suivantes :
- leur valeur globale atteint au moins 800 000 euros ;
- ils représentent au moins 50 % des bénéfices sociaux d’une société.
Ces critères sont alternatifs. Un entrepreneur peut donc être concerné grâce au seuil de participation, même si ses titres valent moins de 800 000 euros. Inversement, un portefeuille réparti entre plusieurs sociétés peut entrer dans le dispositif par sa valeur totale, sans participation majoritaire.
Un dispositif qui dépasse le portefeuille boursier
L’analyse ne s’arrête pas aux actions cotées. Les parts de sociétés non cotées doivent aussi être examinées. Certaines créances issues d’une clause de complément de prix, ainsi que certaines plus-values déjà placées en report d’imposition, relèvent également de règles spécifiques lors du départ.
Les conditions ne sont pas identiques pour toutes ces catégories. Ne concluez donc pas à l’absence d’exit tax uniquement parce que votre portefeuille actuel reste sous les seuils. Un ancien apport de titres ou une cession assortie d’un complément de prix peut justifier une vérification distincte.
Ce qui est imposé : la plus-value, pas la valeur entière des titres
Pour les plus-values latentes, le principe consiste à mesurer le gain qui aurait été constaté si les titres avaient été cédés au moment du transfert du domicile fiscal. La base correspond généralement à la différence entre leur valeur à cette date et leur prix ou valeur d’acquisition, avec les ajustements prévus par les règles fiscales.
Prenons un cas simplifié : des titres acquis pour 200 000 euros valent 900 000 euros au départ. La plus-value latente est de 700 000 euros, avant les éventuels ajustements applicables. Ce n’est donc pas la totalité des 900 000 euros qui constitue le gain imposable.
La valorisation mérite autant d’attention que le taux
Pour des titres cotés, l’évaluation suit les modalités fiscales applicables aux cours de marché. Pour une entreprise non cotée, elle exige une justification plus approfondie : comptes récents, rentabilité, endettement, perspectives et transactions comparables peuvent contribuer à l’analyse. Une levée de fonds récente constitue un élément utile, mais ne résout pas automatiquement toutes les questions de valorisation.
Raisonnez à deux niveaux d’échelle : celui du foyer fiscal pour déterminer si les seuils sont franchis, puis celui de chaque ligne de titres pour calculer les gains concernés. Un tableau limité au total du patrimoine masque parfois une information décisive : deux participations de même valeur peuvent porter des plus-values très différentes selon leur coût d’acquisition. Cette double lecture aide à identifier les justificatifs prioritaires.
Le calcul de l’impôt dépend ensuite du régime applicable à chaque gain et de la situation du contribuable. Appliquer mécaniquement un taux unique à tout le portefeuille est insuffisant, notamment en présence de titres anciens, d’options fiscales ou de plus-values en report.
Le pays de destination détermine surtout les conditions du sursis
Le sursis de paiement permet de différer le règlement de l’impôt calculé au départ. Il ne signifie ni que l’exit tax disparaît immédiatement, ni que les obligations déclaratives sont supprimées. C’est la distinction essentielle pour évaluer votre besoin réel de trésorerie.
Un sursis automatique dans certaines destinations
Le sursis s’applique de plein droit pour un départ vers un État membre de l’Union européenne ou vers certains États et territoires disposant avec la France des instruments d’assistance administrative et de recouvrement requis, sous les conditions légales. Le simple fait qu’un pays ait signé une convention fiscale avec la France ne suffit pas à garantir ce traitement.
Pour les autres destinations, le sursis peut être accordé sur demande, avec des démarches préalables et, selon le cas, des garanties et la désignation d’un représentant. Certaines situations professionnelles ouvrent droit à des aménagements. Il faut vérifier ces conditions avant le transfert, et non au moment de remplir la déclaration annuelle suivante.
Une vente ultérieure peut rendre l’impôt exigible
La cession, le rachat, le remboursement ou l’annulation des titres peuvent mettre fin au sursis pour les titres concernés. Le montant effectivement dû peut toutefois être ajusté, notamment si le gain réalisé est inférieur à la plus-value constatée au départ ou si une imposition étrangère entre en jeu, dans les conditions prévues par les textes.
Un changement ultérieur de pays de résidence mérite aussi un examen. Le sursis n’est pas une autorisation générale d’ignorer les mouvements de titres et les changements de situation après l’expatriation.
Deux ou cinq ans : comprendre quand l’impôt peut être dégrevé
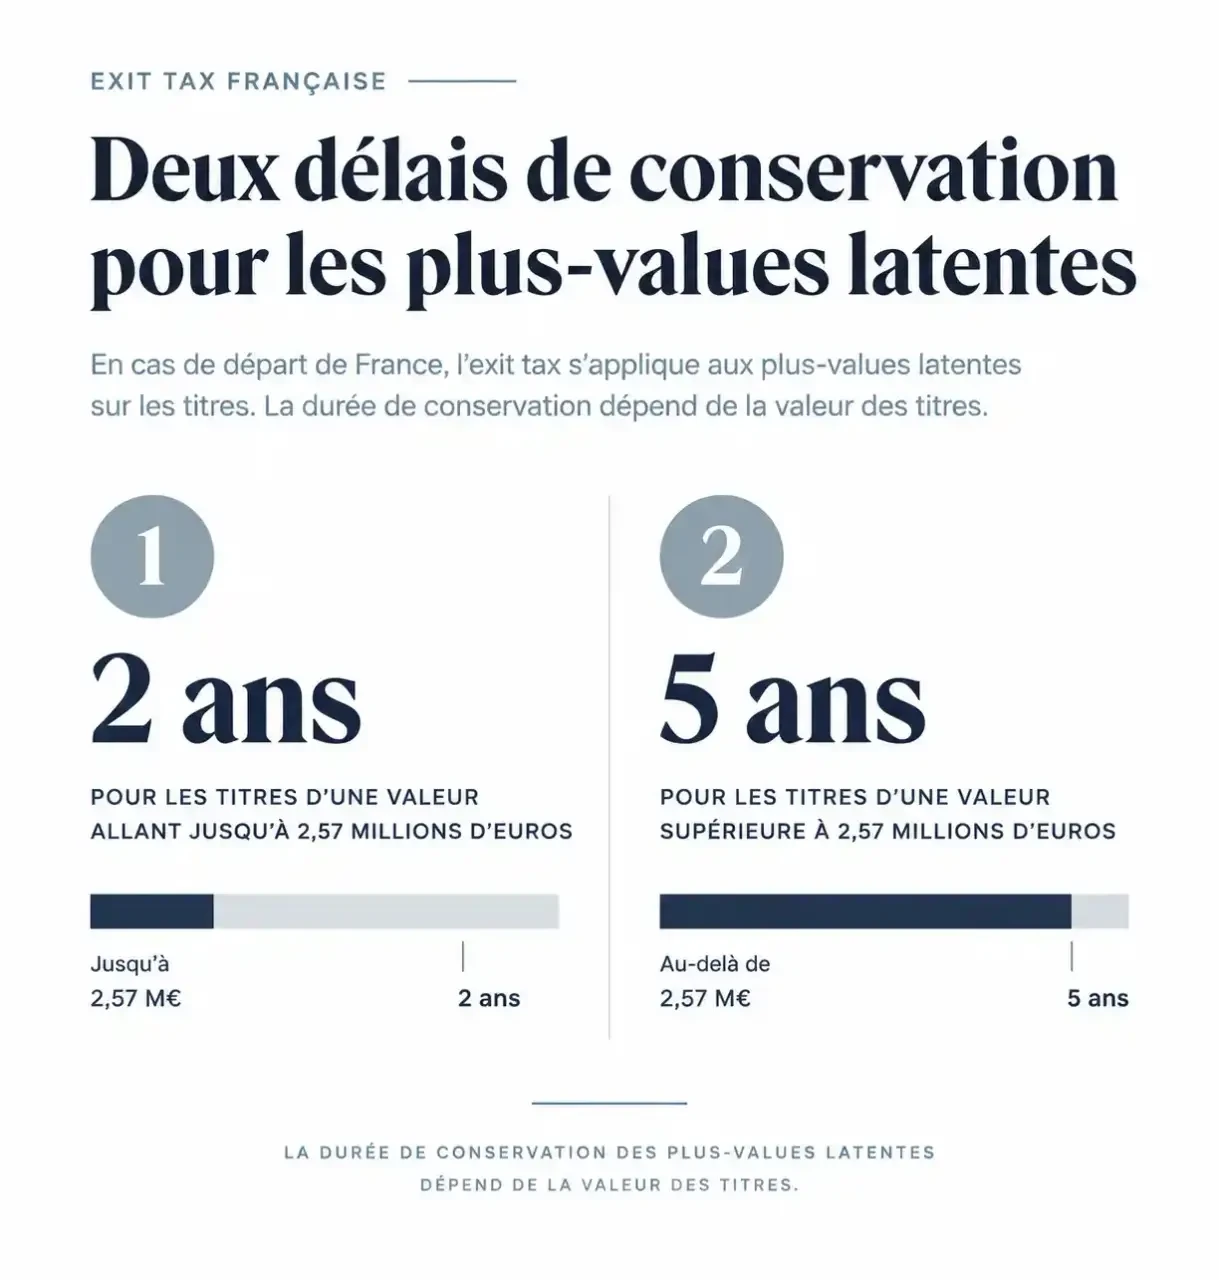
Pour les transferts intervenus depuis le 1er janvier 2019, l’impôt relatif aux plus-values latentes peut faire l’objet d’un dégrèvement après un délai de conservation. Ce délai dépend de la valeur des titres entrant dans le champ du dispositif au départ.
| Valeur des titres concernés au départ | Délai de conservation applicable |
|---|---|
| Jusqu’à 2,57 millions d’euros | Deux ans |
| Au-delà de 2,57 millions d’euros | Cinq ans |
Ces délais ne doivent pas être généralisés à toutes les composantes de l’exit tax. Les plus-values en report et les créances de complément de prix suivent leurs propres règles. Les départs plus anciens peuvent également rester soumis à des régimes différents.
Le retour en France peut entraîner un dégrèvement concernant des titres conservés, sous les conditions applicables. Le décès et certaines donations produisent également des effets spécifiques. Une donation ne constitue cependant pas une solution automatique : sa portée dépend notamment de la destination de résidence et des exigences légales relatives à l’opération.
Préparer le départ et conserver un dossier utilisable
La bonne préparation consiste à documenter la situation avant qu’elle ne devienne difficile à reconstituer. Les pièces conservées serviront autant à la déclaration initiale qu’à une vente ultérieure ou à une demande de dégrèvement.
- Fixez la date du transfert fiscal en examinant votre foyer, votre activité et vos intérêts économiques.
- Inventoriez les titres du foyer, les prix d’acquisition, les opérations d’apport et les éventuels reports d’imposition.
- Justifiez les valeurs retenues, particulièrement pour les sociétés non cotées.
- Vérifiez le sursis avant de partir si une demande préalable est nécessaire.
- Organisez le suivi déclaratif des ventes, donations, remboursements et changements de résidence.
La déclaration initiale utilise notamment le formulaire 2074-ETD. Les obligations de suivi dépendent ensuite de la nature des sommes concernées et des événements survenus ; elles ne se résument pas à une déclaration identique chaque année.
Avant une cession proche du départ, un apport à une holding ou une donation, faites examiner l’ensemble de la séquence par un professionnel de la fiscalité internationale. L’enjeu est de coordonner résidence fiscale, valorisation, sursis et calendrier des opérations, plutôt que de découvrir leurs effets après signature.
- Exit tax : partir à l’étranger sans confondre impôt calculé et impôt à payer - 6 novembre 2026
- Gestion de patrimoine à Rouen : choisir un conseil, pas seulement un placement - 5 novembre 2026
- Meilleur gestionnaire de patrimoine : les frais et les preuves comptent plus que le classement - 4 novembre 2026
Articles qui pourraient vous intéresser :
 APL en meublé ou non meublé : les 3 leviers qui modifient réellement votre calcul
 Défiscalisation en SCPI : 4 leviers pour réduire vos impôts sans contraintes locatives
 Plus-value sur résidence principale : 5 risques de requalification fiscale qui peuvent vous coûter cher
 Faut-il vendre ses actions Orange ? Analyse de rendement et stratégie de sortie