Vente en cascade : les risques d’un achat engagé avant une vente sécurisée
Le principal risque d’une vente en cascade est de vous engager à acheter alors que l’argent de votre propre vente reste incertain. Un refus de prêt, un retard ou une baisse de prix peut fragiliser plusieurs transactions. L’opération reste envisageable, à condition de vérifier chaque financement, de protéger les engagements contractuels et de prévoir une solution de repli.
Repérer où se situe la dépendance entre les ventes
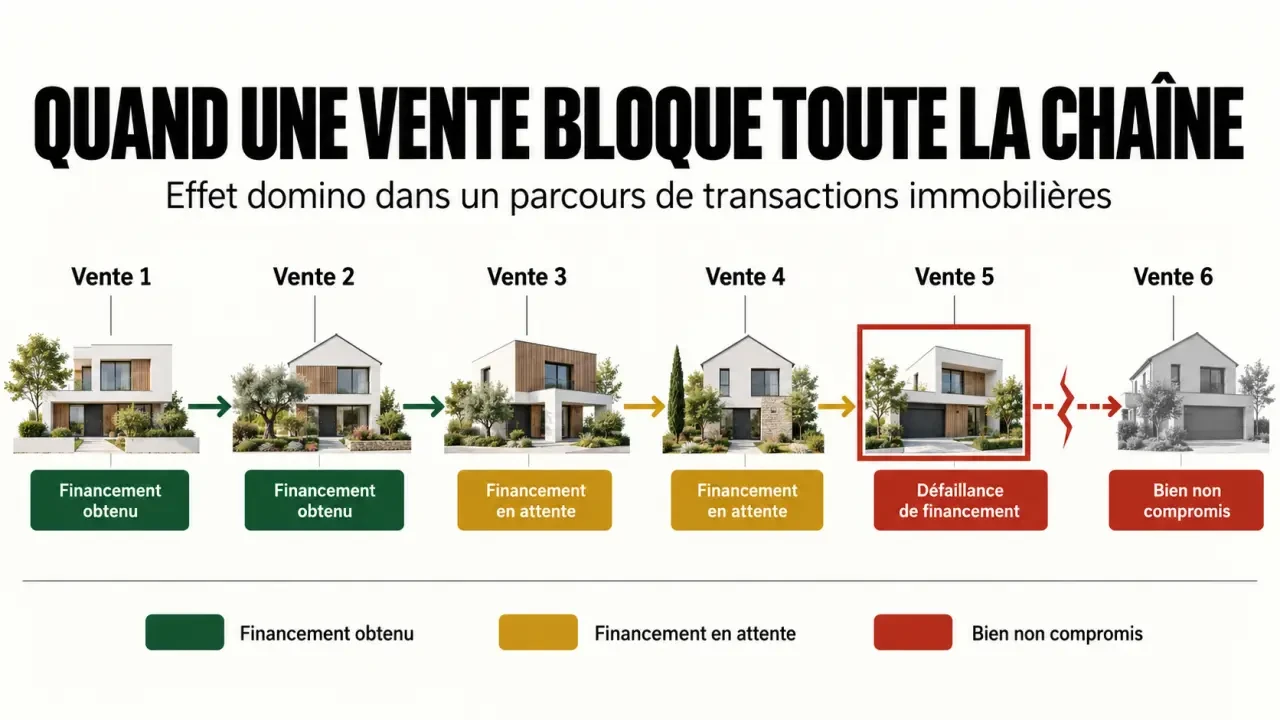
Une vente en cascade désigne un enchaînement immobilier dans lequel la vente d’un logement finance l’achat du suivant. Vous vendez votre appartement pour acheter une maison ; votre acquéreur doit lui-même vendre son bien pour vous payer. Chaque transaction dépend alors, financièrement ou contractuellement, d’une autre.
La vente concomitante désigne plutôt la proximité des signatures, parfois organisées le même jour. Elle ne garantit pas l’absence de risque. L’achat-revente décrit plus largement le changement de logement, tandis qu’une vente longue consiste à convenir d’un délai allongé avant l’acte authentique.
| Situation du bien à vendre | Niveau de risque | Point à vérifier |
|---|---|---|
| Sous compromis, financement de l’acquéreur obtenu et conditions satisfaites | Plus maîtrisable, mais non nul | Préparation de l’acte et disponibilité des fonds |
| Sous compromis, prêt ou autre condition encore en attente | Intermédiaire | Échéances contractuelles et solidité du dossier |
| Sans compromis, voire pas encore mis en vente | Élevé | Réalisme du prix et financement alternatif |
Une chaîne comportant 5 à 6 ventes successives multiplie les interlocuteurs et les échéances à surveiller. Le Journal de l’Agence cite également une proportion de 30 % des acquéreurs-vendeurs qui ne pourraient pas acheter avant d’avoir vendu : cette dépendance mérite donc d’être abordée dès la première offre.
Anticiper les conséquences d’un maillon défaillant
Le refus de prêt ne libère pas automatiquement toute la chaîne
Si l’acquéreur de votre logement n’obtient pas son crédit, votre vente peut échouer dans les conditions prévues au compromis. Mais votre propre achat ne disparaît pas automatiquement. Chaque contrat conserve ses conditions et ses obligations. Sans protection adaptée dans votre avant-contrat d’achat, vous pouvez rester engagé alors que votre apport n’est plus disponible.
Le vendeur du logement convoité supporte aussi un risque : son bien reste immobilisé pendant l’attente. Si l’opération échoue, il peut avoir perdu d’autres acheteurs, devoir relancer la commercialisation ou accepter un prix inférieur. Une éventuelle responsabilité ou indemnisation dépend des contrats et des circonstances, pas du seul échec de la chaîne.
Le retard peut coûter autant qu’une baisse de prix
Pour l’acheteur-vendeur, le danger est aussi budgétaire : mensualités existantes, intérêts du financement transitoire, assurances, charges de copropriété, stockage et hébergement provisoire peuvent se cumuler. Une vente conclue moins cher que prévu réduit également l’apport net disponible pour le prochain achat.
Pour mesurer cette fragilité, représentez la chaîne comme une colonne porteuse : sa solidité ne dépend pas de la moyenne des dossiers, mais de son point d’appui le plus incertain. Pour chaque vente, notez le fonds attendu, sa date de disponibilité et la pièce qui le confirme. Une estimation, un compromis et des fonds reçus chez le notaire ne constituent pas le même degré de sécurité. Cette lecture révèle où prévoir une réserve ou un financement indépendant.
Protéger les engagements avant de signer
Faire rédiger des conditions adaptées à votre situation
La condition suspensive de vente du bien actuel doit être négociée avec le vendeur : elle n’est ni automatique ni imposée à celui-ci. Faites préciser par le notaire le logement concerné, l’échéance, les démarches attendues et les modalités financières pertinentes. Une clause imprécise peut créer un désaccord au moment où vous avez besoin d’être protégé.
La condition suspensive d’obtention du prêt répond à un autre besoin : elle protège le financement bancaire prévu au contrat. Elle ne remplace pas nécessairement une condition de revente. Lorsqu’une condition échoue sans faute de l’acquéreur et conformément à ses modalités, les sommes versées ont en principe vocation à être restituées. À l’inverse, un manquement peut ouvrir un litige. L’indemnité d’immobilisation ou le dépôt de garantie ne revient donc pas automatiquement au vendeur.
Vérifier le prix et le financement, pas seulement la motivation
Demandez une estimation argumentée sur le marché local et calculez votre produit net de vente après remboursement du crédit restant et frais éventuels. L’agent immobilier doit informer et conseiller les parties sur les fragilités connues de l’opération ; il ne garantit toutefois ni l’accord bancaire ni la réalisation des ventes.
- Vérifiez si votre acquéreur dépend lui-même d’une revente.
- Distinguez une simulation bancaire d’une offre de prêt obtenue.
- Faites confirmer le budget avec une hypothèse de prix de vente plus basse.
- Fixez une échéance de revente réaliste et les conséquences de son dépassement.
Une bonne pratique consiste à ne pas laisser la recherche d’un acquéreur s’étirer au-delà de 6 mois sans réévaluation du montage. Ce repère n’est pas un délai légal : le calendrier doit rester compatible avec votre marché et vos engagements.
Organiser les signatures sans dépendre d’un calendrier parfait
Signer la vente puis l’achat le même jour est possible, mais exige une coordination préalable entre les notaires et les banques. Le prix de vente doit être disponible pour financer l’acquisition, après les remboursements et retenues nécessaires. Un rendez-vous fixé ne suffit pas à garantir le transfert des fonds.
- Avant les compromis : identifiez toutes les dépendances et transmettez-les aux professionnels concernés.
- Pendant les conditions suspensives : suivez les justificatifs, les demandes de prêt et les dates limites.
- Avant les actes : faites confirmer les appels de fonds, leur réception et l’ordre des signatures.
- En cas de retard : négociez suffisamment tôt un report écrit, sans présumer qu’il sera accepté.
Prévoyez séparément la remise des clés et le déménagement. Une occupation après la vente nécessite un accord encadré, notamment sur l’assurance, les frais et la date de libération. Une marge logistique évite qu’un simple décalage de signature devienne une urgence d’hébergement.
Choisir une alternative selon le risque que vous pouvez supporter
Le prêt relais permet d’acheter avant d’avoir vendu en avançant une partie de la valeur du logement. Le Crédit Agricole évoque une avance d’environ 60 à 80 % de la valeur estimée. Certains montages de relais sec se situent autour de 70 à 80 %, selon le marché et le dossier. Ces proportions ne sont pas garanties : le crédit restant dû et les critères bancaires comptent.
Le relais sec convient lorsque l’avance et vos fonds suffisent à l’achat ; le relais complémentaire s’accompagne d’un prêt immobilier supplémentaire. Sa durée peut aller jusqu’à 2 ans selon le contrat. Il réduit la dépendance immédiate entre les transactions, mais expose aux intérêts, à l’assurance et au risque de ne pas vendre dans les délais.
La vente longue vous laisse davantage de temps avant de quitter votre logement, si votre acquéreur accepte cette attente. Elle n’apporte cependant pas, à elle seule, les fonds nécessaires à votre prochain achat avant la signature définitive.
Enfin, vendre puis louer temporairement sépare les opérations et rend votre budget d’achat plus certain. Le prix à payer est concret : loyer, stockage éventuel et double déménagement. Avant de vous engager, comparez ce coût au coût total d’un relais avec votre banque, et faites valider les clauses par votre notaire. La solution la plus sûre est celle qui reste supportable même si la vente prend du retard.
Articles qui pourraient vous intéresser :
 Quittance de loyer : 4 usages administratifs et les mentions obligatoires pour sa validité
 Fin de bail commercial : 6 mois de préavis et les erreurs qui reportent le congé
 Usufruit du conjoint survivant en famille recomposée : la protection qui peut bloquer l’héritage des enfants
 Déduction du loyer pour acheter une maison : seule la part acquisitive réduit le prix