Déduction du loyer pour acheter une maison : seule la part acquisitive réduit le prix
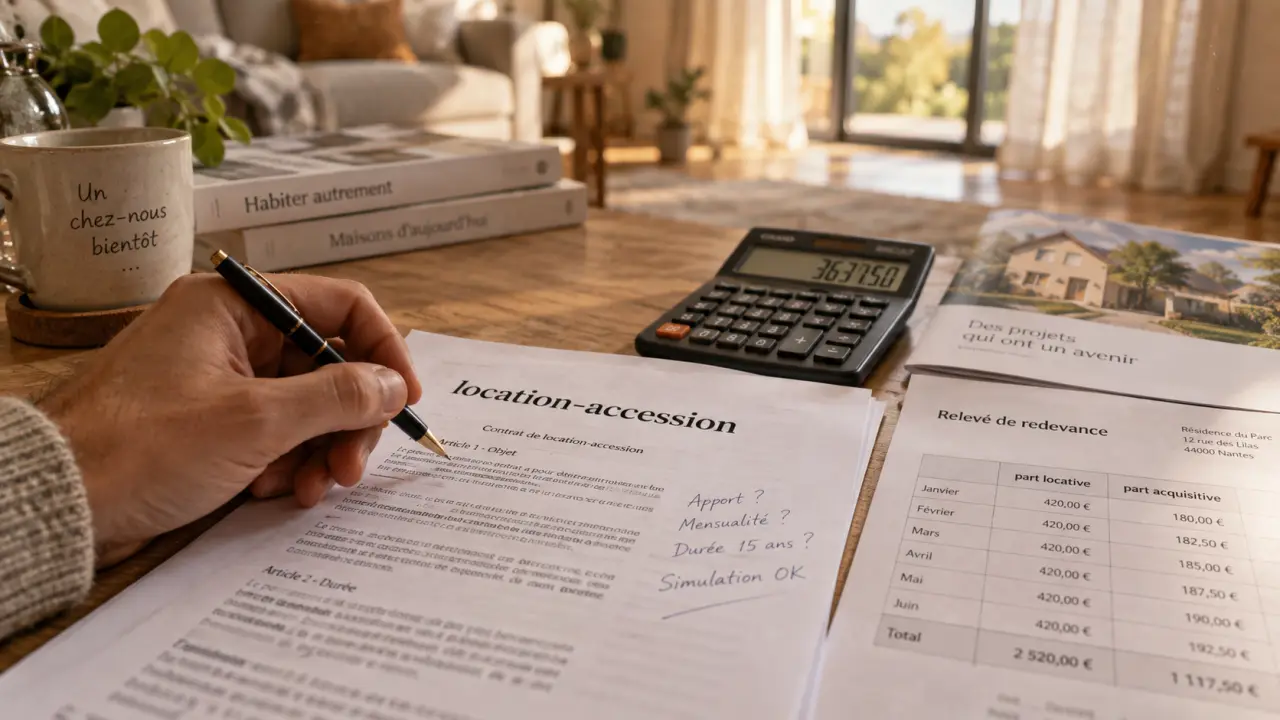
La déduction du loyer pour l’achat d’une maison existe, mais elle ne concerne pas une location classique. Elle repose sur la location-accession, aussi appelée location avec option d’achat ou LOA immobilière. Pendant une période définie, vous occupez le logement et versez une somme qui pourra réduire le prix si vous achetez. Le point décisif consiste à distinguer la part réellement acquise de la simple indemnité d’occupation.
Un loyer ordinaire ne se déduit pas du prix de vente
Dans un bail d’habitation traditionnel, les loyers rémunèrent uniquement l’usage du logement. Même si le propriétaire accepte de vous vendre sa maison plus tard, les mensualités déjà versées ne deviennent pas automatiquement un apport ni une réduction du prix. Pour qu’une déduction du loyer soit possible, elle doit être prévue dès l’origine dans un contrat de location-accession.
Ce mécanisme est encadré par la loi n° 84-595 du 12 juillet 1984. Le futur propriétaire porte alors le statut de locataire-accédant. Il bénéficie d’une phase d’occupation avant de décider d’exercer ou non son option d’achat. Le vendeur conserve la propriété du bien jusqu’à la signature définitive de la vente devant notaire.
La redevance : deux montants derrière une même mensualité
La somme mensuelle versée n’est pas un loyer au sens strict : il s’agit d’une redevance. Elle comprend deux composantes, qui doivent être clairement séparées dans le contrat :
- la part locative, ou indemnité d’occupation, qui rémunère le fait d’habiter la maison. Elle n’est pas déduite du prix de vente ;
- la part acquisitive, assimilable à une épargne versée au vendeur. Elle vient réduire le solde du prix si l’option est levée.
Cette ventilation est fondamentale. Un contrat qui indique seulement qu’« une partie des loyers sera déduite », sans préciser les montants, le calendrier et le prix final, ne permet pas d’évaluer sérieusement l’opération.
Calculer la somme réellement déduite : un exemple concret
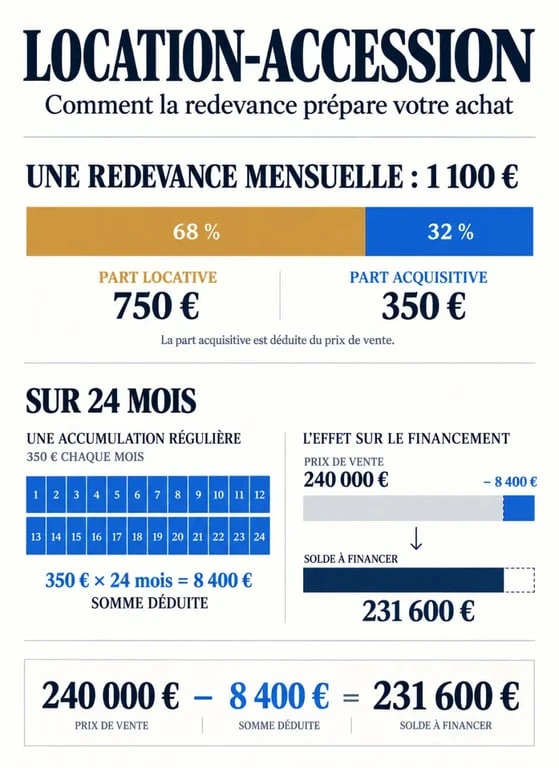
La formule est simple : prix fixé au contrat moins total des parts acquisitives versées = prix restant à financer. La part locative reste le coût de l’occupation du logement. Elle ne disparaît pas au moment de l’achat.
| Élément de l’opération | Exemple |
|---|---|
| Prix de vente fixé à la signature | 240 000 € |
| Redevance mensuelle totale | 1 100 € |
| Dont part locative | 750 € par mois |
| Dont part acquisitive | 350 € par mois |
| Durée d’occupation envisagée | 24 mois |
| Total déductible du prix | 8 400 € |
| Prix restant à financer à l’achat | 231 600 € |
Dans cet exemple, les 26 400 € de redevances versées sur deux ans ne réduisent donc pas intégralement le prix. Seuls les 8 400 € de part acquisitive sont imputés sur le montant de la vente. Cette distinction évite de confondre loyers payés et capital constitué lors de la préparation du prêt immobilier.
Pour juger l’opération, il faut examiner le coût global : prix fixé, part acquisitive, coût de l’occupation, charges, assurance et futur crédit. Comparer uniquement la redevance mensuelle avec son loyer actuel peut donner une impression trompeuse. Le montant réellement constitué et la somme qu’il faudra encore emprunter sont les deux données à suivre.
Ce que le contrat doit verrouiller avant toute signature
La location-accession repose sur un engagement plus structuré qu’un simple accord oral entre un bailleur et son locataire. L’acte doit notamment identifier le logement, fixer le prix de vente, préciser la durée de la phase locative, détailler la redevance et ses deux parts, ainsi que les modalités de levée de l’option. Les diagnostics obligatoires doivent être fournis au titre de la location et de la vente.
Prix bloqué et levée d’option
Le prix de vente est en principe déterminé dès la signature. C’est un avantage si le marché immobilier progresse, car l’acquéreur potentiel connaît le montant auquel il pourra acheter. À l’inverse, si les prix baissent, ce montant fixé peut devenir moins intéressant que celui de biens comparables disponibles au moment de l’achat.
La levée d’option peut intervenir à tout moment jusqu’au terme prévu au contrat. Le locataire-accédant doit alors obtenir son financement, signer l’acte notarié et régler le solde du prix, après déduction des sommes acquises prévues. La banque analysera sa situation au moment de la demande : la période de location ne garantit donc pas, à elle seule, l’obtention d’un crédit.
Acompte, charges et renoncement
Un acompte initial peut être demandé, souvent compris entre 5 % et 10 % de la valeur du bien. Il remplace le dépôt de garantie classique et sécurise le vendeur. En cas de renoncement à l’achat, les conséquences financières dépendent des clauses signées. La perte de cet acompte est un risque majeur à examiner avant de s’engager.
La répartition des charges, des travaux, de l’assurance et de la taxe foncière doit aussi être écrite noir sur blanc. Pendant la phase locative, le locataire-accédant n’est pas encore propriétaire. Il ne doit pas accepter des obligations de propriétaire sans comprendre précisément leur portée.
Location-accession ou achat classique : à qui le dispositif convient-il ?
La location-accession peut aider un ménage qui a besoin de temps pour consolider son apport ou son dossier bancaire : jeune couple, foyer en transition professionnelle ou indépendant ne disposant pas encore de plusieurs années de revenus stabilisés. Elle permet aussi de vérifier que la maison, son environnement et le budget quotidien correspondent réellement au projet de vie.
- Atouts : prix connu à l’avance, apport progressif grâce à la part acquisitive, période de test dans le logement et montant du prêt potentiellement réduit.
- Limites : redevance parfois plus élevée qu’un loyer courant, prix potentiellement défavorable en cas de baisse du marché, risque de perdre l’acompte et nécessité de financer l’achat à la fin du contrat.
- Achat classique : il est souvent plus simple si l’apport et la capacité d’emprunt sont déjà suffisants, car chaque étape est immédiate et le coût total est plus facile à comparer.
Le leasing immobilier représente environ 5 % du coût total du logement. Ce surcoût potentiel doit être comparé à l’avantage recherché : gagner du temps pour épargner, stabiliser sa situation professionnelle ou tester un bien avant de s’endetter sur une longue période. Il faut aussi tenir compte du fait que les redevances sont versées avant l’achat, puis que les frais liés à la vente interviennent au moment de la levée de l’option.
PSLA, vente HLM et bail réel solidaire : des alternatives encadrées
Le prêt social de location-accession (PSLA) est une forme encadrée de location-accession destinée aux ménages respectant des plafonds de ressources. Il peut couvrir jusqu’à 100 % du montant de l’opération. À la levée de l’option, le prix de vente initial est minoré de 1 % à chaque date anniversaire du contrat de location.
Le PSLA peut notamment ouvrir droit à une TVA réduite à 5,5 % et à une exonération de taxe foncière sur les propriétés bâties pendant 15 ans. Les plafonds de loyers et de prix diffèrent selon les zones : ils vont, pour les loyers, de 9,00 €/m² en zone C à 15,30 €/m² en zone A bis. L’éligibilité doit donc être vérifiée avec l’opérateur et selon la composition du foyer.
La vente d’un logement HLM à son occupant et le bail réel solidaire sont d’autres voies d’accession abordable, mais leur logique diffère. Dans un bail réel solidaire, le foncier et le bâti sont dissociés : l’acquéreur achète le logement sans acheter le terrain. Avant de choisir, faites comparer par un notaire ou un conseiller le coût final, les conditions de revente et les aides mobilisables, plutôt que de vous arrêter au seul montant de la mensualité.

- Déduction du loyer pour acheter une maison : seule la part acquisitive réduit le prix - 27 septembre 2026
- Vendre un appartement avec des impayés de copropriété reste possible, sous conditions - 26 septembre 2026
- Deux résidences principales en France : une seule règle, des exceptions strictes - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Louer sans fiche de paie : 3 stratégies pour transformer votre dossier avec PtitClic
 Délai de réponse du juge des tutelles : 3 mois légaux et stratégies pour débloquer votre succession
 Vente de résidence principale : conditions d’exonération et risques de taxation
 Prix d’une surélévation de 40 m² : budget, techniques et contraintes structurelles