Vendre un appartement avec des impayés de copropriété reste possible, sous conditions
Vendre malgré des impayés : ce qui bloque réellement la transaction
Des charges de copropriété impayées n’interdisent pas, à elles seules, de vendre un appartement. En revanche, dissimuler une dette, attendre le dernier moment ou contester une somme sans en informer le notaire peut retarder l’acte authentique. Le dossier doit donc présenter une situation chiffrée et documentée, que les parties pourront traiter au moment de la vente.
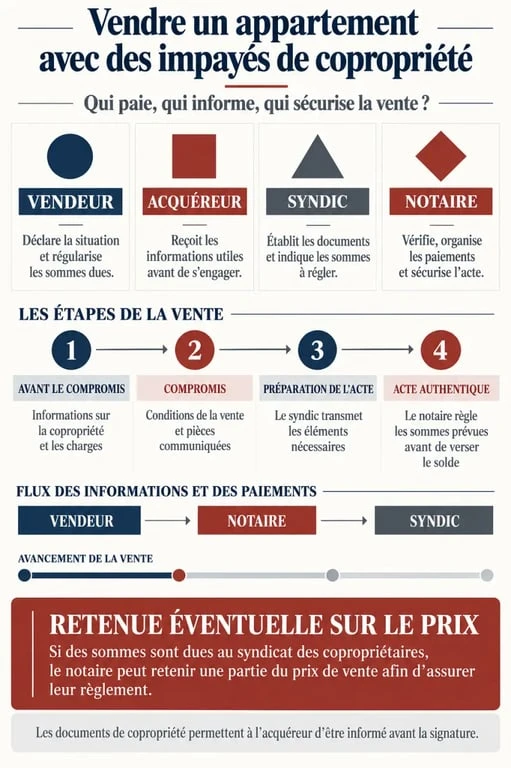
La dette du vendeur n’est pas automatiquement celle de l’acquéreur
Les charges échues avant la vente et restées impayées constituent une dette personnelle du vendeur envers le syndicat des copropriétaires. L’acquéreur ne devient pas automatiquement débiteur de ces sommes parce qu’il achète le lot. Cette absence de solidarité automatique protège l’acheteur, sans empêcher le syndic de sécuriser le recouvrement directement sur le prix de vente.
Cette dette individuelle doit être distinguée de la situation financière générale de la copropriété. Si plusieurs copropriétaires ne paient pas leurs charges, l’assemblée générale peut voter un appel de fonds pour assurer l’entretien de l’immeuble. L’acquéreur peut alors devoir participer à des dépenses futures liées à la vie collective, sans reprendre pour autant les impayés personnels de son vendeur.
Le prix de vente peut effectivement être retenu
Après avoir été informé de la vente, le syndic dispose d’un délai de 15 jours pour former opposition au versement du prix et demander le paiement des sommes dues. Le notaire ne verse alors pas immédiatement au vendeur la fraction concernée. Il conserve les fonds nécessaires à la régularisation de la dette, puis les affecte selon les sommes justifiées.
Cette retenue ne constitue pas une sanction automatique. Elle protège le syndicat des copropriétaires et garantit le paiement d’une dette signalée. Lorsque le prix net vendeur est suffisant, la vente peut souvent être conclue sans règlement préalable par le vendeur. Si le prix ne couvre pas le prêt restant, les inscriptions et les charges impayées, la situation doit être examinée avant la signature.
Qui paie quoi autour de la date de mutation ?
La date déterminante est en principe celle de l’exigibilité, c’est-à-dire le moment où la copropriété peut réclamer la somme. La date du vote de la dépense ne suffit pas toujours. L’article 6-2 du décret du 17 mars 1967 fixe les règles de répartition entre vendeur et acquéreur, sous réserve des clauses prévues dans le compromis ou l’acte authentique.
| Nature de la somme | Règle habituelle | Point à vérifier |
|---|---|---|
| Charges courantes déjà exigibles avant l’acte | Vendeur | Appels de charges et décompte du syndic |
| Charges exigibles après la signature | Acquéreur | Date d’exigibilité indiquée dans l’appel de fonds |
| Provision de travaux votée avant la vente, mais exigible après | Acquéreur, sauf clause contraire | Calendrier des appels de fonds |
| Travaux ou dépenses réattribués par contrat | Selon la clause vendeur-acquéreur | Compromis et acte authentique |
| Impayés personnels antérieurs du vendeur | Vendeur | État daté et éventuelle opposition du syndic |
Un vote de travaux intervenu avant la vente ne suffit donc pas à désigner le débiteur entre les parties. Si l’appel de fonds devient exigible après l’acte, il incombe en principe à l’acquéreur. Le compromis peut toutefois prévoir que le vendeur le prendra à sa charge, notamment lorsque les travaux étaient connus pendant la négociation. La clause doit désigner précisément la dépense concernée et sa date d’exigibilité.
La même logique s’applique au fonds de travaux, à un emprunt collectif ou à un échéancier de plan pluriannuel de travaux. Pour déterminer qui paie, il faut vérifier le document d’appel de fonds et la date à laquelle la somme devient exigible. Se limiter à la date de l’assemblée générale peut conduire à une mauvaise répartition entre les parties.
Les documents à réunir avant le compromis et l’acte
La transparence documentaire permet à l’acheteur d’évaluer la copropriété et au notaire de préparer une répartition fiable. Il est préférable de demander les pièces tôt. Une dette découverte quelques jours avant la signature peut compliquer les échanges et retarder la régularisation.
Pré-état daté et état daté : deux usages distincts
Le pré-état daté rassemble les informations financières et administratives à communiquer à l’acquéreur avant la vente. Il peut notamment présenter les charges courantes, le fonds de travaux, les sommes susceptibles d’être dues et la situation générale de la copropriété. L’acheteur dispose ainsi d’éléments pour évaluer les dépenses à venir et les risques éventuels.
L’état daté est établi par le syndic dans le cadre de la vente. Il détaille les sommes restant dues par le vendeur, celles éventuellement dues par le syndicat au vendeur et les éléments nécessaires au calcul des charges. Ce document permet au notaire de connaître la situation financière du lot et de préparer le règlement des sommes signalées.
La checklist utile pour éviter les zones d’ombre
- les derniers appels de fonds et le décompte précis des charges impayées ;
- les procès-verbaux des trois dernières assemblées générales ;
- le règlement de copropriété et, si nécessaire, ses modificatifs ;
- les informations sur les travaux votés, le fonds de travaux et un éventuel emprunt collectif ;
- les courriers de mise en demeure, les accords d’échelonnement ou les contestations en cours ;
- le pré-état daté, puis l’état daté demandé par le notaire.
Le vendeur a intérêt à joindre les justificatifs de paiement récents et à signaler toute contestation motivée. Une somme discutée ne doit pas être ignorée : son montant, son origine et la procédure engagée doivent être identifiés. L’acheteur, de son côté, doit lire les procès-verbaux au-delà des seules décisions de travaux. Ils peuvent révéler des impayés collectifs, des appels exceptionnels ou des dépenses à venir.
Le rôle du syndic et du notaire pour sécuriser le règlement
Le syndic agit pour le syndicat des copropriétaires. Il fournit les informations financières, établit l’état daté et peut engager le recouvrement des charges sans autorisation préalable de l’assemblée générale. Le notaire ne tranche pas un litige de fond. Il sécurise la vente, vérifie les documents et organise le circuit des fonds.
Prévoir une régularisation claire dans le compromis
Dès le compromis, il est prudent d’indiquer les impayés connus, leur montant, les travaux votés et la règle retenue entre les parties pour les appels futurs. Une clause peut prévoir une retenue sur le prix, une prise en charge par le vendeur ou un ajustement du prix. Plus elle vise une dépense précise et une date déterminée, moins elle laisse de place au conflit.
Cette convention règle les relations entre vendeur et acquéreur. Elle ne modifie pas nécessairement les droits du syndicat des copropriétaires, qui peut réclamer les sommes selon les règles applicables et utiliser l’opposition au versement du prix. Le notaire doit donc disposer d’une rédaction cohérente avec les documents transmis par le syndic.
Si l’acquéreur règle finalement une somme qui devait contractuellement être supportée par le vendeur, il peut demander son remboursement sur le fondement de la responsabilité contractuelle, notamment de l’article 1231-1 du Code civil. Il doit conserver le compromis, l’acte authentique, les appels de fonds et les preuves de paiement pour établir la répartition convenue.
Agir avant que la dette ne devienne contentieuse
Face à des impayés persistants, le syndic peut adresser une mise en demeure, solliciter une injonction de payer ou engager une action devant le tribunal judiciaire. Si la dette reste sans solution, une saisie immobilière peut être envisagée. Mettre le bien en vente suffisamment tôt peut préserver les marges de négociation et éviter que la procédure ne rende la transaction plus complexe.
- Demandez au syndic un décompte actualisé et vérifiez poste par poste les sommes réclamées.
- Transmettez rapidement les informations au notaire et informez l’acquéreur avec précision.
- Évaluez le prix net réellement disponible après le remboursement du prêt, les frais et les retenues prévisibles.
- Négociez, si nécessaire, un échéancier ou une régularisation directement sur le prix de vente.
- En cas de désaccord sérieux, de saisie engagée ou de prix insuffisant, consultez un avocat en droit immobilier avant de signer.
Une vente peut donc servir à régulariser les impayés, à condition de ne pas laisser la dette hors du dossier. Un montant exact, des documents cohérents et une répartition écrite permettent au notaire, au syndic, au vendeur et à l’acquéreur d’avancer avec des attentes réalistes.

- Déduction du loyer pour acheter une maison : seule la part acquisitive réduit le prix - 27 septembre 2026
- Vendre un appartement avec des impayés de copropriété reste possible, sous conditions - 26 septembre 2026
- Deux résidences principales en France : une seule règle, des exceptions strictes - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Surélévation de maison ancienne : 1,5 tonne/m² et 4 diagnostics pour prévenir les fissures structurelles
 Oubli de déclaration d’achèvement des travaux : comment régulariser sans risque ?
 Malfaçons chez Les Nouveaux Constructeurs : identifier les risques et faire valoir vos droits
 Réseau Expertimo : 100% de commission et 4 points clés pour évaluer votre choix