Investir dans le locatif saisonnier : rentabilité, fiscalité, démarches et risques
Investir dans le locatif saisonnier peut rapporter davantage qu’une location classique, mais le résultat dépend du nombre de nuits louées, des frais de gestion et des règles locales. Un tarif élevé ne suffit pas : avant d’acheter, comparez les revenus nets des deux formules et assurez-vous que le logement pourra être exploité comme prévu.
Ce placement convient surtout à un propriétaire prêt à gérer des séjours fréquents ou à payer une conciergerie. Il demande aussi une réserve de trésorerie pour les périodes creuses, les réparations et les mensualités de crédit.
Qu’est-ce que l’investissement locatif saisonnier ?
Investir dans le locatif saisonnier consiste à acheter un logement meublé pour le proposer à une clientèle de passage, pour une nuit, une semaine ou un mois. Le voyageur n’en fait pas sa résidence principale et un même séjour ne dépasse pas 90 jours consécutifs. Le bien doit être prêt à vivre : couchages, mobilier, vaisselle et équipements utiles font partie de l’offre.
Simulateur de rentabilité du locatif saisonnier
Renseignez vos hypothèses pour estimer la rentabilité et comparer plusieurs niveaux d’activité.
Investissement et activité annuelle
Résultats annuels estimés
Comparer trois scénarios
Modifiez les variations en pourcentage par rapport aux nuits louées et au prix moyen saisis ci-dessus. Les nuits sont limitées aux disponibilités annuelles.
Prudent
Central
Favorable
À noter : les résultats dépendent des hypothèses saisies et constituent des estimations. Renseignez l’impôt selon votre situation fiscale réelle. Cet outil ne prend pas en compte toutes les particularités de votre projet et ne remplace pas un conseil professionnel.
À la différence d’un bail classique, les occupants changent souvent. Vous devez donc organiser les réservations, les arrivées, les départs, le ménage et l’entretien. En contrepartie, vous pouvez adapter le prix aux périodes de forte demande et réserver certaines dates pour votre propre usage, au prix de recettes perdues.
La location saisonnière est-elle vraiment plus rentable ?
Elle peut l’être lorsque les nuitées occupées couvrent à la fois les frais fixes et les dépenses liées à chaque séjour. À l’inverse, une belle haute saison peut masquer plusieurs mois peu remplis. La comparaison utile porte sur une année entière, avec le même coût d’acquisition et des hypothèses cohérentes pour chaque mode de location.
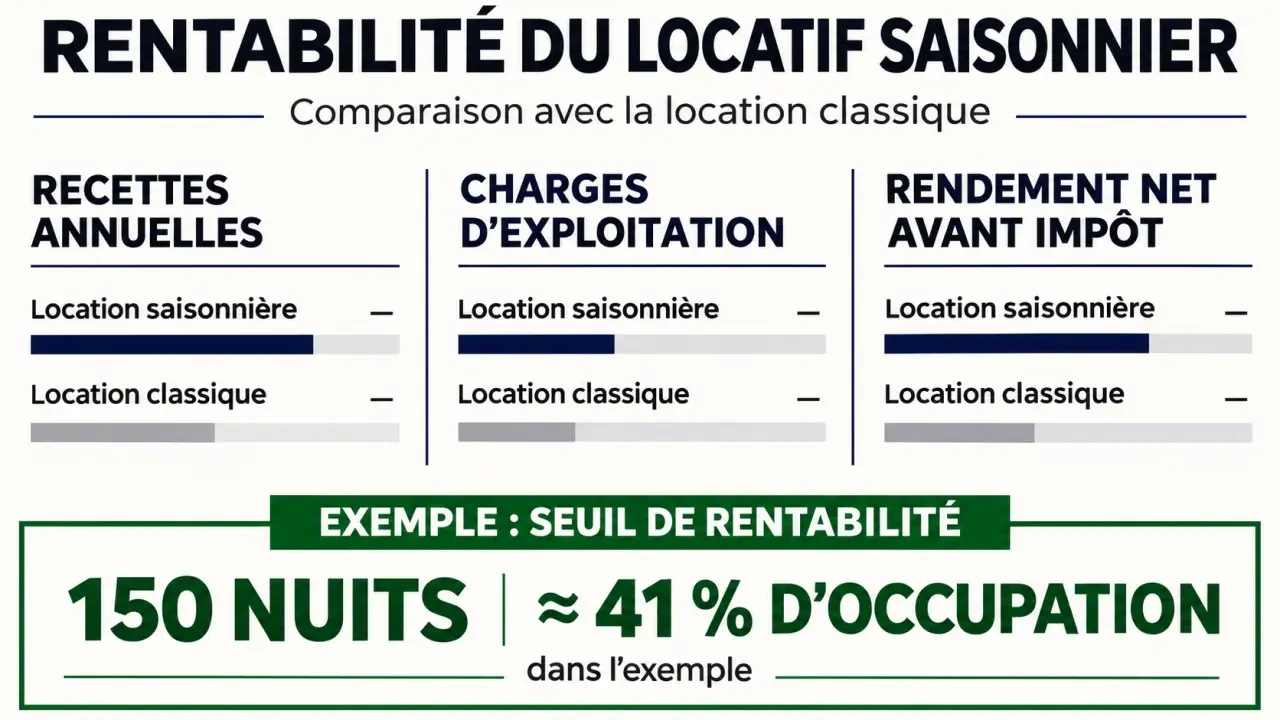
Calculer le rendement sans oublier les frais
- Recettes annuelles : nombre de nuits facturées multiplié par le prix moyen par nuit.
- Rendement brut : recettes annuelles divisées par le coût total du projet, puis multipliées par 100.
- Rendement net avant impôt : recettes moins charges annuelles d’exploitation, divisées par le coût total du projet, puis multipliées par 100.
Le coût du projet comprend le prix d’achat, les frais d’acquisition, les travaux et le mobilier. Les charges comprennent notamment copropriété, taxe foncière, assurance, énergie, accès internet, entretien, commissions et frais de gestion. Le ménage doit figurer dans les dépenses même s’il est facturé au voyageur ; dans ce cas, ajoutez aussi la somme encaissée aux recettes.
Le rendement net avant impôt ne mesure pas ce qu’il reste sur votre compte après remboursement du prêt. Pour calculer cette trésorerie, retirez aussi les mensualités et l’impôt. Ne déduisez pas deux fois les intérêts d’emprunt s’ils sont déjà inclus dans les mensualités retenues.
Exemple : comparer les deux locations
Supposons un projet complet à 200 000 €, sans crédit pour simplifier la comparaison. Les chiffres suivants sont des hypothèses, pas une promesse de rendement.
| Sur une année | Saisonnier | Location classique |
|---|---|---|
| Recettes | 150 nuits à 100 € : 15 000 € | 12 loyers à 850 € : 10 200 € |
| Charges d’exploitation | 6 000 € | 2 200 € |
| Revenu net avant impôt | 9 000 € | 8 000 € |
| Rendement net avant impôt | 4,5 % | 4 % |
Dans cet exemple, le saisonnier apporte 1 000 € de plus avant impôt, mais impose davantage de travail. Si seulement 120 nuits sont vendues au même prix et que les charges restent à 6 000 €, le revenu net descend à 6 000 €. Les charges variables peuvent toutefois diminuer avec le nombre de séjours : détaillez-les dans votre propre simulation.
Quel taux d’occupation rend le projet viable ?
Calculez un seuil en distinguant les frais fixes des frais variables. Si vos charges fixes et vos mensualités représentent 12 000 € par an, et si chaque nuit vendue à 100 € laisse 80 € après frais variables, il vous faut 150 nuits pour couvrir ces sorties d’argent, avant impôt et dépenses imprévues. Cela représente environ 41 % d’une année complète.
Ce seuil ne rémunère ni votre temps ni votre apport. Refaites le calcul avec moins de nuits et un tarif moyen plus bas. Si votre budget ne supporte pas ce scénario prudent, le projet est fragile.
Comment choisir un bien pour louer en saisonnier ?
Cherchez une demande répartie dans l’année
Une destination prisée en été ne garantit pas des réservations en hiver. Repérez les motifs de séjour hors vacances : déplacements professionnels, événements, visites familiales ou activités accessibles toute l’année.
Étudiez ensuite des annonces comparables dans le quartier : capacité, état, équipements, prix et disponibilités selon les périodes. Une date affichée comme indisponible n’est pas forcément réservée ; elle peut aussi être bloquée par le propriétaire.
Adaptez le bien à votre clientèle
- Pour de courts séjours urbains : privilégiez l’accès aux transports, une connexion internet fiable et une arrivée simple.
- Pour les familles : regardez la disposition des couchages, la cuisine, les rangements et la facilité de stationnement.
- Pour une clientèle de vacances : mesurez le trajet réel jusqu’aux activités et l’intérêt du logement lorsque la météo est mauvaise.
Un appartement facile à nettoyer et doté d’équipements robustes peut coûter moins cher à exploiter qu’un bien séduisant mais fragile. Chiffrez les travaux, le remplacement du linge et du mobilier dès le départ.
Quelle fiscalité et quel statut choisir ?
LMNP ou LMP : une qualification fiscale
La location meublée exercée en nom propre relève généralement des bénéfices industriels et commerciaux. Le loueur peut être qualifié de loueur en meublé non professionnel ou de loueur en meublé professionnel selon ses recettes et sa situation fiscale. Cette distinction peut modifier le traitement des déficits, des plus-values et des cotisations sociales.
Ne confondez pas ce statut avec le choix du régime d’imposition : être LMNP ne signifie pas automatiquement être au micro-BIC. Le classement éventuel du logement en meublé de tourisme, de une à cinq étoiles, peut aussi avoir des conséquences fiscales.
Micro-BIC ou réel : quelle différence ?
Au micro-BIC, l’impôt est calculé sur les recettes après un abattement forfaitaire. Vous ne déduisez pas séparément vos dépenses réelles. Ce système est plus simple, mais peut être défavorable si vos frais sont importants.
Au régime réel, les charges admises sont prises en compte pour déterminer le résultat imposable. Vous pouvez aussi, sous conditions, amortir le logement et le mobilier : il s’agit de répartir comptablement une partie de leur coût sur plusieurs années. L’amortissement n’est pas une sortie d’argent annuelle supplémentaire et son traitement obéit à des limites. Le réel demande une comptabilité plus suivie.
En règle générale, le micro-BIC convient mieux quand les charges sont faibles par rapport aux recettes, et le réel quand elles sont élevées, par exemple avec un crédit ou des travaux importants. Comparez les deux sur plusieurs années, en intégrant les frais comptables et les conséquences d’une revente.
Faut-il acheter en société ?
Une SCI ou une SAS peut répondre à un projet détenu à plusieurs, mais sa facilité de partage ne suffit pas à en faire le meilleur choix fiscal. La location meublée a un caractère commercial et peut modifier l’imposition d’une SCI. Une société ajoute aussi des formalités et des coûts de gestion. Comparez le montage avec un achat en nom propre avant de signer.
Quelles démarches et quels risques anticiper ?
Les démarches avant la première réservation
- Examinez les règles de la commune. Une déclaration, un numéro d’enregistrement ou une autorisation de changement d’usage peuvent être nécessaires. La possibilité de louer et les formalités dépendent notamment de la commune et de la nature du logement.
- Lisez le règlement de copropriété. Cherchez les clauses relatives à l’usage des lots et aux activités autorisées. Une acquisition rentable sur le papier ne compense pas une exploitation interdite.
- Déclarez le début d’activité. La location meublée implique une immatriculation permettant d’obtenir un numéro SIRET.
- Adaptez l’assurance. Signalez à votre assureur que le logement accueille des occupants successifs. Examinez les garanties pour les dégâts, la responsabilité civile et les périodes sans locataire.
- Organisez l’exploitation. Prévoyez contrat, calendrier, remise des clés, ménage, linge et intervention en cas de panne. Si vous déléguez, comptez une commission sur les recettes, souvent complétée par des frais de prestations comme le ménage ou le linge.
Une règle applicable à une résidence principale ne se transpose pas nécessairement à un logement acheté pour être loué : vérifiez que l’usage prévu est permis pour ce bien précis avant de vous engager.
Les principaux risques
- Nuits invendues : les charges fixes et les mensualités continuent de courir quand le logement est vide, alors que les recettes varient d’un mois à l’autre.
- Règles qui évoluent : les règles communales, de copropriété ou fiscales peuvent changer et réduire, voire interdire l’activité. La revente peut alors devenir plus difficile.
- Dégradations et litiges : dégâts, nuisances pour le voisinage ou conflits avec la copropriété peuvent coûter cher, d’où l’intérêt d’une assurance adaptée et d’un règlement intérieur clair.
- Réputation et plateformes : des avis négatifs font baisser les réservations, et une forte dépendance à une seule plateforme vous expose à ses commissions et à ses règles.
- Endettement : des mensualités fixes pèsent davantage sur un budget quand les revenus sont irréguliers.
Une réserve de trésorerie et un scénario prudent de recettes limitent l’effet de ces aléas.
Comment optimiser l’occupation et la rentabilité ?
Présentez à la banque un budget complet : acquisition, frais, ameublement, travaux et réserve de trésorerie. Ajoutez un scénario prudent de recettes et le coût d’une gestion déléguée. Un apport réduit le montant emprunté, mais conserver une épargne disponible aide à faire face aux premières dépenses et aux nuits invendues.
Pour remplir le calendrier, soignez les photos, décrivez les équipements et indiquez clairement les limites du logement. Adaptez les prix à la demande plutôt que de conserver le tarif de haute saison toute l’année.
Si vous publiez sur plusieurs plateformes, un logiciel synchronisant les calendriers réduit le risque de double réservation. Une serrure connectée peut simplifier l’arrivée, sans remplacer une solution en cas de panne. Enfin, mesurez chaque mois les nuits vendues, le prix moyen et les frais par séjour : ces trois indicateurs montrent si l’occupation supplémentaire améliore réellement votre résultat.
Articles qui pourraient vous intéresser :
 Divorce et crédit immobilier : comment calculer l’indemnité d’occupation sans léser votre patrimoine ?
 Prêt relais immobilier : 5 alternatives pour sécuriser votre achat sans double crédit
 Annuler son bail après signature : 4 recours légaux et la procédure de résiliation
 Deux résidences principales en France : une seule règle, des exceptions strictes