Investir en nue-propriété : décote, fiscalité et risques à connaître
Investir en nue-propriété permet d’acheter un bien immobilier à prix réduit, en échange de l’absence de loyers et de jouissance pendant une période donnée. La décote se situe souvent entre 30 et 40 % pour un démembrement temporaire de 15 à 20 ans. À son terme, vous devenez plein propriétaire sans payer à nouveau l’usufruit.
Cette solution convient surtout si vous cherchez à préparer un projet à long terme et disposez déjà d’une épargne de précaution. Elle est moins adaptée si vous avez besoin de revenus immédiats ou si vous risquez de devoir revendre rapidement.
Comment fonctionne l’achat en nue-propriété ?
La pleine propriété réunit le droit d’utiliser un bien, d’en percevoir les revenus et d’en disposer. Le démembrement sépare ces droits entre deux personnes :
- L’usufruitier peut occuper le logement ou le louer et encaisser les loyers. Il assume en principe l’entretien courant et la gestion locative.
- Le nu-propriétaire détient le bien sans pouvoir l’occuper ni percevoir les loyers pendant la durée de l’usufruit. Il peut vendre ou transmettre son droit.
Dans un montage temporaire, la date de fin figure dans l’acte. À cette échéance, l’usufruit s’éteint et la pleine propriété se reconstitue automatiquement. Vous pouvez alors envisager d’occuper, de louer ou de vendre le bien, en tenant compte de la situation du logement et des éventuels droits de l’occupant.
Un usufruit peut aussi être viager : il prend alors fin au décès de l’usufruitier. Sa durée est inconnue à l’achat. Ce montage ne donne donc pas la même visibilité sur la date à laquelle vous pourrez disposer du logement.
Décote et rendement : un exemple pour comprendre
La réduction de prix correspond à la valeur du droit d’utiliser le bien et d’en percevoir les revenus pendant le démembrement. Elle dépend notamment de sa durée, du marché locatif et des conditions prévues dans l’acte. Une décote importante ne suffit pas à rendre une opération intéressante : elle doit s’appliquer à une estimation réaliste du bien en pleine propriété.
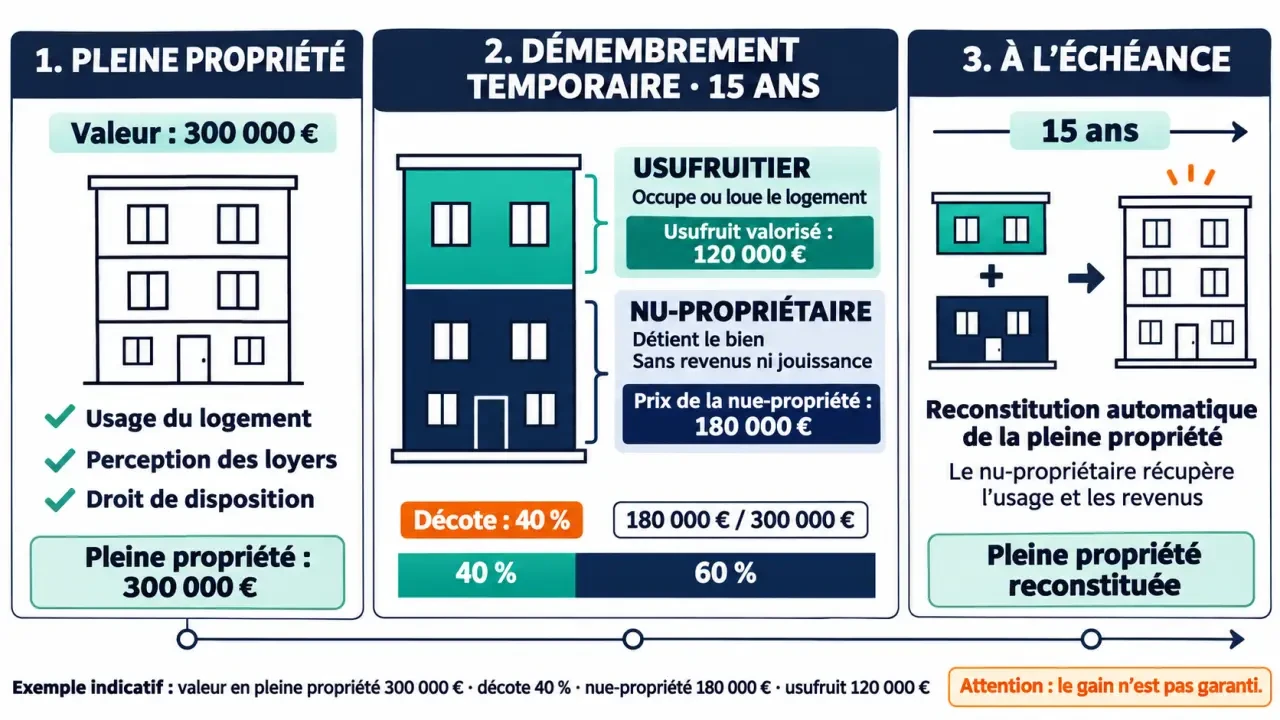
Prenons un exemple simplifié, sans crédit :
- Valeur estimée en pleine propriété au départ : 300 000 €.
- Décote retenue : 40 %, soit 120 000 €.
- Prix de la nue-propriété : 180 000 €.
- Durée du démembrement : 15 ans.
Si le logement vaut toujours 300 000 € à l’échéance, l’écart avec le prix d’achat atteint 120 000 €. Cet écart n’est pas un loyer ni un gain garanti. Dans cette hypothèse, il représente environ 3,5 % par an en rendement annualisé brut, avant frais d’acquisition, travaux, fiscalité et éventuels frais de vente.
Si la valeur du bien tombe à 250 000 €, l’écart brut descend à 70 000 €. À l’inverse, une hausse du marché peut l’augmenter. Le résultat dépend donc autant du prix initial et du marché local que de la décote affichée.
Un calcul utile avant d’acheter
Pour comparer deux offres, partez d’une valeur de revente prudente en fin de démembrement. Retirez le prix d’achat, les frais d’acquisition, le coût du crédit et les dépenses restant à votre charge. Divisez ensuite le résultat par la durée pour obtenir un gain annuel moyen en euros. Ce premier calcul ne remplace pas un rendement annualisé, mais il rend visibles les frais que la décote peut masquer.
Les avantages et les limites à mesurer
Un patrimoine immobilier sans gestion locative quotidienne
Pendant le démembrement, l’usufruitier gère généralement les relations avec l’occupant et perçoit les loyers. Vous n’avez pas de revenu locatif à déclarer au titre de ce bien durant cette période.
Le montage peut ainsi servir à préparer une mise en location future, un logement pour plus tard ou une transmission.
Une immobilisation longue et une sortie incertaine
Vous ne pouvez ni habiter le logement ni toucher ses loyers pendant l’usufruit. Si vous empruntez, les mensualités doivent être payées avec d’autres revenus. Les intérêts d’emprunt ne sont pas automatiquement déductibles : leur traitement dépend notamment de l’utilisation du bien et de la situation fiscale.
Vous pouvez revendre votre nue-propriété avant le terme, mais l’acheteur acquiert un droit grevé par l’usufruit restant. Le nombre d’acquéreurs potentiels et le prix obtenu peuvent en souffrir. La durée restante, l’état du logement et le marché immobilier pèseront sur la vente.
Enfin, la fin de l’usufruit ne garantit ni une hausse de valeur ni un logement immédiatement libre. Les travaux nécessaires à la remise en location ou à l’occupation peuvent aussi réduire le gain attendu.
Qui paie les charges et les impôts ?
Entretien, grosses réparations et taxe foncière
En principe, l’usufruitier prend en charge l’entretien courant. Les grosses réparations définies par le Code civil incombent au nu-propriétaire, sauf notamment si elles résultent d’un défaut d’entretien de l’usufruitier. L’acte peut organiser autrement la répartition entre les parties : une prise en charge élargie par l’usufruitier peut ainsi limiter les dépenses du nu-propriétaire.
La taxe foncière est en principe établie au nom de l’usufruitier. Lisez également les clauses sur les charges de copropriété, les travaux votés, l’assurance et la remise en état à l’échéance. Une promesse générale de « zéro charge » ne remplace pas une liste précise des dépenses assumées.
IFI : une exonération habituelle, pas universelle
En règle générale, l’usufruitier déclare la valeur du bien en pleine propriété pour l’impôt sur la fortune immobilière. Le nu-propriétaire ne l’ajoute alors pas à son patrimoine taxable à l’IFI. Il existe toutefois des exceptions où usufruitier et nu-propriétaire déclarent chacun la valeur de leur droit, notamment dans certains démembrements issus d’une succession.
Revente et plus-value
Une vente peut générer une plus-value immobilière imposable. Le calcul dépend notamment du droit vendu, de son prix d’acquisition, de la durée de détention et des frais admis. Lors d’une vente après réunion de l’usufruit à la nue-propriété, le prix d’acquisition retenu ne correspond pas automatiquement à la valeur du bien au jour où vous êtes devenu plein propriétaire.
La durée de détention peut ouvrir droit à des abattements. Le résultat fiscal doit être distingué du gain économique illustré plus haut : les deux calculs n’utilisent pas nécessairement les mêmes montants.
Donation et succession
La nue-propriété peut être donnée ou transmise par succession. Les droits éventuels portent sur la valeur transmise, après application des règles et abattements concernés. Lorsque l’usufruit est viager, le barème fiscal de l’article 669 du Code général des impôts répartit la valeur entre usufruit et nue-propriété en fonction de l’âge de l’usufruitier.
À l’extinction normale de l’usufruit, la réunion des droits au profit du nu-propriétaire n’entraîne en principe pas de droits de mutation supplémentaires sur cette réunion. Une donation avec réserve d’usufruit obéit toutefois à ses propres règles, notamment si le donateur décède peu après la donation.
Nue-propriété, location classique ou SCPI : que choisir ?
| Solution | Revenus pendant la détention | Gestion et sortie | Objectif principal |
|---|---|---|---|
| Nue-propriété temporaire | Aucun loyer pour le nu-propriétaire | Gestion locative généralement assurée par l’usufruitier ; revente anticipée possible mais moins aisée | Constituer un patrimoine pour une échéance future |
| Location en pleine propriété | Loyers potentiels, diminués des charges et périodes vacantes | Gestion directe ou déléguée ; vente du logement entier | Rechercher des revenus et conserver la maîtrise du bien |
| Location meublée non professionnelle | Loyers potentiels issus d’un logement meublé | Mobilier, entretien et fiscalité propres à la location meublée | Percevoir des revenus locatifs avec un logement équipé |
| Parts de SCPI en pleine propriété | Distributions éventuelles, non garanties | Gestion déléguée ; revente des parts non garantie et délai variable | Accéder à un portefeuille immobilier sans gérer chaque immeuble |
La location meublée est une forme de location en pleine propriété, pas une garantie de rendement. Les parts de SCPI peuvent elles aussi être démembrées.
Comment choisir et financer votre investissement ?
- Fixez une échéance compatible avec vos besoins. Si vous souhaitez disposer du bien dans dix ans, un usufruit de quinze ans ne répond pas à votre projet. Gardez aussi une réserve disponible pour les imprévus.
- Estimez le prix en pleine propriété. Comparez le logement avec des biens similaires, au même emplacement et dans un état comparable. Une décote calculée sur un prix initial trop élevé peut disparaître à la revente.
- Examinez l’usufruitier et ses engagements. Identifiez qui occupera ou louera le logement, qui gérera les travaux et ce qui est prévu en cas de difficulté de l’usufruitier.
- Lisez les documents du bien et du démembrement. Repérez les charges, les travaux de copropriété, les conditions de restitution et la situation des occupants à la fin de l’usufruit.
- Construisez le financement sur vos revenus actuels. Intégrez mensualités, assurance, frais d’acquisition et dépenses éventuelles, sans compter sur les loyers du bien pendant le démembrement.
- Faites préciser les clauses dans l’acte notarié. La durée, les obligations de chaque partie et les conditions de fin du démembrement doivent être cohérentes avec le calcul présenté avant l’achat.
Questions fréquentes avant d’investir
Quelle durée choisir ?
Les montages temporaires proposés pour investir durent souvent 15 à 20 ans, sans que cette fourchette soit une durée obligatoire. Une période plus longue peut justifier une décote plus forte, mais elle retarde la disponibilité du bien et augmente la durée sans loyers.
Peut-on vendre avant la fin ?
Oui. Vous pouvez céder votre nue-propriété sans vendre l’usufruit. L’acquéreur devra respecter l’usufruit jusqu’à son extinction. Pour vendre la pleine propriété avant cette date, l’accord de l’usufruitier est nécessaire.
Quel bien privilégier ?
Choisissez d’abord un logement que vous accepteriez de détenir en pleine propriété : emplacement accessible, demande locative identifiable, charges supportables et état de l’immeuble adapté à votre budget. La décote améliore le prix d’entrée ; elle ne corrige ni un emplacement peu recherché ni des travaux futurs disproportionnés.
- Investir en nue-propriété : décote, fiscalité et risques à connaître - 13 novembre 2026
- Désolidarisation de prêt immobilier : étapes, frais et solutions - 12 novembre 2026
- Invariant fiscal : où trouver ce numéro et faut-il l’inscrire au bail ? - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Surélévation de maison ancienne : 1,5 tonne/m² et 4 diagnostics pour prévenir les fissures structurelles
 Oubli de déclaration d’achèvement des travaux : comment régulariser sans risque ?
 Malfaçons chez Les Nouveaux Constructeurs : identifier les risques et faire valoir vos droits
 Réseau Expertimo : 100% de commission et 4 points clés pour évaluer votre choix