Désolidarisation de prêt immobilier : étapes, frais et solutions
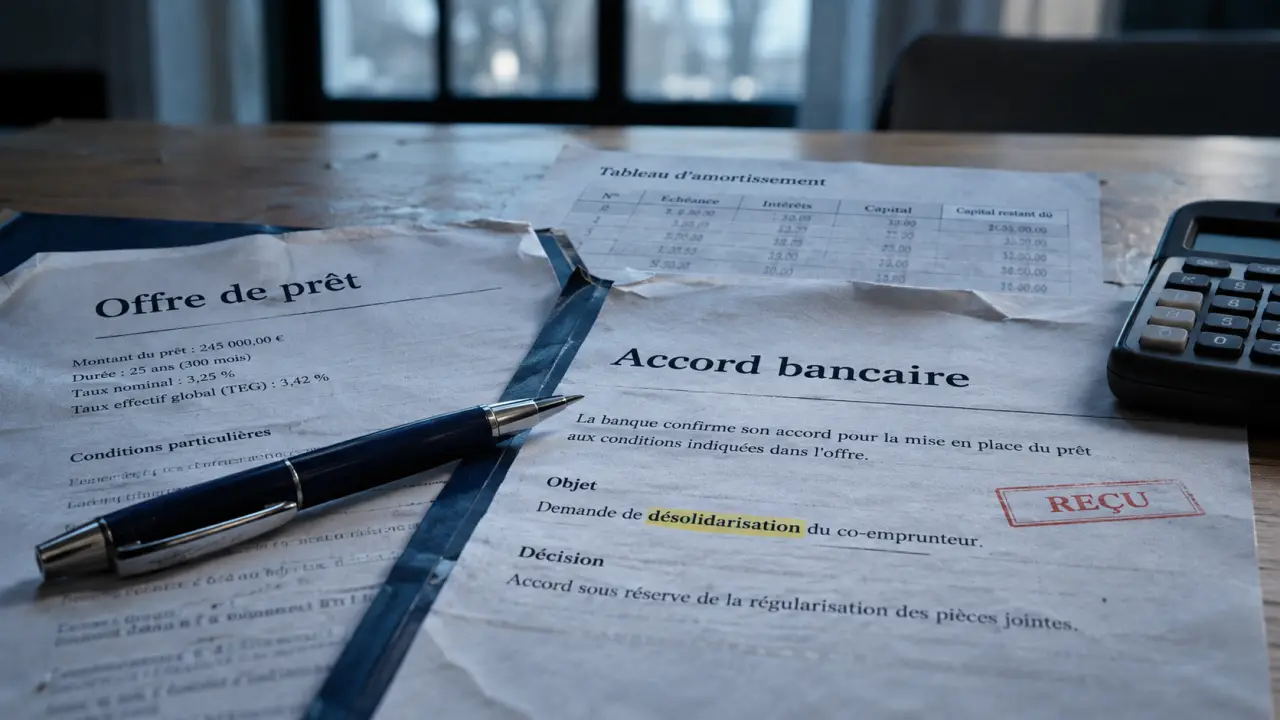
La désolidarisation d’un prêt immobilier permet à un co-emprunteur de quitter le crédit, tandis que l’autre continue à le rembourser. Elle exige l’accord écrit de la banque : une séparation, un divorce ou un accord entre ex-conjoints ne suffisent pas à mettre fin à l’engagement envers elle.
Si l’un souhaite conserver le logement, il peut aussi devoir racheter la part de l’autre et adapter son assurance. Avant de choisir cette solution, comparez le coût complet de la reprise avec celui d’une vente.
Que signifie se désolidariser d’un prêt immobilier ?
Lorsque deux personnes signent un crédit comportant une clause de solidarité, chacune peut être tenue de payer l’ensemble des sommes dues si l’autre ne rembourse pas. Cette obligation concerne aussi bien des partenaires mariés ou pacsés que des concubins, dès lors qu’ils ont signé le prêt en tant que co-emprunteurs.
Après une désolidarisation acceptée par la banque, la personne libérée ne reste plus tenue de payer les échéances futures au titre du prêt modifié. L’autre poursuit le remboursement aux conditions prévues dans l’accord bancaire. Le crédit ne disparaît donc pas.
Ne confondez pas propriété et crédit. Un acte qui attribue le logement à un seul ex-conjoint ne retire pas, à lui seul, l’autre du contrat de prêt. Inversement, quitter le prêt ne transfère pas automatiquement sa part du bien.
Désolidarisation, soulte et vente : trois opérations différentes
| Opération | Effet principal | Point de vigilance |
|---|---|---|
| Désolidarisation | Un emprunteur quitte le crédit avec l’accord de la banque. | Le prêt continue et la propriété doit être réglée séparément. |
| Rachat de soulte | Un propriétaire acquiert la part de l’autre, généralement contre une somme d’argent. | L’acte de partage ne libère pas automatiquement du prêt. |
| Vente et remboursement | Le prix de vente sert notamment à solder le crédit. | Si le prix ne couvre pas la dette et les frais, un complément reste à financer. |
Qui peut demander à quitter le prêt et à quel moment ?
Un co-emprunteur peut solliciter la banque dès que le projet de séparation ou de partage se précise. La démarche concerne aussi des proches ou des associés ayant emprunté ensemble. Dans un couple, le statut matrimonial influence le partage du patrimoine, mais ne remplace pas l’accord du prêteur sur le crédit.
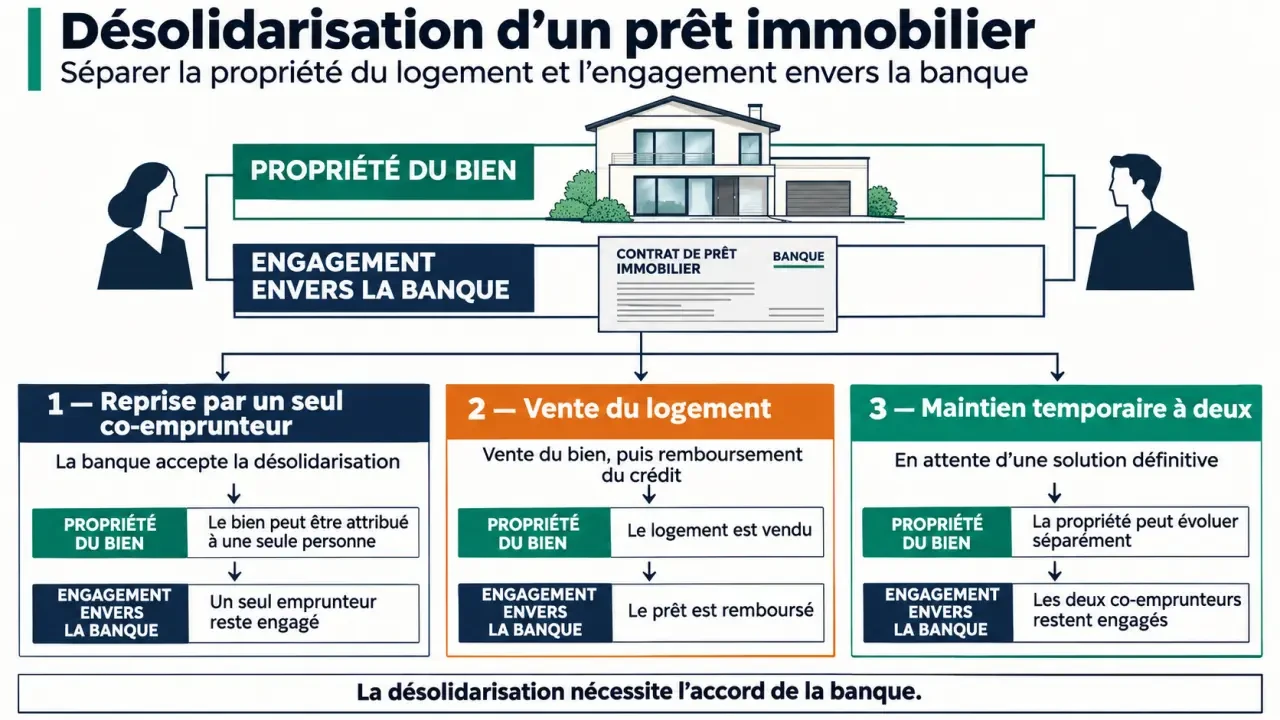
Commencez avant de signer définitivement le partage. Vous pourrez ainsi savoir si la personne qui garde le logement peut reprendre le prêt et financer une éventuelle soulte. Tant que la banque n’a pas formalisé son accord, les deux signataires restent engagés selon leur contrat, même si un seul occupe le bien ou paie les mensualités.
Comment obtenir une désolidarisation ?
- Définissez le projet. Décidez qui souhaite conserver le logement, estimez sa valeur et relevez le capital restant dû sur le tableau d’amortissement.
- Chiffrez le partage. Identifiez les parts de propriété et la somme éventuellement due à celui qui part. Le notaire intervient pour formaliser le transfert immobilier.
- Écrivez à la banque. Indiquez les références du prêt, l’identité des co-emprunteurs, le nom de la personne qui souhaite reprendre le crédit et celui de la personne à libérer. Un courrier recommandé avec accusé de réception permet de conserver une preuve de l’envoi.
- Présentez le dossier financier. Joignez les justificatifs de revenus et de charges du repreneur, le tableau du prêt et les éléments relatifs au bien et au partage envisagé.
- Attendez l’accord formalisé. La banque peut proposer un avenant au prêt et une adaptation des garanties. Lisez les nouvelles conditions, puis coordonnez leur signature avec l’acte notarié et l’assurance.
Conservez l’accord écrit qui libère le co-emprunteur sortant. Un simple échange sur le principe de la reprise ne vaut pas nécessairement modification du contrat.
Quels justificatifs préparer ?
Le dossier comprend généralement les pièces d’identité, les bulletins de salaire ou justificatifs de revenus, les avis d’imposition, les relevés de compte et les informations sur les crédits et charges en cours. Ajoutez une estimation du logement, le titre de propriété et, s’il existe, le projet de partage ou les éléments de la procédure de divorce.
La durée dépend notamment du temps nécessaire pour réunir ces pièces, obtenir la décision bancaire et organiser l’acte. Prévoyez plusieurs semaines plutôt qu’un changement immédiat, surtout si un nouveau financement est nécessaire.
Pourquoi la banque peut-elle refuser ?
La banque perd un débiteur en acceptant la désolidarisation. Elle examine donc si les revenus du repreneur suffisent à payer seul les mensualités, ses autres crédits et ses charges courantes. Elle tient aussi compte de la stabilité des revenus, de la tenue des comptes et des garanties proposées.
Un refus peut intervenir si le budget est trop serré, si la soulte exige un financement supplémentaire trop élevé ou si la garantie du prêt ne lui paraît plus adaptée. Une caution ou une autre garantie peut renforcer le dossier, sans obliger la banque à accepter.
Pour préparer votre demande, comparez le revenu mensuel disponible aux échéances du prêt conservé, à celles des autres crédits et aux nouvelles charges du logement. Intégrez aussi la mensualité d’un éventuel emprunt destiné à payer la soulte : reprendre le crédit existant ne finance pas cette somme à lui seul.
Combien coûte une désolidarisation de prêt immobilier ?
Le budget dépend de la modification du prêt, du partage immobilier et du financement choisi. Demandez un chiffrage global avant de vous engager : une mensualité supportable ne suffit pas si les frais de départ ne sont pas financés.
| Poste | Quand le prévoir ? |
|---|---|
| Frais bancaires | La banque peut facturer l’étude ou la modification du dossier. |
| Frais de notaire et de partage | Ils accompagnent notamment le transfert d’une part immobilière et comprennent plusieurs postes, dont des taxes et formalités. |
| Soulte | Elle est due si le partage prévoit une compensation pour le propriétaire qui cède sa part. Ce n’est pas un frais bancaire. |
| Garantie et assurance | Leur coût peut évoluer lorsque le prêt est repris par une seule personne ou qu’un nouveau crédit est souscrit. |
| Remboursement anticipé | Des indemnités peuvent être dues si le prêt existant est remboursé avant son terme, notamment lors d’une vente ou d’un rachat par une autre banque. |
Une simple modification du prêt conservé ne signifie pas automatiquement qu’il y a remboursement anticipé. En revanche, si un nouveau crédit sert à solder l’ancien, il faut examiner les frais des deux opérations.
Exemple de soulte à intégrer au budget
Deux propriétaires détiennent chacun la moitié d’un logement estimé à 300 000 €. Il reste 100 000 € de crédit. Dans une situation simple où ils partagent à parts égales la valeur nette et la dette, la valeur nette atteint 200 000 €. Celui qui conserve le logement et reprend seul la dette verse alors une soulte indicative de 100 000 € à l’autre.
Il doit donc pouvoir assumer le crédit restant et disposer de 100 000 €, par épargne ou financement, sans oublier les frais. Le calcul réel peut changer si les parts, les apports initiaux ou les comptes entre les propriétaires sont différents.
Que devient l’assurance emprunteur ?
La sortie d’un co-emprunteur modifie la répartition de la couverture. Le contrat n’est pas nécessairement annulé : il doit être adapté à la nouvelle situation et aux exigences de la banque. Celle-ci peut demander que l’emprunteur restant soit assuré à 100 % du capital restant dû pour les garanties exigées.
Le prix de l’assurance peut augmenter si la part assurée du repreneur passe, par exemple, de 50 % à 100 %. Les garanties, leur coût et les éventuelles formalités d’adhésion comptent donc dans le budget de reprise. Pour la personne qui quitte le prêt, la fin de sa couverture doit être coordonnée avec sa libération effective.
Que faire si la banque refuse ?
- Renforcer le dossier : un apport pour réduire la dette ou financer la soulte, ou une garantie supplémentaire, peut rendre la reprise plus solide.
- Étudier un nouveau prêt : le repreneur peut chercher un financement à son nom pour rembourser l’ancien crédit et, si nécessaire, payer la soulte. Il faut comparer le coût total, les frais et les garanties, pas seulement la mensualité.
- Vendre le logement : le prix sert à rembourser le capital restant et les sommes dues au titre du prêt. Le crédit commun prend fin une fois intégralement soldé. Si le produit de la vente est insuffisant, les emprunteurs doivent couvrir le solde.
- Conserver temporairement le bien à deux : cette solution laisse le temps de préparer une vente ou une nouvelle demande. Les deux emprunteurs restent toutefois engagés envers la banque tant qu’elle ne les a pas libérés ou que le prêt n’est pas soldé.
Questions fréquentes
Peut-on se désolidariser sans vendre le logement ?
Oui. L’un peut conserver le bien et reprendre seul le prêt si la banque l’accepte. Lorsque l’autre possède une part du logement, son transfert doit être organisé séparément, avec une éventuelle soulte.
Le divorce libère-t-il automatiquement du crédit commun ?
Non. Même si le jugement ou l’accord de partage prévoit que l’un paie les échéances, la banque conserve ses droits contre les signataires tant qu’elle n’a pas accepté de libérer l’un d’eux ou que le prêt n’a pas été remboursé.
Que devient une caution déjà en place ?
La désolidarisation d’un co-emprunteur ne libère pas automatiquement une personne qui s’est portée caution. Son engagement relève de l’acte de caution et des accords conclus avec la banque.
- Désolidarisation de prêt immobilier : étapes, frais et solutions - 12 novembre 2026
- Invariant fiscal : où trouver ce numéro et faut-il l’inscrire au bail ? - 11 novembre 2026
- Capital décès pour un retraité : droits, bénéficiaires et démarches - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Louer sans fiche de paie : 3 stratégies pour transformer votre dossier avec PtitClic
 Vente de résidence principale : conditions d’exonération et risques de taxation
 Prix d’une surélévation de 40 m² : budget, techniques et contraintes structurelles
 Justificatifs d’épargne : les pièces à fournir selon l’origine de l’apport