Régler la succession après un décès : étapes, délais et partage
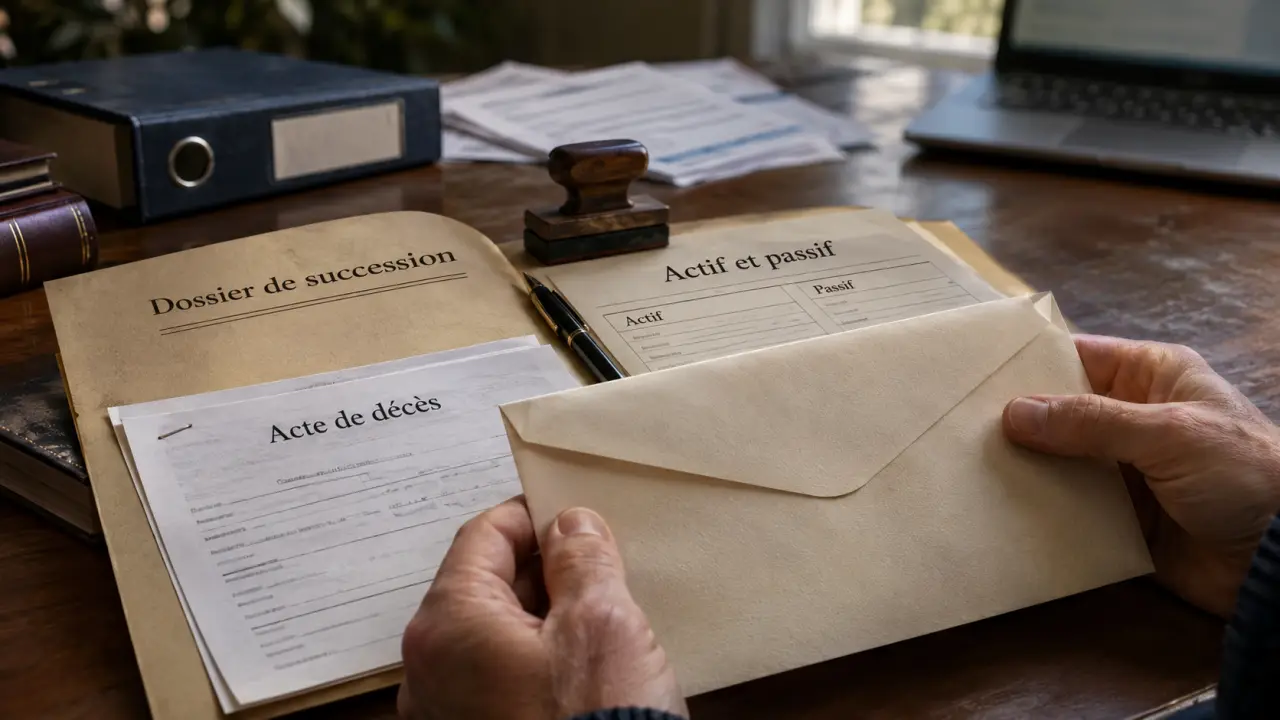
Pour régler la succession après un décès, il faut identifier les héritiers, réunir les documents du défunt, établir la liste de ses biens et de ses dettes, puis accomplir les formalités fiscales. Chaque héritier choisit aussi s’il accepte ou refuse la succession. Enfin, les biens peuvent être partagés ou conservés en indivision.
Un notaire intervient notamment lorsqu’un logement fait partie du patrimoine, en présence d’un testament ou d’une donation entre époux. La déclaration fiscale doit généralement être déposée dans les six mois suivant un décès en France, même si le partage n’est pas encore réalisé.
Par où commencer après le décès ?
La succession s’ouvre au décès, au dernier domicile du défunt. Son règlement consiste à déterminer ce qu’il laisse, qui doit le recevoir et quelles dettes doivent être réglées. Le partage est une étape distincte : il attribue les biens aux héritiers et peut intervenir plus tard.
Commencez par obtenir des copies de l’acte de décès et par prévenir les établissements bancaires, les assureurs et les organismes qui versaient des revenus au défunt. Conservez les courriers et les factures reçus après le décès : ils aideront à reconstituer les comptes et les dettes.
Si un notaire doit intervenir, contactez-le sans attendre d’avoir toutes les pièces. Vous pourrez compléter le dossier au fur et à mesure. Évitez aussi de vendre ou de distribuer les biens avant d’avoir compris les conséquences de ces actes sur votre choix d’héritier.
Le notaire est-il obligatoire ?
Son intervention est notamment nécessaire si la succession comprend un bien immobilier, si le défunt a laissé un testament ou s’il existait une donation entre époux. Dans une succession simple sans ces éléments, certaines démarches peuvent être accomplies sans notaire.
Vous êtes libre de choisir le notaire chargé du dossier. Celui qui connaissait le défunt peut déjà détenir des documents utiles, mais vous n’êtes pas obligé de le retenir. Son rôle consiste notamment à identifier les héritiers, rechercher les dernières volontés, préparer les actes et établir le bilan du patrimoine.
Quelles pièces préparer ?
- État civil : acte de décès, livrets de famille, pièces d’identité des héritiers et coordonnées de chacun.
- Situation familiale : contrat de mariage, documents relatifs au Pacs, divorce ou changement de régime matrimonial.
- Dispositions prises par le défunt : testament connu, donation entre époux et justificatifs des donations antérieures.
- Biens : titres de propriété, relevés bancaires, placements, informations sur les véhicules et autres biens de valeur.
- Dettes et charges : contrats de prêt, factures impayées, avis d’imposition et justificatifs des frais liés au décès.
- Assurance-vie : contrats ou courriers des assureurs, si vous en disposez.
Si une pièce manque, le notaire peut notamment rechercher les dispositions de dernières volontés et consulter le fichier des comptes bancaires, appelé FICOBA.
Les étapes pour régler la succession
1. Identifier les héritiers et leurs droits
Le notaire reconstitue la famille du défunt et tient compte des dispositions qu’il a prises. L’acte de notoriété désigne les héritiers et précise leurs droits éventuels. Les donations antérieures et la situation du conjoint survivant peuvent avoir une incidence sur le règlement.
Pour un couple marié, il faut d’abord distinguer les biens qui appartiennent au conjoint survivant de ceux qui entrent dans la succession. Le régime matrimonial et les éventuelles dispositions entre époux jouent donc un rôle important.
2. Établir l’actif et le passif
L’actif comprend notamment l’argent sur les comptes, les placements, les immeubles et les biens mobiliers. Le passif rassemble les dettes du défunt, comme un crédit restant à rembourser ou des factures dues. Les justificatifs permettent d’établir un bilan et d’évaluer les biens à la date du décès.
Pour un logement, les héritiers doivent disposer d’une estimation cohérente avec sa valeur au décès. Son état, sa localisation et une éventuelle occupation peuvent peser sur cette valeur.
3. Accomplir les formalités immobilières et fiscales
Lorsqu’un immeuble figure dans la succession, le notaire établit et publie une attestation immobilière. Cet acte constate la transmission des droits sur le bien. Il ne signifie pas nécessairement que les héritiers ont déjà décidé qui conservera le logement.
La déclaration de succession permet à l’administration de calculer les droits éventuellement dus. Elle est en principe déposée auprès du service fiscal compétent pour le domicile du défunt. Les droits dépendent notamment du lien avec le défunt, de la part reçue et des règles fiscales applicables. Certaines successions peuvent être dispensées de déclaration.
4. Organiser le partage, si les héritiers le souhaitent
Une fois les droits de chacun établis, les héritiers peuvent convenir d’attribuer les biens entre eux, de vendre certains actifs ou de rester temporairement propriétaires ensemble. La déclaration fiscale et le partage ne sont pas la même démarche : un désaccord sur les lots ne suspend pas automatiquement l’échéance fiscale.
Accepter ou refuser : les trois options de l’héritier
| Option | Conséquence principale | Repère pour choisir |
|---|---|---|
| Acceptation pure et simple | Vous recevez votre part et répondez des dettes successorales, y compris sur vos biens personnels. | Elle convient lorsque le patrimoine et les dettes sont suffisamment connus. |
| Acceptation à concurrence de l’actif net | Vous ne payez les dettes successorales qu’à hauteur de la valeur des biens recueillis. | Elle peut protéger votre patrimoine personnel si le montant des dettes reste incertain. Elle impose des formalités et un inventaire. |
| Renonciation | Vous ne recevez pas votre part et ne répondez en principe pas des dettes successorales. | Elle peut être envisagée lorsque le passif est trop lourd ou que vous ne souhaitez pas hériter. |
Par exemple, si une succession comprend 80 000 € de biens et 100 000 € de dettes, l’acceptation à concurrence de l’actif net limite le règlement des dettes à la valeur recueillie. Une acceptation pure et simple peut, elle, exposer l’héritier au paiement au-delà de cet actif.
Le choix est personnel : tous les héritiers ne sont pas obligés de retenir la même option. Certains actes de gestion ou de disposition peuvent toutefois valoir acceptation. En cas de doute sur les dettes, mieux vaut ne vendre aucun bien et ne prélever aucune somme tant que l’option n’est pas choisie.
Quels délais respecter ?
| Échéance | Ce qu’elle concerne |
|---|---|
| Six mois après le décès | En règle générale, déclaration de succession et paiement des droits pour un décès survenu en France. |
| Un an après le décès | Délai généralement applicable pour la déclaration lorsque le décès est survenu à l’étranger. |
| Quatre mois après le décès | Avant ce terme, un héritier ne peut pas être sommé de choisir son option successorale. |
| Deux mois après une sommation | Délai en principe accordé pour prendre position ; à défaut, l’héritier peut être considéré comme acceptant purement et simplement. |
| Dix ans après le décès | Délai de principe pour exercer son option, en l’absence notamment de sommation et sous réserve des règles de report applicables. |
Ces délais ne signifient pas que la succession doit être partagée en six mois ou qu’il est prudent d’attendre dix ans pour choisir. Un dossier simple peut se régler en quelques mois ; une recherche d’héritiers, des biens à l’étranger ou un conflit peuvent prolonger le règlement pendant des années.
En cas de difficulté pour payer les droits dans le délai, un paiement fractionné ou différé peut être demandé. Un dépôt ou un paiement tardif peut entraîner des pénalités et des intérêts.
Que faire d’un logement en indivision ?
Lorsque plusieurs héritiers recueillent ensemble un bien sans l’avoir encore partagé, ils sont généralement en indivision. Chacun possède une quote-part du bien, et non une pièce déterminée. Les héritiers doivent organiser son entretien, ses dépenses et son éventuelle occupation.
Ils peuvent vendre le logement et partager le prix, l’attribuer à l’un d’eux ou le conserver ensemble. Une convention d’indivision permet d’encadrer la gestion et de prévoir les règles retenues. Si un héritier reçoit un bien dont la valeur dépasse sa part, une somme appelée soulte peut rééquilibrer le partage.
En cas de désaccord, le notaire peut aider à construire une solution amiable, mais il ne tranche pas le litige. Si aucun accord n’aboutit, un partage judiciaire peut être engagé. Cette voie peut allonger la procédure et augmenter les frais.
Assurance-vie, héritier protégé et biens à l’étranger
L’assurance-vie suit un régime distinct de celui des autres biens successoraux. Le contrat et sa clause bénéficiaire déterminent notamment à qui l’assureur doit verser les capitaux. Informez l’assureur du décès et transmettez-lui les pièces nécessaires ; ne supposez pas que le contrat se partage automatiquement entre tous les héritiers.
Si un héritier est mineur ou majeur protégé, ses intérêts doivent être représentés et certaines décisions peuvent nécessiter une autorisation. Il est utile de signaler cette situation dès le premier contact avec le notaire, avant toute décision sur l’option ou le partage.
Enfin, un défunt domicilié à l’étranger ou propriétaire de biens dans plusieurs pays peut relever de règles et de formalités supplémentaires. La localisation des biens et la situation personnelle du défunt influent sur le traitement du dossier.
Quels frais prévoir ?
Le coût total peut comprendre les droits de succession, les frais des actes notariés, les dépenses de publicité immobilière et les frais liés aux recherches ou à l’évaluation des biens. Une vente ou une procédure judiciaire peut ajouter ses propres dépenses.
Dès le début, faites distinguer les sommes destinées à l’administration, les frais avancés pour le dossier et la rémunération du notaire. Vous pourrez ainsi prévoir la trésorerie nécessaire sans confondre le coût des formalités avec l’impôt dû par chaque héritier.
- Régler la succession après un décès : étapes, délais et partage - 22 novembre 2026
- Exécuteur testamentaire : rôle, désignation, pouvoirs, durée et frais - 21 novembre 2026
- Cession de parts de SCI : prix, agrément, formalités et fiscalité - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : comment calculer le coût réel entre émoluments, taxes et débours ?
 Renonciation à succession : 4 mois pour décider et 3 erreurs de dépôt à éviter
 Action LVMH : 451 € aujourd’hui, 544 € en mars 2026 et des scénarios jusqu’en 2040
 Les médias financiers à suivre selon votre objectif, des marchés au patrimoine