Distribution de dividendes : conditions, étapes et fiscalité
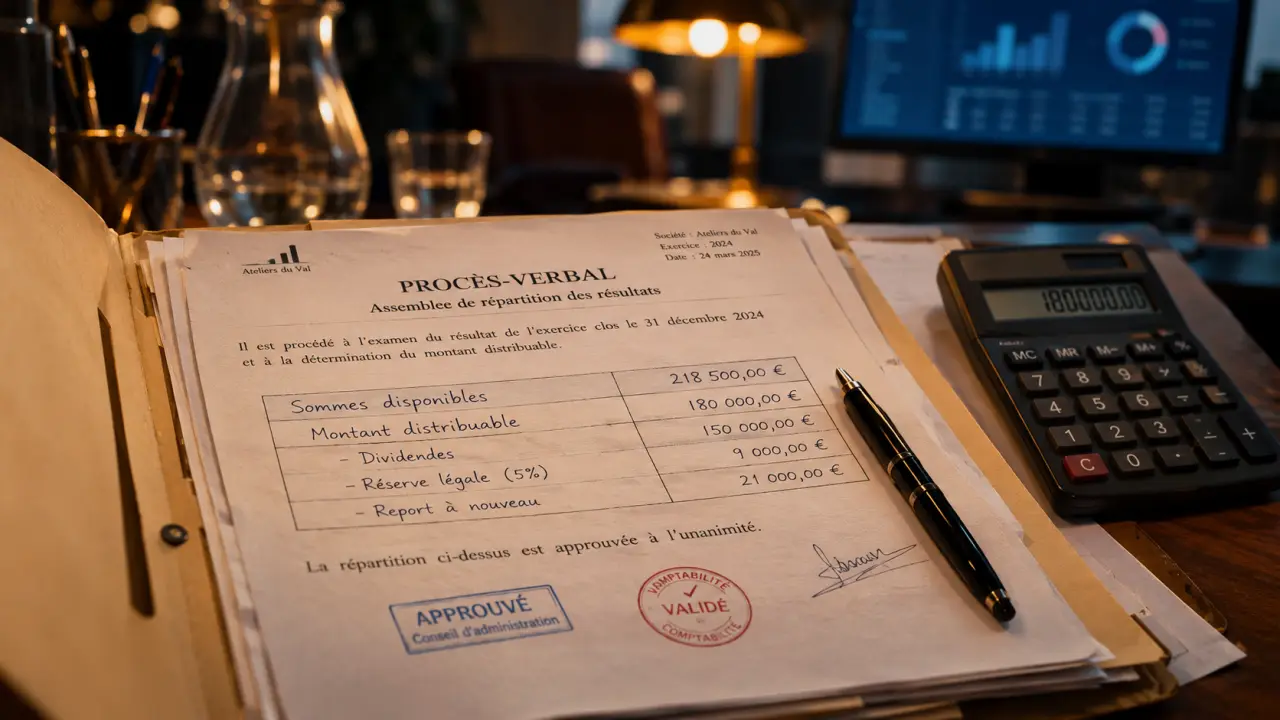
La distribution de dividendes consiste à verser aux associés une partie des bénéfices ou des réserves disponibles d’une société. Pour la réaliser légalement, il faut disposer de sommes distribuables, faire approuver les comptes, voter leur affectation et respecter les règles de paiement. Les sommes reçues sont ensuite imposées selon le profil de l’associé.
Un bénéfice comptable ne suffit pas toujours : des pertes anciennes, des réserves à constituer ou un manque de trésorerie peuvent limiter la distribution.
Qu’est-ce qu’une distribution de dividendes ?
Un dividende est une somme attribuée à un associé ou à un actionnaire en raison de sa participation au capital. Il peut provenir du résultat de l’exercice ou de réserves dont la distribution est autorisée. La société peut aussi décider de conserver son bénéfice pour financer son activité.
Testez vos connaissances sur la distribution de dividendes
Répondez aux six questions, puis validez pour découvrir votre score et les réponses correctes.
Le dividende se distingue de deux autres versements :
- La rémunération du dirigeant rétribue ses fonctions. Son traitement fiscal et social ne suit pas celui des dividendes.
- Le remboursement d’un compte courant d’associé restitue une avance faite à la société. Ce remboursement n’est pas une distribution de bénéfices.
Une même personne peut être dirigeante et associée : elle peut donc recevoir une rémunération, des dividendes et le remboursement d’une avance, à des titres différents.
Quel montant la société peut-elle distribuer ?
Le point de départ est le bénéfice distribuable. On prend le bénéfice de l’exercice, on déduit les pertes antérieures et les sommes à porter en réserve en application de la loi ou des statuts, puis on ajoute le report bénéficiaire des exercices précédents. Ce report correspond aux bénéfices conservés sans affectation définitive.
Des réserves disponibles peuvent aussi être mises en distribution. La décision doit alors indiquer les postes de réserves utilisés. À l’inverse, toutes les réserves inscrites au bilan ne sont pas librement distribuables.
Exemple : une société réalise 50 000 € de bénéfice. Elle présente 8 000 € de pertes antérieures, doit affecter 2 000 € à une réserve obligatoire et possède un report bénéficiaire de 5 000 €. Son bénéfice distribuable s’élève à 45 000 € après déduction des pertes et de la réserve, puis ajout du report. Ce calcul ne comprend pas d’éventuelles réserves disponibles.
Montant distribuable et trésorerie : deux contrôles distincts
Un montant peut être distribuable au bilan sans être disponible sur le compte bancaire. Avant de voter, confrontez le versement prévu aux salaires, impôts, échéances d’emprunt et dépenses à venir.
Qui décide de la distribution, et à quel moment ?
La décision appartient aux associés ou actionnaires, pas au dirigeant. Le gérant, le président ou le conseil d’administration, selon la forme de la société, arrête les comptes et propose l’affectation du résultat. Les associés la votent en assemblée ou selon les autres modes de consultation que la loi et les statuts autorisent, avec les règles de majorité propres à chaque forme de société. Un dirigeant ne peut donc pas se verser des dividendes de sa seule initiative, sauf s’il est l’associé unique.
Les associés décident généralement de l’affectation du résultat lors de l’approbation des comptes. Le délai applicable à cette décision dépend de la forme sociale et, notamment pour une SAS, des statuts. Une distribution en cours d’exercice reste possible sous forme d’acompte, aux conditions plus strictes décrites plus bas. Le vote est libre : les associés peuvent aussi décider de ne rien distribuer.
Comment décider et verser les dividendes ?
- Préparer les comptes annuels. Le dirigeant établit les documents de l’exercice et une proposition d’affectation du résultat.
- Calculer les sommes disponibles. Intégrez les pertes, les réserves obligatoires, le report bénéficiaire et, si nécessaire, les réserves dont la distribution est envisagée.
- Faire approuver les comptes. Les associés statuent selon les délais et les modalités applicables à la société. Dans une société unipersonnelle, l’associé unique prend les décisions et les consigne.
- Décider l’affectation. Les associés fixent la part distribuée et celle conservée en réserve ou en report. Ils précisent les modalités du versement.
- Rédiger le procès-verbal. Il retrace l’approbation des comptes, le résultat, les montants affectés et la décision de distribution. Il mentionne notamment les réserves prélevées et la date ou les modalités de paiement.
- Effectuer les formalités et payer. La société accomplit les déclarations fiscales liées au versement, prélève les sommes dues et paie chaque bénéficiaire.
La mise en paiement intervient en principe dans les neuf mois suivant la clôture, sauf prolongation accordée par décision de justice.
Comment répartir les dividendes ?
La répartition suit en principe les droits attachés aux parts ou actions détenues. Avec 30 % des droits aux dividendes, un associé reçoit normalement 30 % du montant distribué. Des droits différents peuvent être prévus, notamment par les statuts ou certaines catégories de titres, sans attribuer tous les profits à un seul associé ni priver totalement un associé de sa part.
Le paiement prend le plus souvent la forme d’un virement. Une remise de biens ou, lorsque les conditions légales le permettent, un paiement en actions nouvelles sont également possibles. Ces options demandent de préciser les biens ou titres remis et leur valorisation.
Quelle fiscalité pour les dividendes d’une personne physique ?
Pour un associé résident fiscal français, les dividendes relèvent en principe du prélèvement forfaitaire unique, ou PFU. Une option pour le barème progressif de l’impôt sur le revenu est possible. Elle s’exerce lors de la déclaration annuelle et porte sur l’ensemble des revenus et gains concernés par cette option, pas uniquement sur un dividende isolé.
| Critère | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Imposition à un taux forfaitaire | Imposition au barème du foyer |
| Abattement | Pas d’abattement sur les dividendes | Abattement de 40 % sur les dividendes éligibles pour le calcul de l’impôt sur le revenu |
| Prélèvements sociaux | Dus dans le cas général | Dus également, sans application de l’abattement |
| Choix à examiner | Souvent plus avantageux pour un foyer à tranche marginale élevée | À comparer si le foyer est peu imposé, en tenant compte de tous les revenus concernés par l’option |
Pour estimer le montant net, déduisez du dividende brut l’impôt et les prélèvements sociaux applicables. Tenez aussi compte d’éventuelles cotisations sociales de dirigeant et de votre situation fiscale.
Le barème peut être intéressant pour un foyer peu imposé, car l’abattement réduit la base soumise à l’impôt sur le revenu. Il ne réduit toutefois pas la base des prélèvements sociaux. Le bon choix dépend aussi des autres revenus du foyer et des autres placements touchés par l’option globale.
Que prélève la société au moment du paiement ?
La société retient en principe un prélèvement forfaitaire non libératoire, ou PFNL, ainsi que les prélèvements sociaux applicables. Le PFNL constitue un acompte d’impôt : il est imputé lors de la régularisation après la déclaration des revenus, que l’associé reste au PFU ou choisisse le barème.
Une dispense de cet acompte est possible sous condition de revenu fiscal de référence. La demande doit parvenir à la société au plus tard le 30 novembre de l’année précédant le paiement. Elle dispense de l’acompte, pas de l’impôt définitif ni des prélèvements sociaux.
La société déclare en principe les sommes versées et paie les prélèvements au moyen de la déclaration n° 2777, au plus tard le 15 du mois suivant le paiement. Elle déclare aussi les revenus versés aux bénéficiaires dans un imprimé fiscal unique.
Les dividendes sont à déclarer avec les revenus de l’année de leur perception, sur la déclaration n° 2042. Les montants peuvent être préremplis ; l’associé les rapproche des informations communiquées par la société.
Société à l’IR ou à l’IS : quelle différence pour l’associé ?
| Société soumise à l’IS | Société relevant de l’IR | |
|---|---|---|
| Imposition du résultat | La société paie l’impôt sur ses bénéfices. L’associé est ensuite imposé sur les dividendes reçus. | L’associé est en principe imposé sur sa quote-part de résultat, même si elle reste dans la société. |
| Versement à l’associé | La distribution décidée produit un revenu imposable pour le bénéficiaire. | Le retrait d’un bénéfice déjà imposé entre les mains de l’associé ne constitue pas automatiquement un nouveau dividende imposable. |
Cette distinction explique pourquoi un associé d’une société à l’IR peut avoir de l’impôt à payer sans recevoir de trésorerie. À l’IS, une distribution combine au contraire l’imposition préalable du résultat dans la société et celle du revenu perçu par l’associé.
Et si l’associé est une société ?
Une société associée intègre en principe les dividendes reçus dans son résultat imposable. Le régime mère-fille peut toutefois limiter la double imposition lorsque les conditions de détention et de conservation des titres sont remplies : les dividendes éligibles sont alors largement exonérés, avec une quote-part de frais et charges réintégrée au résultat.
Dans certains groupes relevant de l’intégration fiscale, une quote-part réduite peut s’appliquer aux distributions éligibles. Le traitement dépend notamment des liens entre les sociétés et du régime retenu par le groupe.
Peut-on verser un acompte avant l’approbation des comptes ?
Oui, un acompte sur dividendes permet d’anticiper une distribution, mais pas sur la seule base d’une prévision. Un bilan intermédiaire établi pendant ou à la fin de l’exercice doit faire apparaître un bénéfice distribuable suffisant. Il doit être certifié par un commissaire aux comptes avant la décision de verser l’acompte. Le montant de l’acompte ne peut pas dépasser ce bénéfice.
Quels risques en cas de distribution irrégulière ?
Un dividende fictif désigne une distribution réalisée sans bénéfice distribuable réel, notamment sur la base de comptes inexacts ou en l’absence des constatations requises. Le vote d’une distribution ne suffit donc pas à la rendre régulière.
Les dirigeants peuvent engager leur responsabilité. Certaines distributions fictives exposent à des sanctions pénales. Les associés peuvent être tenus de restituer les dividendes perçus lorsque la société établit qu’ils connaissaient le caractère irrégulier de la distribution ou ne pouvaient l’ignorer.
Une entreprise en difficulté doit distinguer les réserves distribuables de sa capacité à payer ses dettes. Distribuer alors que les échéances ne peuvent plus être couvertes peut aggraver sa situation et exposer ses dirigeants à des contestations.
Questions fréquentes
Les dividendes supportent-ils des cotisations sociales ?
Pas systématiquement. Pour certains dirigeants relevant du régime des travailleurs non salariés, notamment le gérant majoritaire de SARL, la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant peut entrer dans l’assiette des cotisations sociales. Le calcul tient aussi compte des sommes perçues par le conjoint, le partenaire de Pacs et les enfants mineurs non émancipés du dirigeant. Le traitement social dépend donc du statut du bénéficiaire et de la part qui dépasse ce seuil.
Faut-il distribuer tout le bénéfice ?
Non. Les associés peuvent voter une distribution partielle et conserver le solde en réserve ou en report à nouveau. Ce choix peut permettre de financer un investissement, de rembourser un emprunt ou de faire face aux dépenses futures.
Un associé non-résident paie-t-il le même impôt ?
Pas nécessairement. Une retenue à la source française peut s’appliquer au paiement, et une convention fiscale peut modifier son taux ou répartir le droit d’imposer entre les pays. Le lieu de résidence fiscale et la convention applicable déterminent le résultat.
- Distribution de dividendes : conditions, étapes et fiscalité - 17 novembre 2026
- Prix à la construction : coût au m², budget et indice ICC - 16 novembre 2026
- Frais de gestion d’une location : coût, calcul, plafonds et qui paie quoi - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : barèmes, abattements et calcul du coût réel
 Donation au dernier vivant : 350 € à 500 € pour protéger votre conjoint
 Solde créditeur : ce que révèle un compte positif, un solde débiteur et la lecture d’un relevé bancaire
 Déclaration des revenus fonciers : régulariser les charges de copropriété pour éviter une déduction excessive