Prêt achat-revente : fonctionnement, calcul et comparaison avec le relais
Le prêt achat-revente permet d’acheter un nouveau logement avant d’avoir vendu l’ancien. La banque finance la transition en tenant compte de la valeur du bien à vendre et, souvent, du crédit immobilier qu’il reste à rembourser. Le montage peut réunir ces sommes dans un financement avec une mensualité unique. Après la vente, une partie du prêt est remboursée grâce au prix obtenu.
Elle ne supprime pas le risque de vendre moins cher ou plus tard que prévu. Pour savoir si elle est préférable à un prêt relais, il faut comparer les mensualités avant et après la vente, mais aussi le coût total des deux montages.
Qu’est-ce qu’un prêt achat-revente ?
Ce financement s’adresse aux propriétaires qui changent de logement, souvent appelés secundo-accédants. Il peut aussi servir à financer un bien plus cher que celui qui sera vendu. Le propriétaire peut ainsi signer son achat sans disposer immédiatement du produit de sa vente.
Lorsque le logement actuel est encore financé à crédit, la banque peut reprendre le capital restant dû et l’intégrer au nouveau montage. Elle tient compte d’une avance calculée sur la valeur estimée du bien à vendre. Cette avance représente généralement 60 % à 80 % de l’estimation.
La présentation exacte varie d’une offre à l’autre. Certaines distinguent une avance temporaire et un prêt de long terme ; d’autres présentent un financement global.
Comment fonctionne le prêt avant et après la vente ?
- La banque établit le plan de financement. Elle estime le bien à vendre, prend en compte votre crédit actuel, votre apport et le coût du nouvel achat.
- Vous achetez le nouveau logement. La banque débloque les fonds prévus et met en place les remboursements convenus. Le regroupement et le lissage peuvent éviter d’additionner plusieurs échéances distinctes.
- Vous mettez l’ancien bien en vente. Le délai prévu pour le vendre est généralement de 12 à 24 mois.
- Vous remboursez une partie du financement après la vente. Le prix reçu sert à réduire la dette, suivant les modalités du contrat. Le solde reste à rembourser sur la durée convenue.
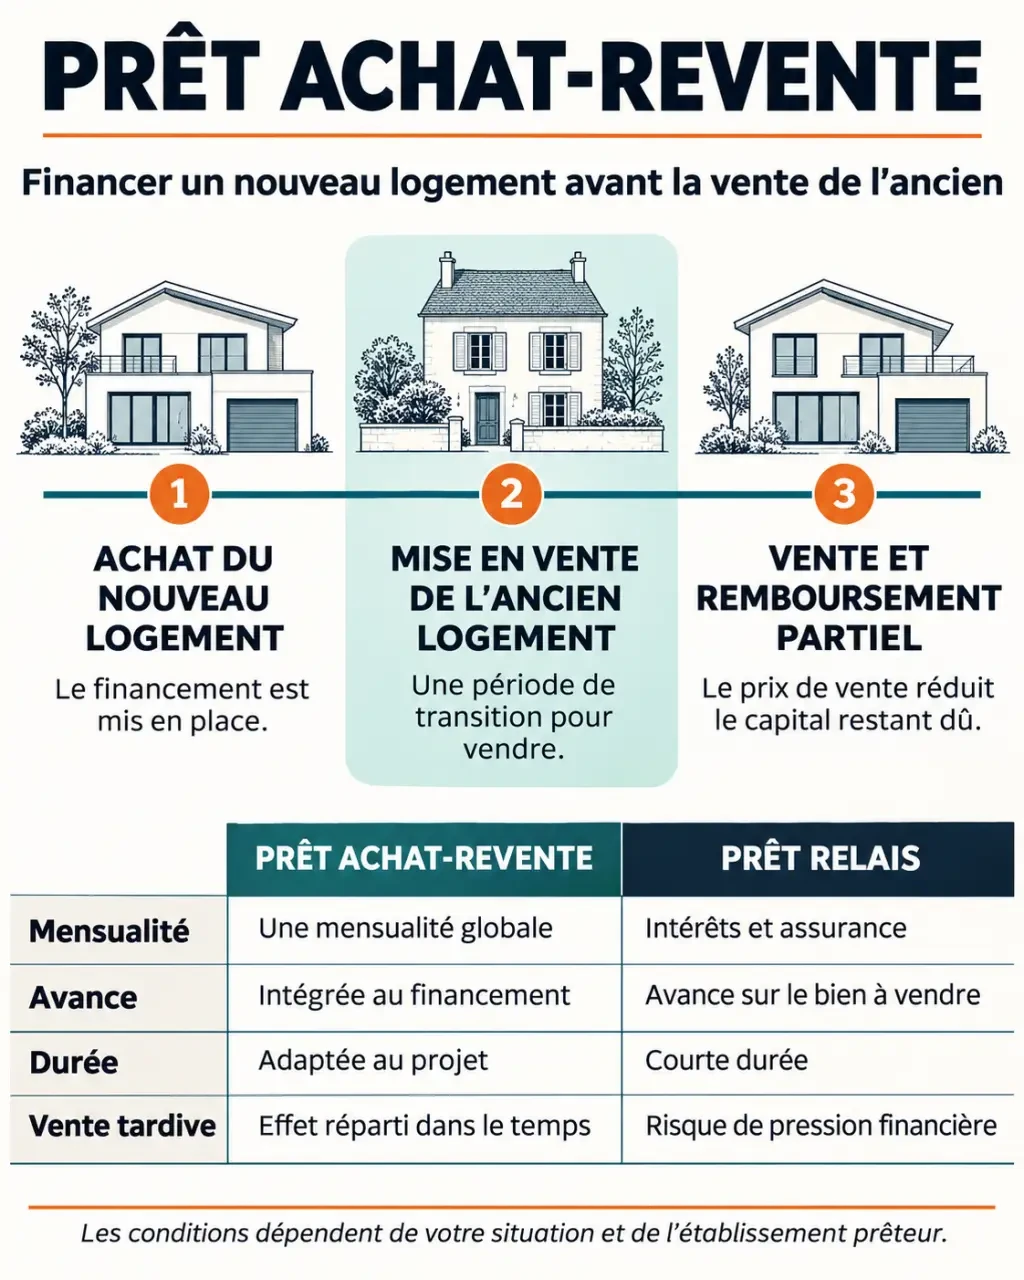
Après ce remboursement, la mensualité peut diminuer, la durée peut être raccourcie ou un nouvel échéancier peut être appliqué. L’effet dépend du contrat : une mensualité unique ne signifie pas nécessairement une mensualité identique pendant toute la vie du prêt.
Que comprend la mensualité avant la vente ?
Elle peut comprendre du capital, des intérêts et une assurance emprunteur. Son montant dépend notamment du capital financé, du taux, de la durée et du traitement de l’avance. Une banque peut prévoir un différé sur une partie du financement : dans ce cas, le capital concerné n’est pas nécessairement remboursé dès les premières échéances, mais des intérêts et une assurance peuvent rester dus.
Pour comparer deux offres, demandez un échéancier avant la vente et une projection après la vente. Une mensualité basse pendant la transition peut cacher une durée plus longue ou un coût total plus élevé.
Comment calculer le montant à financer ?
Commencez par additionner le prix du nouveau logement, les frais liés à l’acquisition, le capital restant dû sur l’ancien prêt et les éventuelles indemnités de remboursement anticipé. Ajoutez les frais de garantie et de dossier s’ils sont financés par l’emprunt. Déduisez ensuite votre apport personnel.
Besoin initial indicatif = achat + frais + ancien capital à rembourser − apport.
L’avance calculée sur le bien à vendre sert à structurer ce besoin entre une part liée à la vente et une part de financement durable. Elle ne doit pas être déduite une seconde fois comme si elle était un apport extérieur : c’est une partie du financement, à rembourser avec la vente. Certaines banques calculent leur avance sur la valeur du bien après déduction du crédit restant ; comparez donc aussi la méthode de calcul, pas seulement le pourcentage annoncé.
Simulation : un achat à 300 000 €
Prenons un logement actuel estimé à 200 000 €, avec 50 000 € de crédit restant. Le nouveau logement coûte 300 000 €. Pour simplifier, supposons qu’il n’y ait ni apport ni frais dans cette simulation.
- Besoin initial : prix d’achat + crédit restant = 350 000 €.
- Avance hypothétique : 70 % de l’estimation, soit 140 000 €.
- Part restante dans le plan initial : besoin initial − avance = 210 000 €.
Si le bien se vend au prix estimé et si le contrat prévoit que toute cette somme réduit la dette, le capital restant serait de 150 000 €, avant prise en compte des intérêts, de l’assurance et des remboursements déjà effectués. L’avance est ainsi couverte, et les 60 000 € restants réduisent aussi le financement durable.
Si la vente ne rapporte que 170 000 €, le solde théorique passe à 180 000 € dans les mêmes conditions : soit 30 000 € de dette en plus par rapport à une vente au prix estimé. Et si le prix net de vente ne couvre pas l’avance exigible, il faut trouver la différence ou obtenir un réaménagement.
Exemple de mensualités et de coût
Supposons, uniquement pour illustrer le calcul, un taux fixe de 4 % et un différé de capital sur la totalité du financement pendant un an. Avant la vente, les intérêts représentent environ 1 167 € par mois, hors assurance. Après une vente au prix estimé, le capital restant de 150 000 € est amorti sur 20 ans au même taux : la mensualité atteint environ 909 €, hors assurance.
Dans ce scénario, les intérêts s’élèvent à environ 14 000 € pendant la première année, puis à environ 68 150 € sur le solde, soit environ 82 150 € au total. Ce montant exclut l’assurance et tous les frais. Un différé sur tout le capital, le taux et la durée retenus sont des hypothèses, pas les conditions de toutes les offres. Un remboursement de capital avant la vente ou une vente plus tardive modifierait le résultat.
Prêt achat-revente ou prêt relais : lequel choisir ?
| Critère | Prêt achat-revente | Prêt relais |
|---|---|---|
| Principe | Montage global pouvant reprendre l’ancien crédit et financer le nouvel achat. | Avance temporaire sur la vente, seule ou associée à un autre crédit. |
| Pendant la vente | Une échéance globale peut être lissée. | Intérêts et assurance du relais, auxquels peuvent s’ajouter les échéances des autres crédits. |
| À la vente | Le produit de la vente réduit le financement selon le contrat. | Le capital du relais est généralement remboursé à la vente ou au terme prévu. |
| Intérêt principal | Rendre la transition plus lisible quand un ancien crédit et un nouveau besoin coexistent. | Financer l’attente de la vente, éventuellement sans reprendre l’ancien prêt. |
| Point de vigilance | Coût de la reprise de l’ancien crédit et conditions du nouvel échéancier. | Cumul possible des charges et remboursement de l’avance à son échéance. |
Un relais sec peut convenir si l’avance suffit à financer l’achat, sans nouveau crédit de long terme. Un relais adossé, ou associé, ajoute un prêt immobilier lorsque l’avance ne suffit pas. Le terme « relais intégré » désigne un montage où la transition est incorporée au financement : il peut se rapprocher d’une offre achat-revente.
Un critère de choix : regardez le coût de l’ancien crédit. S’il bénéficie d’un taux avantageux, son remboursement et son remplacement peuvent rendre l’achat-revente moins intéressant qu’un relais associé qui le conserve. À l’inverse, si le cumul des mensualités pèse trop sur votre budget, le lissage d’un achat-revente peut mieux convenir. Comparez les deux solutions sur la même durée et avec la même hypothèse de vente.
Quels sont les avantages et les inconvénients du prêt achat-revente ?
Avantages
- Acheter sans attendre la vente de l’ancien logement, et ne pas laisser passer le bien visé.
- Limiter le cumul d’échéances grâce au regroupement et au lissage.
- Financer un logement plus cher que celui qui sera vendu.
- Rembourser une partie de la dette avec le prix de vente, ce qui allège ensuite la charge.
Inconvénients
- Un prix ou un délai de vente moins favorable que prévu laisse une dette plus élevée.
- Le coût total peut dépasser celui d’un crédit classique : taux parfois plus élevé, durée plus longue, frais de dossier et de garantie.
- La reprise de l’ancien crédit peut entraîner des indemnités et faire perdre un taux avantageux.
- Le délai pour vendre est limité ; passé ce terme, les sommes exigibles restent dues.
Quels sont les coûts et les conditions d’accès ?
La banque étudie vos revenus, vos charges, votre apport, le capital à reprendre et votre capacité à supporter les échéances. Elle examine aussi le prix demandé pour le logement actuel et ses chances de vente dans le délai prévu. Être déjà propriétaire est au cœur du montage ; le fait d’avoir encore un crédit n’est pas nécessairement indispensable.
Préparez notamment les pièces suivantes :
- vos justificatifs d’identité, de revenus et de charges ;
- le tableau d’amortissement et le capital restant dû de votre crédit actuel ;
- une estimation du bien à vendre et, s’il existe, le mandat de vente ou le compromis signé ;
- les documents relatifs au nouvel achat et à votre apport.
Le coût comprend les intérêts, l’assurance, les frais de dossier et de garantie, ainsi que les éventuelles indemnités liées au remboursement de l’ancien prêt. Le taux proposé peut être supérieur à celui d’un crédit immobilier classique. Pour comparer les offres, examinez le taux annuel effectif global, le coût total et les échéanciers, sans oublier les frais qui ne seraient pas financés par le prêt.
La garantie peut prendre la forme d’une caution ou d’une garantie prise sur un bien immobilier. L’assurance emprunteur peut couvrir le décès, l’invalidité et l’incapacité de travail. Les garanties exigées et leurs conditions varient selon le prêt et la situation de l’emprunteur. La quotité assurée sur chaque emprunteur détermine la part de la dette prise en charge : une couverture plus large coûte davantage, mais elle protège une part plus importante de la dette.
Que faire si le bien ne se vend pas dans les délais ?
Le prêt achat-revente ne garantit ni le prix ni la date de vente. Une estimation trop haute peut retarder la transaction, tandis qu’une baisse du prix laisse moins d’argent pour rembourser la banque. Prévoyez donc une marge dans votre budget et testez dès le départ un scénario avec un prix de vente inférieur à l’estimation.
Si la vente tarde, une prolongation ou un réaménagement peut être envisagé avec la banque, mais il n’est pas automatique. Certaines prolongations peuvent exceptionnellement porter la période de vente jusqu’à 36 mois. Sans accord, les sommes exigibles à l’échéance restent dues : il faut donc en parler à la banque avant l’arrivée du terme.
Questions fréquentes sur le prêt achat-revente
Combien de temps dure le financement ?
Il faut distinguer le délai accordé pour vendre, souvent de 12 à 24 mois, et la durée de remboursement du financement restant, qui peut s’étendre sur de nombreuses années. La date de vente modifie le calendrier effectif et peut donc modifier le coût total.
Peut-on acheter un logement plus cher ?
Oui. Le financement complète alors la somme issue de la vente, sous réserve que vos revenus et les garanties permettent de supporter le crédit restant. L’exemple ci-dessus illustre cette situation : même après la vente, une dette importante subsiste.
Le prêt achat-revente convient-il à une VEFA ?
Il peut financer un logement acheté en vente en l’état futur d’achèvement. Les fonds sont alors appelés au fil de l’opération, ce qui rend le calendrier essentiel : la date de livraison, les appels de fonds, la vente de l’ancien logement et les échéances doivent être articulés dans la simulation.
Comment obtenir une simulation utile ?
Faites chiffrer le même projet en achat-revente et en relais, auprès d’une banque ou avec l’aide d’un courtier. Transmettez le capital restant dû, une estimation réaliste, le prix du nouveau bien et votre apport. Comparez ensuite trois scénarios : vente au prix prévu, vente moins chère et vente retardée.
- Prêt achat-revente : fonctionnement, calcul et comparaison avec le relais - 18 novembre 2026
- Distribution de dividendes : conditions, étapes et fiscalité - 17 novembre 2026
- Prix à la construction : coût au m², budget et indice ICC - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Prêt immobilier à La Banque Postale : Avis, taux dès 2,65 % et délais de 19 jours
 Avocat spécialisé en droit immobilier : baux, copropriété, construction et transactions
 Légataire universel : recevoir l’universalité des biens sans écarter les dettes ni les enfants
 Acheter un bien immobilier par SCI : gouvernance, fiscalité et transmission à anticiper