Prêt immobilier SCI : simulation, mensualités et capacité d’emprunt
Pour simuler un prêt immobilier en SCI, partez du coût total de l’achat, déduisez votre apport, puis estimez la mensualité selon la durée et le taux envisagés. Ajoutez l’assurance et confrontez le résultat aux loyers attendus et aux ressources des associés. Par exemple, 200 000 € empruntés sur 20 ans à 4 % représentent environ 1 212 € par mois hors assurance.
Ce calcul donne un premier ordre de grandeur, pas un accord bancaire. La banque examine aussi les autres crédits des associés, les charges du bien, les garanties et la solidité du projet. Le taux de 4 % utilisé ci-dessous est une hypothèse de calcul, et non un taux actuel garanti.
Simulation d’un prêt SCI : les chiffres à préparer
Vous pouvez établir une première simulation avec une calculatrice financière ou un tableur. Réunissez ces éléments avant de comparer les scénarios :
Calculateur de mensualité et de trésorerie SCI
Estimez les échéances de votre emprunt et la trésorerie mensuelle avant fiscalité. Toutes les valeurs sont modifiables ; le taux proposé est une simple hypothèse de calcul, pas un taux actuel.
Provisions mensuelles à déduire du loyer
Résultats estimatifs
Comparer des scénarios
Les scénarios utilisent le capital emprunté et les autres données ci-dessus. Les durées et taux sont des hypothèses modifiables dans les champs principaux.
| Hypothèse | Mensualité hors assurance | Mensualité avec assurance | Intérêts totaux |
|---|
À retenir : estimation indicative, hors frais de garantie et de dossier, ne constituant pas une offre bancaire. La fiscalité, les loyers retenus par la banque et les garanties doivent être analysés séparément.
- Coût du projet : prix du bien, frais d’acquisition, travaux et frais liés au financement.
- Apport disponible : sommes réellement mobilisables par les associés, sans oublier une réserve pour les imprévus.
- Montant à emprunter : coût total du projet moins apport.
- Durée et taux débiteur : deux hypothèses qui déterminent la mensualité de crédit.
- Assurance et garanties : leurs coûts s’ajoutent au remboursement du capital et des intérêts.
- Ressources et charges : loyers attendus, dépenses du bien, revenus et crédits existants des associés.
Ne confondez pas le taux débiteur, utilisé pour calculer les intérêts, et le coût global du financement, qui comprend aussi les frais et l’assurance. Pour comparer deux offres, rapprochez les mêmes postes : durée, mensualité, assurance, garantie et frais de dossier.
Exemple : 200 000 € empruntés par une SCI
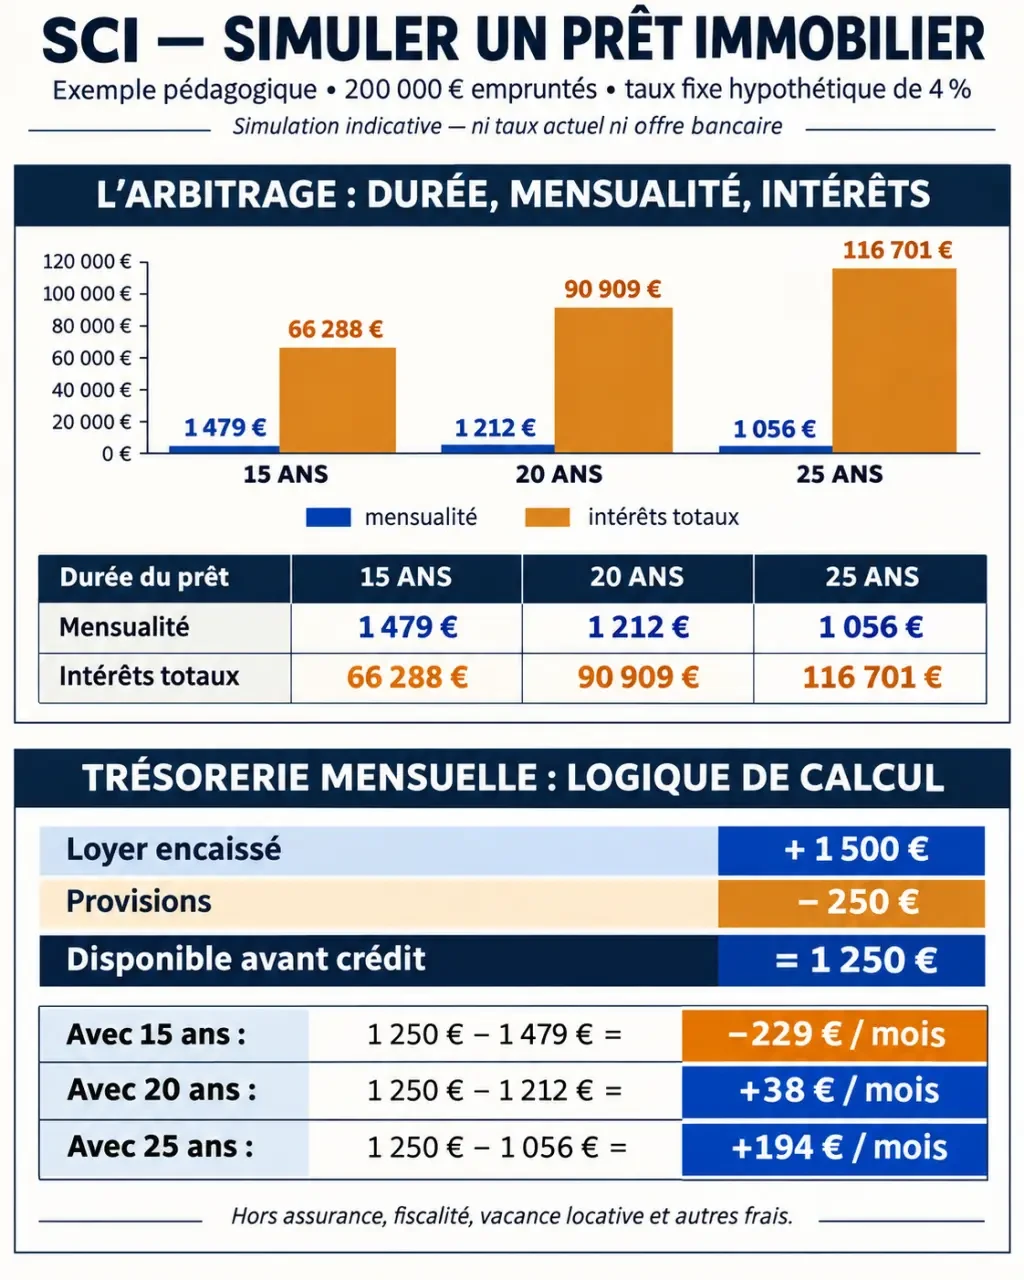
Prenons un projet dont le coût total atteint 230 000 €. Les associés apportent 30 000 € : la SCI doit donc emprunter 200 000 €. Le tableau compare trois durées avec un taux fixe hypothétique de 4 %, des mensualités constantes et sans assurance ni frais de garantie.
| Durée | Mensualité hors assurance | Intérêts totaux approximatifs |
|---|---|---|
| 15 ans | 1 479 € | 66 200 € |
| 20 ans | 1 212 € | 90 900 € |
| 25 ans | 1 056 € | 116 700 € |
Passer de 20 à 25 ans réduit la mensualité d’environ 156 €, mais ajoute près de 25 800 € d’intérêts. L’assurance, si elle est souscrite, augmente encore le coût. Une durée plus longue peut faciliter l’équilibre mensuel du projet ; elle ne rend pas nécessairement le crédit moins cher.
Tester aussi la trésorerie de la société
Supposons que le bien rapporte 1 500 € de loyer par mois et que la SCI provisionne 250 € par mois pour la taxe foncière, l’entretien, les charges non récupérables et la vacance. Il reste 1 250 € avant crédit et impôt. Sur 20 ans, la mensualité de 1 212 € laisse environ 38 € par mois avant assurance et fiscalité.
Cette marge est faible : une dépense imprévue ou un logement vacant peut obliger les associés à remettre de l’argent dans la société. Sur 25 ans, le même calcul laisse environ 194 € avant assurance et fiscalité, mais le coût total des intérêts augmente.
Quelle capacité d’emprunt pour une SCI ?
Il n’existe pas de montant unique : la capacité dépend du projet, des revenus et charges des associés, des loyers retenus et de la politique de la banque. Celle-ci peut étudier à la fois la capacité du bien à générer des revenus et la faculté des associés à soutenir la SCI si les loyers ne suffisent pas.
Le repère de 35 % d’endettement aide à apprécier un budget personnel, assurance comprise. Il ne signifie pas qu’une SCI peut automatiquement consacrer 35 % de tous les revenus cumulés à son prêt. L’analyse dépend notamment de la nature du financement et des engagements des associés.
Une estimation simple, à utiliser avec prudence
Pour mesurer l’effort personnel possible, imaginez deux associés disposant ensemble de 5 000 € de revenus mensuels et remboursant déjà 600 € de crédits. À titre indicatif, 35 % de 5 000 € représentent 1 750 €. Après déduction des 600 € existants, il reste 1 150 € de mensualités théoriques, assurance comprise.
Ce chiffre ne s’ajoute pas automatiquement aux loyers pour obtenir une capacité de prêt. Il sert à illustrer la marge du foyer ou des associés avant une analyse complète. La banque peut retenir une partie seulement des loyers prévisionnels afin de tenir compte des charges et des périodes sans locataire. Elle examine aussi les engagements de chaque associé et évite de compter deux fois les mêmes ressources.
Pour affiner votre budget, établissez deux vues distinctes : d’un côté, la trésorerie de la SCI après ses charges et son crédit ; de l’autre, le budget personnel de chaque associé après ses propres charges. Vous repérerez ainsi qui peut contribuer si la société manque temporairement de liquidités.
La SCI ou les associés : qui doit emprunter ?
| Option | Fonctionnement | Point d’attention |
|---|---|---|
| Emprunt par la SCI | La société souscrit le crédit et rembourse la banque. | Les associés peuvent devoir se porter cautions et soutenir la trésorerie. |
| Emprunts personnels | Les associés empruntent chacun en leur nom et apportent les fonds à la société. | Chaque associé rembourse son propre crédit, même si la SCI distribue peu de revenus. |
Un emprunt au nom de la SCI centralise le financement du bien. Il ne protège toutefois pas automatiquement les associés de toute conséquence financière : la banque peut demander des cautions personnelles. Il faut lire leur montant, leur durée et les conditions dans lesquelles elles peuvent être appelées.
Avec des crédits personnels, chaque associé négocie et rembourse son financement. Les fonds peuvent être apportés au capital ou mis à disposition de la SCI en compte courant d’associé. Ces deux solutions ne produisent pas les mêmes effets : le capital correspond à un apport à la société, tandis qu’un compte courant constitue une somme que la SCI doit à l’associé. Son remboursement dépend notamment de la trésorerie et des accords applicables.
Critère de choix : comparez la charge que chaque personne peut assumer si le bien ne rapporte rien pendant plusieurs mois. Tenez compte aussi des conditions de chaque prêt et de la façon dont les associés souhaitent organiser leurs apports.
Quel taux utiliser pour votre simulation ?
Le taux réellement proposé dépend du dossier, de la durée, du montant financé, des garanties et de la banque. Un crédit accordé à une SCI peut être tarifé différemment d’un prêt à un particulier. Sans offre récente, aucun taux unique ne permet de chiffrer précisément votre projet.
Construisez donc plusieurs hypothèses plutôt que de retenir un seul chiffre. Sur 20 ans, pour 200 000 € empruntés à mensualités constantes, la mensualité hors assurance serait approximativement de :
- 1 110 € à 3 %, soit environ 66 200 € d’intérêts ;
- 1 212 € à 4 %, soit environ 90 900 € d’intérêts ;
- 1 320 € à 5 %, soit environ 116 800 € d’intérêts.
Entre 3 % et 5 %, l’écart atteint environ 210 € par mois. Si seul le scénario le plus favorable équilibre votre trésorerie, le projet dispose de peu de marge.
Apport, caution et hypothèque : que prévoir ?
L’apport réduit la somme empruntée et peut rassurer la banque. Il peut financer une partie du prix, les frais d’acquisition ou les dépenses liées au crédit. Garder une réserve reste utile : consacrer toute son épargne à l’achat laisse moins de moyens pour les travaux et les vacances locatives.
Emprunter sans apport reste possible, mais le dossier doit alors convaincre sur d’autres points : ressources des associés, qualité du bien, revenus attendus et capacité à faire face aux imprévus. Sans apport, le montant financé et les intérêts augmentent par rapport à un projet identique financé en partie sur fonds propres.
La banque peut aussi demander une garantie sur le bien, comme une hypothèque, et une caution personnelle. La caution engage le signataire à payer si les conditions prévues au contrat sont réunies et que la SCI ne rembourse pas. La répartition des parts ne suffit pas à déterminer l’étendue de cet engagement : le texte signé est essentiel.
L’assurance emprunteur répond à une autre fonction : elle prend en charge certaines échéances ou une partie du capital en cas de sinistre couvert. Son coût et sa couverture dépendent du contrat et des personnes assurées. Intégrez-la à la simulation dès que son montant est connu.
SCI à l’IR ou à l’IS : quel effet sur le prêt ?
Le régime fiscal ne modifie pas directement la formule de calcul d’une mensualité. En revanche, il change la manière d’évaluer le résultat et la trésorerie après impôt.
- À l’impôt sur le revenu, ou IR : les associés sont imposés sur leur part du résultat fiscal. Cette imposition peut exister même si la SCI conserve sa trésorerie.
- À l’impôt sur les sociétés, ou IS : la société est imposée sur son résultat selon ses propres règles. La distribution éventuelle des bénéfices aux associés peut entraîner une imposition supplémentaire.
À l’IS, les règles comptables, notamment l’amortissement du bien, peuvent modifier le résultat imposable sans réduire d’autant la mensualité à payer. À la revente, le calcul fiscal diffère également. Le régime le plus intéressant pour emprunter n’est donc pas forcément le plus avantageux sur toute la durée de détention. Comparez les flux après impôt, y compris à la revente, avant de choisir.
Préparer un dossier bancaire cohérent
Préparez notamment ces pièces :
- Les statuts de la SCI ou leur projet, ainsi que la répartition des parts entre associés.
- Les justificatifs de revenus, d’épargne et de crédits en cours de chaque associé concerné.
- Le détail de l’achat : prix, frais, devis de travaux et montant de l’apport.
- Une estimation argumentée du loyer et un budget annuel des charges du bien.
- Un plan de trésorerie intégrant les mensualités, l’assurance et une réserve pour les imprévus.
- Une présentation des garanties envisagées et des engagements que chaque associé peut accepter.
Enfin, refaites le calcul avec un loyer absent pendant un ou deux mois et avec une dépense de réparation. Si la SCI ne couvre plus ses échéances, chiffrez la contribution nécessaire de chaque associé.
- Prêt immobilier SCI : simulation, mensualités et capacité d’emprunt - 19 novembre 2026
- Prêt achat-revente : fonctionnement, calcul et comparaison avec le relais - 18 novembre 2026
- Distribution de dividendes : conditions, étapes et fiscalité - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Frais de notaire : 4 leviers légaux pour réduire votre facture immobilière
 Investir en loi Pinel à Toulouse : 3 plafonds critiques pour sécuriser votre réduction d’impôt
 Fin du plafonnement des loyers commerciaux : comment calculer votre indexation en 2025
 Reconduction tacite du bail de 3 ans : ce qu’il faut savoir pour sécuriser votre location