Acheter un bien immobilier par SCI : gouvernance, fiscalité et transmission à anticiper
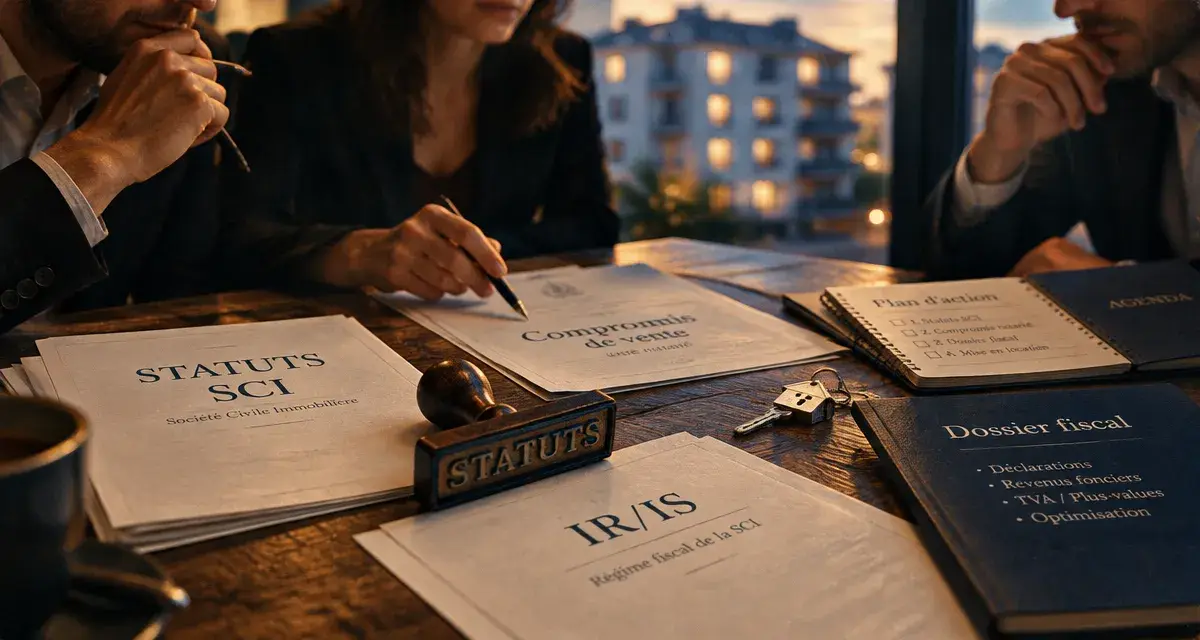
L’achat immobilier par SCI permet d’acquérir et de gérer un bien à plusieurs dans une structure dédiée. Cette solution peut convenir à une famille qui prépare une transmission, à des investisseurs qui veulent fixer des règles de fonctionnement ou à des proches qui souhaitent limiter les contraintes de l’indivision. Elle implique toutefois des formalités, une gouvernance précise et un choix fiscal à mesurer avant de signer.
Ce que les associés achètent réellement
Une société civile immobilière est une personne morale distincte de ses associés. C’est donc la SCI qui devient propriétaire du logement, de l’immeuble ou du terrain. Les personnes qui la constituent ne possèdent pas directement le bien : elles détiennent des parts sociales, réparties selon leurs apports ou les règles prévues dans les statuts.
Une SCI doit réunir au moins 2 associés. Elle peut détenir un ou plusieurs biens immobiliers. Un ou plusieurs gérants assurent la gestion courante : paiement des charges, signature des baux, relations avec la banque ou suivi des travaux. Leurs pouvoirs ne sont pas illimités. Les statuts peuvent encadrer les dépenses importantes, l’emprunt, la vente du bien et les décisions soumises au vote des associés.
Les statuts sont le véritable mode d’emploi
Les statuts indiquent notamment la dénomination de la SCI, son siège, son objet social, son capital, la répartition des parts et les pouvoirs du gérant. Ils doivent aussi prévoir les situations sensibles : répartition des travaux, majorité nécessaire pour vendre, départ d’un associé, décès ou arrivée d’un héritier. Une clause d’agrément peut, par exemple, soumettre l’entrée d’un nouvel associé à l’accord des autres membres.
Cette organisation relie la propriété immobilière, souvent conservée sur une longue période, aux évolutions de la vie familiale ou financière. Le bien reste détenu par la société tandis que les parts peuvent être cédées, données ou démembrées entre usufruit et nue-propriété. Prévoir dès l’origine les flux d’argent, les droits de vote et la sortie d’un associé évite que la SCI ne devienne une indivision avec des formalités supplémentaires.
SCI, nom propre ou indivision : choisir selon le projet
La structure adaptée dépend moins de la valeur du bien que du nombre d’acquéreurs, de leur relation et de la durée prévue de détention. Pour un achat seul, sans objectif de transmission organisé, l’acquisition en nom propre reste généralement la solution la plus simple. À plusieurs, l’arbitrage se fait surtout entre indivision et SCI.
| Critère | SCI | Nom propre | Indivision |
|---|---|---|---|
| Propriétaire du bien | La société | L’acquéreur | Les indivisaires |
| Organisation des décisions | Statuts et pouvoirs du gérant | Décision individuelle | Règles légales entre indivisaires |
| Transmission | Donation ou cession de parts possible | Transmission directe du bien | Transmission d’une quote-part |
| Formalités et suivi | Création, décisions collectives, gestion comptable | Allégés | Allégés, mais risque de blocage |
| Sortie d’un participant | Cession de parts encadrée | Sans objet | Partage ou vente parfois difficiles |
Le principal intérêt face à l’indivision
En indivision, la vente d’un bien requiert l’unanimité. La mise en location nécessite au moins les deux tiers des accords. La SCI ne supprime pas les désaccords, mais elle permet de prévoir des règles de majorité adaptées et de confier la gestion quotidienne à un gérant. Elle est particulièrement pertinente lorsque les associés souhaitent conserver un patrimoine sur le long terme plutôt que le revendre rapidement.
Des limites à ne pas minimiser
La SCI entraîne des coûts de constitution, des obligations de gestion et la tenue d’assemblées pour les décisions collectives. Les associés ont aussi une responsabilité indéfinie à l’égard des dettes sociales, à proportion de leurs parts. Une mésentente mal anticipée, des statuts standardisés ou une répartition imprécise des apports peuvent fragiliser le projet. La structure est donc utile lorsqu’elle répond à un besoin durable de gouvernance, et non pour simplement acheter autrement.
Créer la SCI et acheter le bien : les étapes dans le bon ordre
La SCI peut acheter un bien après sa création. Il est souvent préférable de l’immatriculer avant la signature définitive. Le calendrier doit être coordonné avec le notaire, notamment si le compromis est signé alors que la société est en cours de constitution ou si un prêt est nécessaire.
- Définir le projet commun : nature du bien, usage familial ou locatif, montant des apports, répartition des parts et règles de décision.
- Rédiger les statuts : ils fixent l’objet social, le siège, le capital, le gérant et les clauses de sortie ou d’agrément.
- Constituer le capital : les associés réalisent des apports en numéraire ou, dans certains cas, des apports en nature.
- Publier l’annonce légale et immatriculer la société : ces formalités donnent à la SCI son existence juridique.
- Obtenir le financement et signer l’acte authentique : le gérant signe au nom de la SCI, dans les limites de ses pouvoirs statutaires.
Avant le compromis, il est prudent de vérifier qui sera emprunteur, quelles cautions seront demandées et si une condition suspensive d’obtention de prêt protège correctement l’opération. Les statuts et l’acte de prêt doivent être cohérents. Il faut éviter qu’un associé finance une part substantielle du projet sans que ses droits dans la SCI soient clairement établis.
IR ou IS : un choix qui se juge aussi à la revente
Par défaut, une SCI est soumise à l’impôt sur le revenu. Elle est alors fiscalement transparente : chaque associé déclare sa quote-part de revenus fonciers selon sa participation au capital. Les charges et les intérêts d’emprunt sont pris en compte selon les règles applicables aux revenus fonciers. Un déficit foncier peut également exister sous conditions.
La SCI à l’IR, souvent cohérente pour un patrimoine familial
Le régime de l’IR est fréquemment envisagé pour une location nue ou la détention familiale d’un bien. Lors de la revente, la plus-value relève en principe du régime des plus-values immobilières des particuliers, avec prise en compte de la durée de détention. Ce fonctionnement est souvent plus lisible lorsque les associés veulent percevoir les revenus et conserver une fiscalité proche de celle d’une détention directe.
L’IS : une économie immédiate qui mérite une vision longue
La SCI peut opter pour l’impôt sur les sociétés. Les bénéfices sont alors imposés au niveau de la société : le taux indiqué est de 15 % jusqu’à 42 500 € de bénéfices, puis de 25 % au-delà. Les intérêts d’emprunt et l’amortissement du bien sont notamment présentés comme déductibles, ce qui peut réduire le résultat imposable pendant la détention.
L’amortissement diminue toutefois la valeur nette comptable du bien. À la revente, le calcul de la plus-value peut donc être moins favorable qu’à l’IR. Si les bénéfices sont ensuite distribués aux associés, leur imposition personnelle doit aussi être intégrée au raisonnement. Comparer uniquement l’impôt annuel sans simuler la sortie est une erreur fréquente.
Financement, résidence principale et transmission : les points à valider avant de s’engager
Une SCI peut contracter un prêt immobilier. La banque examine la cohérence du projet, les revenus et l’endettement des associés, leurs apports ainsi que la valeur du bien. Elle peut demander une caution personnelle des associés. La séparation entre le patrimoine de la SCI et celui des personnes physiques est donc moins protectrice en pratique face au crédit.
Pour une résidence principale, la SCI n’est pas automatiquement la solution la plus avantageuse. Certains dispositifs ou avantages liés à la détention en direct peuvent être limités, et l’occupation du logement par un associé doit être formalisée. Le sujet mérite un examen attentif si l’objectif premier est d’acheter son habitation plutôt que d’organiser un patrimoine collectif.
La transmission est l’un des intérêts majeurs d’une SCI familiale. Donner progressivement des parts peut permettre de transmettre la valeur du patrimoine sans diviser matériellement l’immeuble. L’abattement de 100 000 € par enfant en ligne directe est renouvelable tous les 15 ans. Le démembrement des parts, la clause d’agrément et les pouvoirs conservés par les parents doivent toutefois être étudiés avec un notaire ou un professionnel du droit et de la fiscalité.
Avant toute acquisition, une vérification conjointe avec le notaire, la banque et, selon le projet, un expert-comptable permet de sécuriser les statuts, le financement, le régime fiscal et les conséquences d’une future revente. Cette préparation est particulièrement importante pour une SCI locative, une acquisition entre amis ou un projet comprenant de la location meublée, activité pouvant soulever des enjeux fiscaux spécifiques.

- Acheter un bien immobilier par SCI : gouvernance, fiscalité et transmission à anticiper - 16 octobre 2026
- Dévolution successorale : les 4 ordres d’héritiers et les droits du conjoint survivant - 15 octobre 2026
- Acheter ou faire construire : choisissez le compromis que vous pouvez vraiment assumer - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Logement social : 4 catégories, plafonds de ressources et étapes pour obtenir un HLM
 Vente de résidence principale : 4 preuves d’occupation et le délai d’un an pour éviter l’impôt
 Loyer modéré : conditions d’éligibilité et démarches pour obtenir un logement social
 Acheter ou faire construire : choisissez le compromis que vous pouvez vraiment assumer