Calcul de l’amortissement LMNP : méthode, durées et exemples
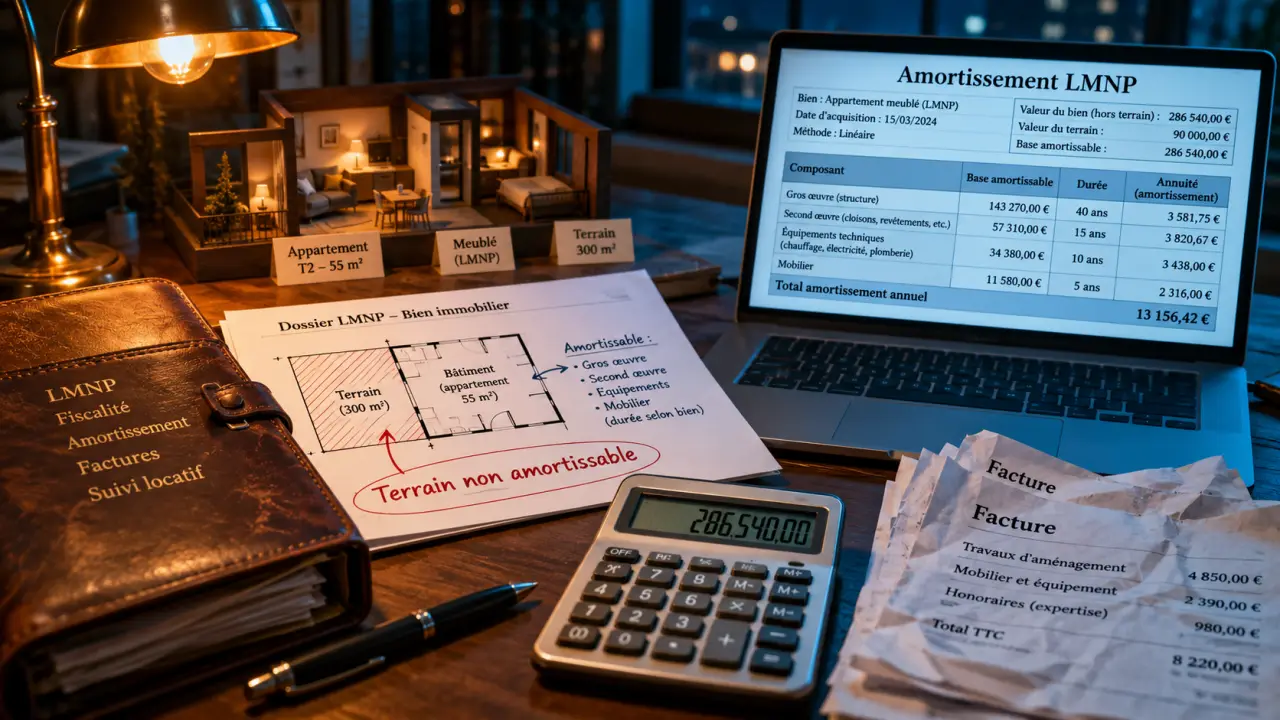
Pour calculer l’amortissement LMNP au régime réel, divisez la valeur amortissable de chaque élément par sa durée d’utilisation, puis additionnez les montants obtenus. Excluez la valeur du terrain et réduisez la première annuité au prorata de la période d’utilisation. La somme calculée n’est pas forcément entièrement déductible : sa déduction est limitée par le résultat de la location avant amortissement.
Par exemple, un mobilier de 6 000 € amorti sur 10 ans produit une dotation de 600 € par an en année complète. Le bâtiment se calcule de la même façon, mais en séparant ses principaux composants.
À quoi sert l’amortissement en location meublée ?
L’amortissement répartit comptablement le coût d’un bien sur sa durée d’utilisation. Il réduit le résultat fiscal de la location sans correspondre à une nouvelle dépense annuelle. Vous avez déjà payé le logement ou les meubles lors de leur achat.
Calculateur d’amortissement LMNP au réel
Estimez les dotations aux amortissements et leur incidence sur votre résultat fiscal. Les durées sont à renseigner : aucune durée comptable n’est présupposée.
Valeur du bien et éléments à amortir
Composants et dotations
Les bases du bâti, du mobilier, des travaux et des frais sont calculées à partir des montants ci-dessus. Ajoutez des lignes si vous souhaitez ventiler une base entre plusieurs composants ; veillez à ne pas compter une même somme deux fois.
| Élément | Base amortissable | Durée (années) | Dotation annuelle | 1re dotation proratisée | Action |
|---|---|---|---|---|---|
| Bâti hors terrain | 0,00 € | — | — | ||
| Mobilier | 0,00 € | — | — | ||
| Travaux immobilisés | 0,00 € | — | — | ||
| Frais d’acquisition immobilisés | 0,00 € | — | — |
Estimation du résultat fiscal
Le montant à différer comprend le stock antérieur non utilisé et les dotations de l’année non déduites.
À retenir : cette estimation pédagogique ne constitue pas une liasse fiscale. Les durées et la ventilation entre composants doivent être justifiées au regard du bien et de ses conditions d’utilisation. Le calcul ne remplace ni un plan comptable par composants ni l’avis d’un expert-comptable.
Cette déduction concerne le régime réel. Au micro-BIC, vous déclarez vos recettes et bénéficiez d’un abattement forfaitaire : vous ne déduisez pas séparément vos dépenses ni vos amortissements.
L’amortissement réduit le revenu imposable, pas directement l’impôt d’un montant équivalent.
Qui peut amortir son bien en LMNP ?
L’amortissement s’adresse au loueur en meublé non professionnel, c’est-à-dire au particulier qui loue un logement meublé sans en faire son activité professionnelle, et qui relève du régime réel. Ce régime peut être choisi, ou s’imposer lorsque les recettes dépassent le plafond du micro-BIC.
- Le bien doit être affecté à la location meublée : seuls le logement et les équipements utilisés pour cette activité s’amortissent.
- Le propriétaire amortit ce qu’il a financé : le prix d’achat, le mobilier et les travaux immobilisés entrent dans le calcul.
- La location vide est exclue : un logement loué non meublé relève des revenus fonciers, qui ne prévoient pas d’amortissement du bien.
Déterminer la base amortissable
Retirer la valeur du terrain
Le terrain ne se déprécie pas par l’usage : il ne s’amortit donc pas. Il faut distinguer sa valeur de celle du bâti, y compris pour un appartement en copropriété, qui comprend une quote-part de terrain.
Une répartition de 15 % pour le terrain et de 85 % pour le bâti peut servir d’hypothèse de simulation. Ce n’est pas un barème obligatoire. La localisation, la nature du bien et les prix des terrains comparables influencent cette estimation. Les données de ventes immobilières et les caractéristiques de la parcelle peuvent aider à la justifier.
Ajouter les éléments concernés sans les compter deux fois
- Le bâti : sa valeur hors terrain est répartie entre les composants qui ont des durées d’utilisation différentes.
- Le mobilier et l’électroménager : ils sont suivis séparément du bâtiment, avec leur propre durée.
- Les frais d’acquisition : les frais d’acte et d’agence peuvent être intégrés au coût d’acquisition ; leur traitement comptable influe sur le calcul.
- Les travaux : une dépense d’entretien peut constituer une charge immédiate, tandis qu’une amélioration ou un élément durable peut être immobilisé puis amorti.
Si le prix annoncé comprend déjà des meubles, ne les ajoutez pas une seconde fois. Isolez leur valeur du prix global avant de calculer l’amortissement du logement et celui du mobilier.
Calculer la dotation annuelle, étape par étape
En amortissement linéaire, la formule est la suivante :
Dotation annuelle d’un élément = valeur amortissable ÷ durée d’utilisation en années.
- Estimez la valeur du terrain et retirez-la du prix du bien.
- Répartissez la valeur du bâti entre ses composants, puis identifiez le mobilier et les travaux immobilisés.
- Attribuez à chaque élément une durée cohérente avec son utilisation.
- Divisez chaque valeur par sa durée et additionnez les dotations.
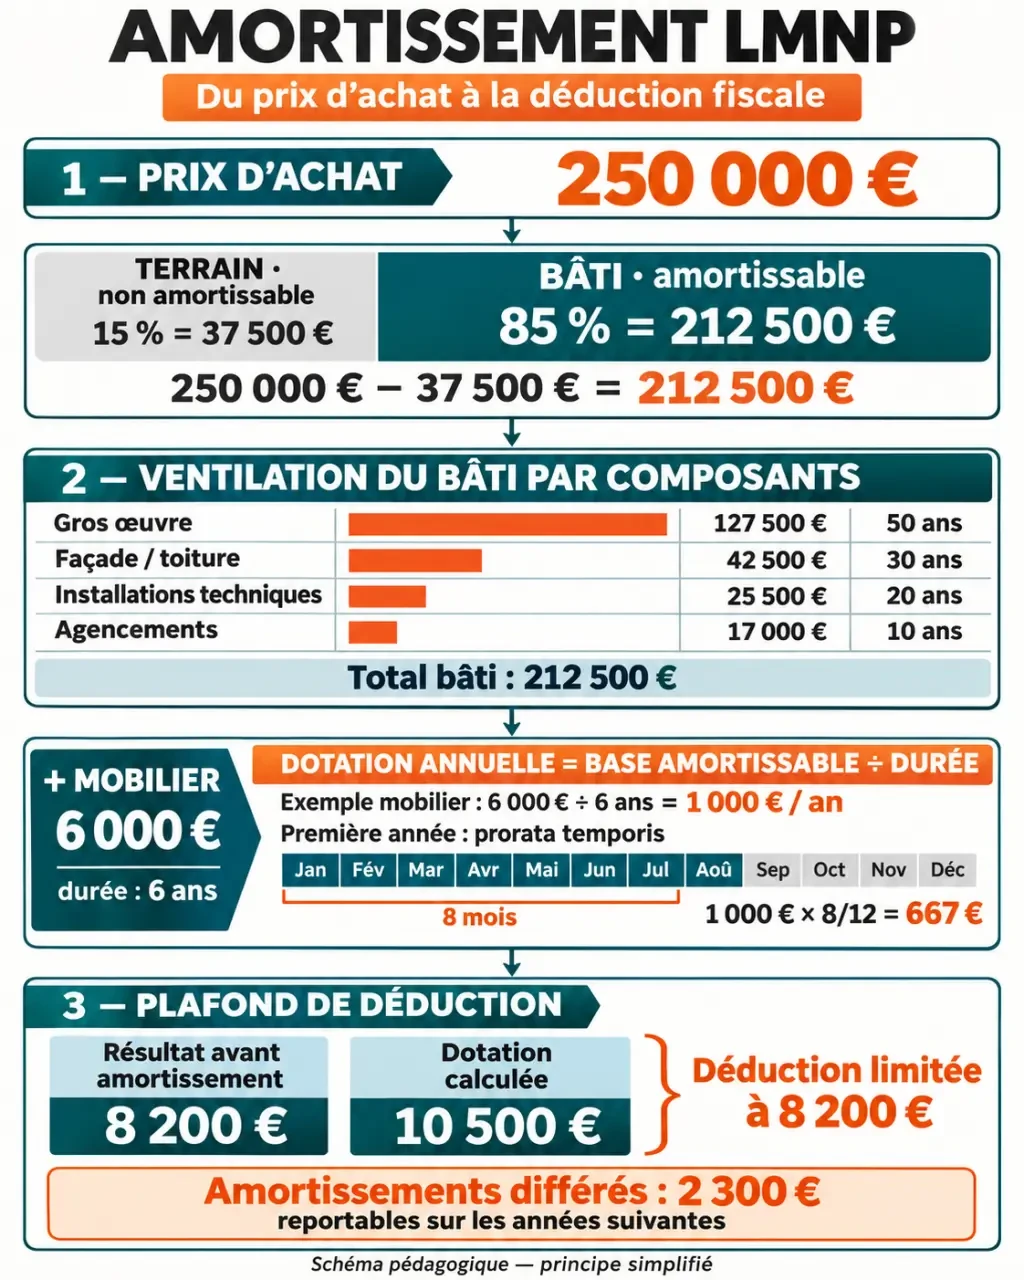
- La première année, appliquez un prorata à partir de la mise en service de chaque élément.
- Comparez le total obtenu à la limite fiscale de déduction.
La mise en service correspond au moment où le bien est prêt à être utilisé pour la location, et non nécessairement à la date de signature de l’achat. Un meuble installé plus tard a sa propre date de mise en service.
Exemple simplifié avec logement et mobilier
Vous achetez un logement 250 000 €, hors mobilier. Pour la simulation, vous estimez le terrain à 15 %, soit 37 500 €. La valeur du bâti ressort à 212 500 €. Vous achetez aussi 6 000 € de mobilier. Les frais d’acquisition et les travaux sont laissés de côté pour rendre le calcul lisible.
| Élément | Base | Durée retenue | Dotation annuelle |
|---|---|---|---|
| Bâti, hypothèse globale | 212 500 € | 30 ans | 7 083 € environ |
| Mobilier | 6 000 € | 10 ans | 600 € |
| Total | 218 500 € | — | 7 683 € environ |
Si tous les éléments sont mis en service à mi-année, la première dotation est d’environ 3 842 €, soit la moitié du montant annuel. Pour le plan comptable, la décomposition du bâti par composants donnera des montants plus précis.
Quelles durées retenir pour les composants ?
La durée reflète l’utilisation prévue de chaque élément. Les fourchettes ci-dessous sont des repères, pas des durées automatiques.
| Élément | Durée indicative | Exemple de calcul linéaire |
|---|---|---|
| Gros œuvre | 50 à 80 ans | 60 000 € sur 60 ans : 1 000 €/an |
| Toiture | 20 à 25 ans | 10 000 € sur 25 ans : 400 €/an |
| Installations | 25 à 30 ans | 9 000 € sur 30 ans : 300 €/an |
| Aménagements | Environ 12 ans | 6 000 € sur 12 ans : 500 €/an |
| Mobilier et électroménager | 5 à 10 ans | 1 000 € sur 5 ans : 200 €/an |
Ces lignes illustrent la méthode : elles ne constituent pas ensemble la décomposition du logement de l’exemple précédent. Dans un plan réel, la somme des valeurs attribuées aux composants doit correspondre à la valeur du bâti retenue, sans inclure le terrain.
Calculer le plafond de déduction et le report
L’article 39 C du Code général des impôts encadre la déduction des amortissements. En pratique, pour une location simple, on compare la dotation aux loyers diminués des autres charges déductibles. L’amortissement ne peut pas, à lui seul, créer ou augmenter un déficit fiscal.
Repère de calcul : amortissement déductible = le plus petit montant entre la dotation disponible et le résultat avant amortissement, si ce résultat est positif.
Exemple : une dotation supérieure au résultat
| Calcul | Montant |
|---|---|
| Loyers annuels | 10 000 € |
| Autres charges déductibles | − 8 000 € |
| Résultat avant amortissement | 2 000 € |
| Dotation de l’année | 3 000 € |
| Amortissement déduit | 2 000 € |
| Amortissement non déduit à suivre | 1 000 € |
Le résultat imposable est ramené à zéro. Les 1 000 € non déduits ne disparaissent pas : ils sont suivis séparément et peuvent être déduits lors d’un exercice ultérieur disposant d’une capacité suffisante. La dotation de cet exercice et le stock antérieur doivent alors être pris en compte dans le calcul du plafond.
Si les autres charges dépassent déjà les loyers, aucune dotation ne peut être déduite pour aggraver cette perte. Il faut aussi distinguer le suivi des amortissements différés de celui d’un éventuel déficit fiscal : ce ne sont pas les mêmes montants.
Régime réel ou micro-BIC : comment comparer ?
Comparez d’abord les bases imposables pour un même montant de recettes. Au micro-BIC, appliquez l’abattement correspondant à votre activité. Au réel, soustrayez les charges déductibles et l’amortissement utilisable, après application de son plafond.
Le réel mérite une simulation lorsque les charges et les amortissements déductibles dépassent l’abattement forfaitaire. Les intérêts d’emprunt entrent notamment dans les charges à considérer ; le remboursement du capital emprunté n’est pas une charge déductible. Ajoutez à la comparaison le coût de tenue de la comptabilité et regardez plusieurs années : les intérêts et les travaux peuvent varier.
Un simulateur est utile pour tester le prix, la part de terrain, les durées, les loyers et les charges. Il donne une estimation, mais ne remplace pas un plan par composants ni le suivi des amortissements reportés.
Quels documents conserver pour le calcul ?
Préparez les pièces qui justifient les valeurs, les dates et les dépenses utilisées :
- l’acte d’achat et le détail des frais d’acquisition ;
- les éléments retenus pour estimer la valeur du terrain ;
- les factures de mobilier, d’équipement et de travaux ;
- la date de mise en service du logement et celle des équipements ajoutés ensuite ;
- les loyers encaissés, les charges et le tableau du prêt ;
- le tableau des immobilisations, les dotations déjà déduites et le stock non déduit.
Le régime réel implique une comptabilité et une déclaration de résultat, notamment sur la liasse n° 2031. Un expert-comptable peut aider à répartir le prix entre terrain et composants, à traiter les travaux et à suivre les reports, surtout si le logement a été rénové ou si plusieurs équipements ont été acquis à des dates différentes.
Quel effet faut-il anticiper à la revente ?
L’économie d’impôt pendant la location ne suffit pas à mesurer le gain total de l’opération. Les règles de plus-value peuvent prévoir une réintégration des amortissements déduits, ce qui peut augmenter la plus-value imposable à la vente.
Pour comparer deux projets, conservez donc deux calculs distincts : le revenu imposable annuel pendant la location et une estimation de la fiscalité à la sortie. Le tableau des amortissements déduits sera utile pour établir cette seconde estimation.
- Calcul de l’amortissement LMNP : méthode, durées et exemples - 14 novembre 2026
- Investir en nue-propriété : décote, fiscalité et risques à connaître - 13 novembre 2026
- Désolidarisation de prêt immobilier : étapes, frais et solutions - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Maison sur pilotis : 3 techniques de fondations pour bâtir sur terrain difficile
 Crédit immobilier à La Banque Postale : frais, modulation et conditions d’octroi
 Banlieue proche de Paris : prix au m², transports et types d’appartements à cibler
 Peut-on changer de notaire en cours de succession ? Motifs, transfert et frais