Deux résidences principales en France : une seule règle, des exceptions strictes
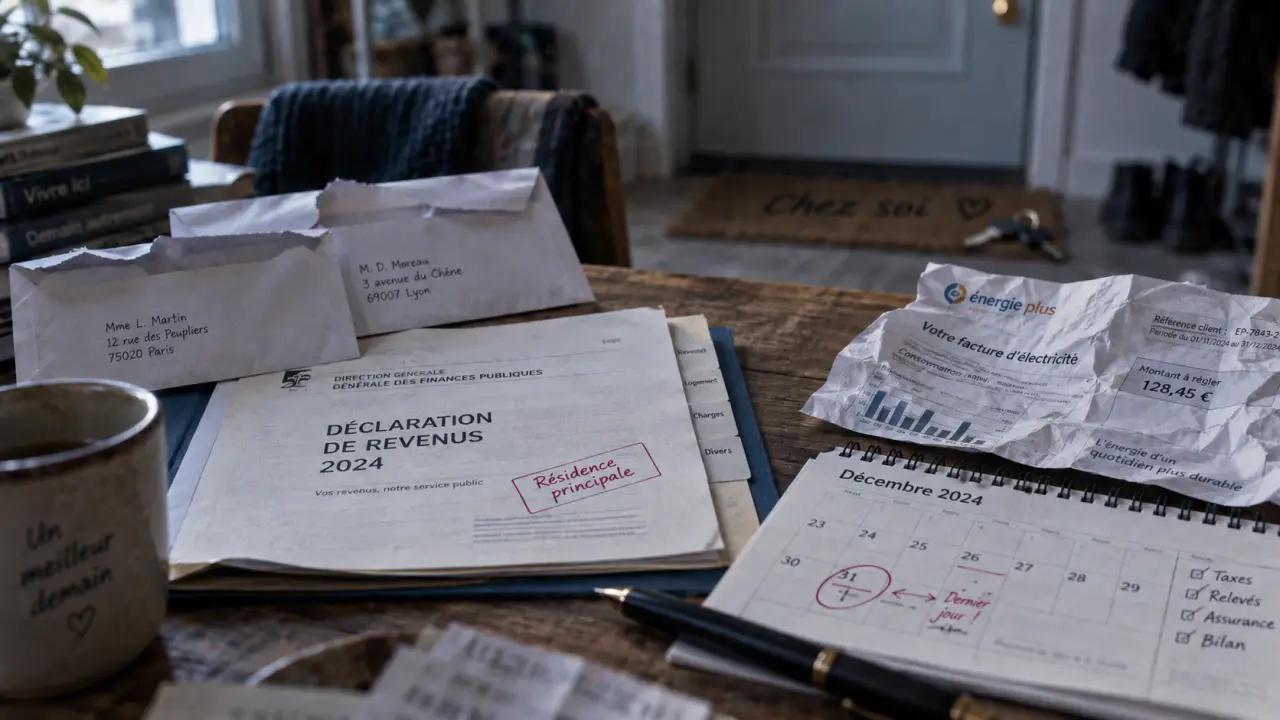
En France, une personne ne peut en principe avoir qu’une seule résidence principale à la fois. Il s’agit du logement où elle vit habituellement et effectivement, celui qui correspond à son principal établissement. Deux logements peuvent toutefois être nécessaires pour des raisons familiales ou professionnelles. Mais deux adresses, même occupées régulièrement, ne donnent pas automatiquement droit à deux résidences principales au sens fiscal.
Une résidence principale se reconnaît à votre vie réelle, pas à votre déclaration
La résidence principale est le lieu où se trouvent vos habitudes de vie : présence quotidienne, vie familiale, démarches administratives, consommation d’énergie, scolarisation éventuelle des enfants et proximité du travail. L’administration fiscale apprécie l’ensemble de ces éléments. Elle recherche une occupation effective et habituelle, plutôt qu’une adresse choisie pour obtenir un avantage fiscal.
En règle générale, un logement est considéré comme une résidence principale lorsqu’il est occupé au moins 8 mois par an. Cette durée ne suffit toutefois pas à elle seule. Une absence prolongée pour raison de santé, obligation professionnelle ou circonstance familiale peut rester compatible avec cette qualification si le logement demeure le véritable centre de vie.
Le logement principal au 31 décembre
Pour certaines obligations déclaratives liées à l’occupation des biens, la situation au 31 décembre revêt une importance particulière. Cette date ne permet cependant pas de requalifier artificiellement un logement. Si vous avez déménagé dans l’année, l’adresse retenue doit correspondre à votre installation réelle. Un appartement conservé près de votre ancien emploi, une maison de vacances ou un pied-à-terre familial reste généralement une résidence secondaire.
Il faut également distinguer la résidence principale, le domicile fiscal et le foyer fiscal. Ces notions sont souvent liées, mais elles ne se confondent pas nécessairement en cas de séparation, de mobilité professionnelle ou de vie alternée entre deux villes.
La règle : une seule résidence principale, avec des exceptions très encadrées
Deux adresses peuvent être reconnues pour un même couple dans des situations limitées, notamment lorsque les conjoints ou partenaires vivent réellement séparés. L’exception ne repose ni sur le confort, ni sur la commodité, ni sur la volonté de bénéficier deux fois d’un avantage fiscal. Elle doit découler d’une situation objective, durable et démontrable.
| Situation | Qualification la plus probable | Point de vigilance |
|---|---|---|
| Maison familiale et appartement de vacances | Une résidence principale et une résidence secondaire | La fréquence des séjours ne suffit pas à créer deux résidences principales. |
| Logement près du travail imposé par l’éloignement | Double résidence professionnelle possible | Le caractère contraint du second logement doit être établi. |
| Époux ou partenaires vivant réellement séparés | Deux résidences distinctes possibles selon la situation | La séparation doit être concrète et cohérente avec les déclarations. |
| Deux logements choisis pour alterner selon les envies | Une résidence principale seulement | Le risque de requalification augmente si les deux logements sont déclarés comme principaux. |
La bonne méthode consiste à identifier le logement qui correspond à votre vie personnelle habituelle, puis à qualifier l’autre selon son usage réel. Cette distinction évite de confondre une organisation pratique avec un droit à une double résidence principale.
Couple marié, pacsé ou séparé : quand deux adresses peuvent être reconnues
Les couples mariés ou pacsés sont en principe soumis à une imposition commune. Leur foyer fiscal est donc normalement rattaché à une résidence principale unique. Des résidences séparées peuvent toutefois être admises lorsque les membres du couple ne vivent pas sous le même toit pour des raisons reconnues et vérifiables.
Les situations familiales qui justifient une séparation de résidence
Les situations les plus sensibles concernent les époux ou partenaires soumis à un régime de séparation de biens et ne vivant pas ensemble, les personnes en instance de séparation de corps ou de divorce, ainsi que l’abandon du domicile conjugal. Une séparation de fait peut également avoir des conséquences fiscales, mais elle doit être étayée par des éléments précis. Une simple déclaration ne suffit pas toujours.
Dans ces cas, chaque personne peut disposer de son propre lieu de vie habituel. La cohérence des documents est déterminante : adresse indiquée sur les déclarations, assurances, contrats, relevés bancaires, courrier, écoles des enfants, démarches auprès des organismes sociaux et, le cas échéant, décisions judiciaires. Une adresse distincte utilisée seulement de manière ponctuelle ne suffit pas à établir une résidence séparée.
Un dossier solide repose sur des éléments cohérents dans le temps
Pour apprécier une résidence, l’administration ne s’arrête pas à un justificatif isolé, comme une facture d’électricité élevée ou un contrat de location récent. Elle examine un ensemble d’indices : date d’installation, déplacements réguliers, consommation d’eau, assurance habitation, adresse professionnelle, médecin traitant, activités des enfants et correspondances reçues. Lorsque ces éléments décrivent la même organisation sur plusieurs mois, la résidence déclarée paraît plus crédible.
À l’inverse, des factures concentrées juste avant une vente, des adresses contradictoires ou une consommation très faible peuvent fragiliser la qualification revendiquée. Les documents doivent donc raconter une situation réelle, et non seulement répondre à une demande ponctuelle.
La double résidence professionnelle : un second logement sans double avantage fiscal
Un salarié, un agent public, un indépendant ou un dirigeant peut devoir louer ou acheter un logement à proximité de son activité tout en conservant son domicile familial éloigné. La contrainte professionnelle doit être réelle : mutation, emploi stable dans une autre ville, horaires incompatibles avec les trajets ou distance rendant les déplacements quotidiens déraisonnables.
Dans cette situation, le logement familial demeure généralement la résidence principale. Le logement occupé près du travail répond à un besoin professionnel, mais il ne devient pas automatiquement une seconde résidence principale. Cette distinction compte notamment lors de la revente d’un bien ou d’une déclaration patrimoniale.
Des frais parfois déductibles au régime des frais réels
Lorsque la double résidence est imposée par l’emploi et non choisie par convenance personnelle, certaines dépenses peuvent, sous conditions, être prises en compte au titre des frais réels. Il peut notamment s’agir du loyer et des charges du logement professionnel, ainsi que de certains frais de déplacement entre les deux lieux de vie. Le régime des frais réels doit rester plus avantageux que la déduction forfaitaire, et les dépenses doivent être justifiées par des pièces conservées.
Une installation motivée principalement par le confort, un projet immobilier ou l’envie de vivre dans deux régions ne relève pas du même cadre. Avant de déduire des dépenses importantes, vérifiez que la distance, les contraintes de l’emploi et les justificatifs disponibles correspondent bien à une situation de double résidence professionnelle.
Fiscalité et justificatifs : sécuriser sa situation avant un contrôle ou une vente
La qualification de résidence principale ouvre des avantages qui expliquent l’attention portée par l’administration. En matière d’impôt sur la fortune immobilière, la résidence principale bénéficie d’un abattement de 30 % sur sa valeur. Lors de la vente, la plus-value immobilière peut être exonérée lorsque le bien cédé constitue réellement la résidence principale du vendeur au moment de la cession, sous réserve des conditions applicables.
À l’inverse, une résidence secondaire peut être soumise à la taxe d’habitation lorsqu’elle reste applicable. Elle ne bénéficie pas de l’abattement IFI réservé au logement principal et sa revente relève en principe du régime de taxation des plus-values. Déclarer deux résidences principales pour cumuler des avantages peut conduire à une requalification fiscale, à un rappel d’impôt, ainsi qu’à des intérêts et majorations.
Les documents à conserver
Réunissez vos preuves avant d’en avoir besoin, surtout si vous êtes séparé, muté ou sur le point de vendre un bien. Les justificatifs utiles dépendent de la situation, mais un dossier cohérent peut comprendre :
- les contrats de location, actes d’achat et attestations d’assurance habitation ;
- les factures d’électricité, de gaz, d’eau, d’internet et de téléphonie ;
- les avis d’imposition, courriers bancaires et documents administratifs reçus à l’adresse concernée ;
- un contrat de travail, une lettre de mutation ou une attestation de l’employeur en cas de double résidence professionnelle ;
- les justificatifs de séparation, de procédure de divorce ou d’abandon du domicile conjugal lorsque la situation familiale l’exige.
Si votre situation évolue, mettez rapidement vos adresses à jour et conservez une chronologie claire. En cas de doute concernant un divorce, une séparation de biens, une mutation ou une vente prochaine, un conseil personnalisé peut aider à éviter une erreur de qualification et ses conséquences financières.

- Deux résidences principales en France : une seule règle, des exceptions strictes - 25 septembre 2026
- Usufruit fiscal : à 61 ans, 40 % de valeur, et les conséquences concrètes - 24 septembre 2026
- Consultation notaire : tarifs, honoraires libres et transparence des coûts - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Logiciel de gestion locative : 4 leviers pour automatiser vos revenus et sécuriser votre patrimoine
 SCPI : faut-il privilégier la simplicité du micro-foncier ou la rentabilité du régime réel ?
 Compromis de vente sans emprunt : les risques réels et les précautions indispensables
 Acheter un studio à Paris : rentabilité, quartiers et pièges à éviter