Prêt immobilier après 60 ans : l’assurance, plus que l’âge, décide du dossier
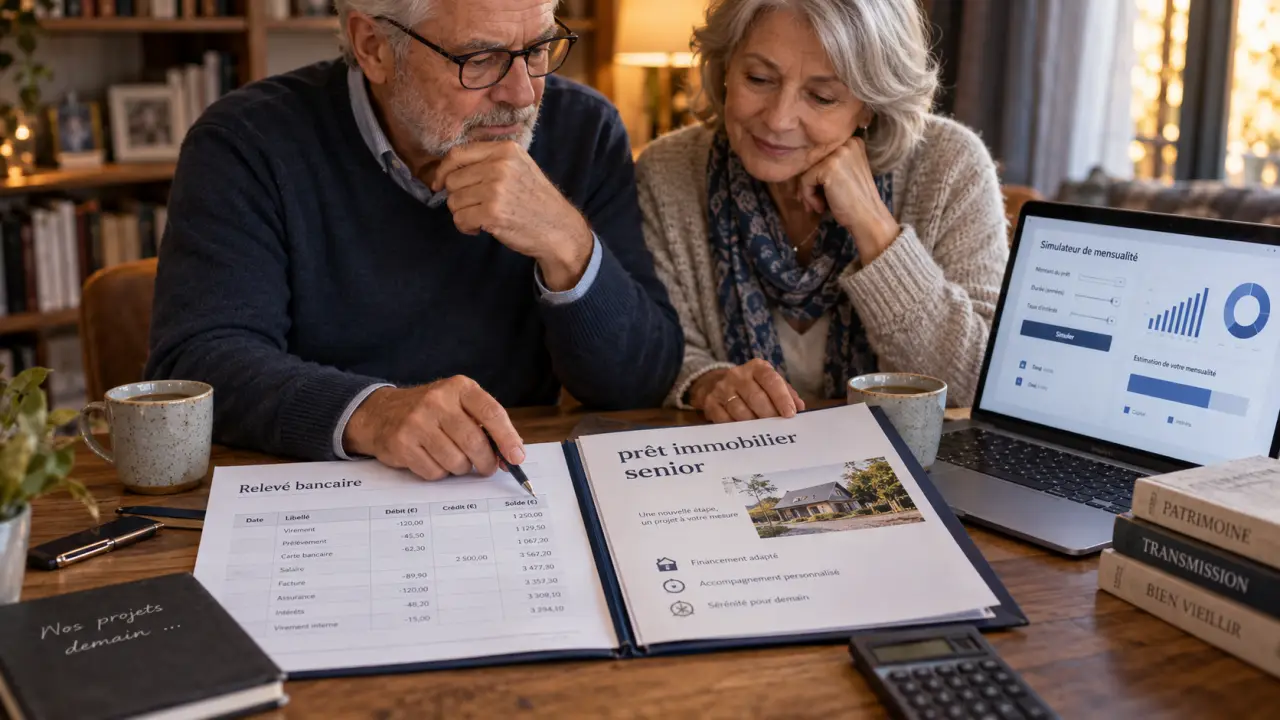
Obtenir un financement immobilier après 60 ans reste possible : aucune limite d’âge légale n’interdit d’emprunter. En pratique, la banque évalue surtout la capacité de remboursement, la régularité des revenus, le patrimoine et le coût de l’assurance emprunteur. Pour un prêt immobilier senior, l’enjeu consiste donc à présenter un montage cohérent jusqu’à la dernière mensualité.
L’âge n’empêche pas d’emprunter, mais il réduit les marges de manœuvre
Une banque ne refuse pas automatiquement un dossier parce que l’emprunteur est retraité ou proche de la retraite. Elle examine le risque global : montant demandé, revenus actuels et futurs, charges existantes, apport, valeur du bien et garantie proposée. Une pension de retraite stable peut même rassurer, car elle ne dépend plus des aléas d’une activité professionnelle.
Le point sensible est l’âge atteint à la fin du prêt, et surtout à la fin de la couverture d’assurance. Les politiques varient selon les établissements et les assureurs. Plus l’emprunteur avance en âge, plus la durée proposée peut être courte. Un projet financé sur 10 ou 15 ans sera souvent plus simple à défendre qu’un emprunt sur 25 ans, à condition que la mensualité reste supportable.
Le taux d’endettement ne suffit pas à lui seul
Le seuil de 35 % de taux d’endettement demeure un repère important : il compare l’ensemble des mensualités aux revenus du foyer. Pour un emprunteur senior, le reste à vivre compte tout autant. La banque vérifie ce qu’il reste chaque mois après le crédit, les charges courantes et les éventuels prêts en cours.
Un retraité disposant de revenus confortables, de peu de dépenses contraintes et d’une épargne disponible peut présenter un profil solide, même avec une durée d’emprunt limitée. La banque cherche avant tout à vérifier que la mensualité restera compatible avec le budget pendant toute la durée du prêt.
Prévoir le passage à la retraite dès le départ
Pour une personne encore en activité, le budget doit être établi avec le salaire actuel, mais aussi avec les revenus attendus après le départ à la retraite. Masquer une baisse prévisible fragilise le dossier et peut conduire à une mensualité mal calibrée. Un prêt à paliers peut parfois répondre à cette situation : les échéances sont plus élevées pendant la période d’activité, puis diminuent lorsque les revenus changent.
Ce que la banque attend concrètement d’un dossier senior
Un bon dossier ne repose pas sur une promesse générale de solvabilité. Il doit rendre le remboursement lisible, documenté et durable. Les relevés de comptes, justificatifs de pension ou de revenus, avis d’imposition, tableau des crédits en cours, estimation du bien acheté et éléments sur le patrimoine permettent à la banque de mesurer la capacité de financement.
- Des revenus stables : pensions, revenus fonciers réguliers, retraites complémentaires ou autres ressources justifiées ;
- Un apport personnel : il réduit le capital à emprunter et peut couvrir les frais d’acquisition ;
- Une gestion bancaire saine : absence d’incidents récurrents et épargne cohérente avec le projet ;
- Un patrimoine identifiable : bien immobilier, placements ou actifs mobilisables selon le montage ;
- Une garantie adaptée : cautionnement, hypothèque ou nantissement selon le profil.
Emprunter sans apport n’est pas impossible, mais cela demande davantage de garanties. La banque doit alors financer à la fois le prix du bien et les frais associés, tout en acceptant une exposition plus élevée. Dans ce cas, un excellent reste à vivre, une pension confortable, un patrimoine déjà constitué ou un co-emprunteur peuvent faire la différence.
Il existe parfois un écart entre la valeur d’un patrimoine et la liquidité réellement disponible pour payer une mensualité. Posséder une résidence principale de valeur ne compense pas automatiquement un budget mensuel trop serré. À l’inverse, une épargne financière bien répartie peut rassurer sur les imprévus, sans devoir être intégralement versée en apport.
L’arbitrage porte donc sur plusieurs éléments : le capital de sécurité, le coût du crédit et la possibilité de conserver une réserve pour les dépenses de santé, les travaux ou l’aide familiale. Un dossier solide montre que le financement a été pensé avec ces dépenses futures, et pas seulement à partir du prix du bien.
L’assurance emprunteur est le poste à comparer en priorité
Dans un crédit immobilier senior, l’assurance peut peser lourd dans le coût total. Son tarif augmente généralement avec l’âge. L’état de santé déclaré peut aussi entraîner une surprime, une exclusion ou un refus de certaines garanties. La banque cherche principalement à être protégée en cas de décès et, selon la situation de l’emprunteur, d’incapacité ou d’invalidité.
Lire les garanties au lieu de regarder seulement la mensualité
Deux assurances affichant une cotisation proche ne procurent pas forcément le même niveau de protection. Il faut vérifier l’âge maximal de souscription, l’âge de cessation des garanties, les exclusions, les délais de carence et la quotité assurée. Pour un couple, répartir la quotité entre les co-emprunteurs peut ajuster le coût. Une couverture insuffisante risque toutefois de laisser au survivant une dette difficile à assumer.
L’assurance groupe proposée par la banque n’est pas l’unique option. La délégation d’assurance permet de comparer un contrat individuel présentant des garanties équivalentes à celles exigées par le prêteur. La loi Lemoine, entrée en vigueur le 28 février 2022, permet de changer d’assurance emprunteur à tout moment.
La comparaison doit porter sur le taux annuel effectif global, les garanties et le coût total, pas uniquement sur la prime mensuelle annoncée. Une cotisation moins élevée ne suffit pas si les exclusions ou la durée de couverture rendent la protection moins adaptée au projet.
Quand une garantie patrimoniale complète l’assurance
Le nantissement consiste à affecter un placement financier en garantie du prêt. L’hypothèque porte sur un bien immobilier et permet au prêteur de se protéger en cas de défaut de paiement. Le cautionnement peut aussi être retenu selon le dossier.
Ces mécanismes ne remplacent pas systématiquement l’assurance. Ils peuvent toutefois renforcer la négociation lorsque l’assurance est chère ou plus restrictive. Le choix dépend de la valeur des actifs, de leur disponibilité et du montage retenu par la banque.
Choisir le financement selon son projet et son patrimoine
Le prêt amortissable classique reste la solution la plus fréquente : chaque mensualité rembourse une part de capital et d’intérêts. Mais il n’est pas toujours le montage le plus pertinent après 60 ans. Le choix dépend du type de bien, de l’épargne, d’une vente future éventuelle et du besoin de préserver la trésorerie.
| Solution | Intérêt principal | Point de vigilance | Profil adapté |
|---|---|---|---|
| Prêt amortissable | Remboursement progressif et lisible | Mensualité à maintenir jusqu’au terme | Achat de résidence principale ou locatif avec revenus stables |
| Prêt à paliers | Échéances ajustées avant et après la retraite | Prévisions de revenus à établir avec précision | Actif proche du départ à la retraite |
| Prêt relais | Acheter avant la vente d’un autre bien | Dépend du délai et du prix de revente | Propriétaire qui réinvestit |
| Prêt in fine | Capital remboursé au terme | Exige souvent une épargne nantie et une stratégie patrimoniale | Investisseur disposant d’actifs financiers |
| Prêt viager hypothécaire | Pas de mensualités de remboursement | Coût et impact patrimonial à étudier attentivement | Propriétaire ayant besoin de liquidités |
Le prêt viager hypothécaire mérite une attention particulière : le remboursement intervient au décès ou lors de la vente du bien, dans les conditions prévues au contrat. Il répond à une logique différente d’un crédit classique et ne convient pas à tous les projets.
Avant de l’envisager, il faut mesurer ses conséquences sur la transmission du patrimoine. Le prêt in fine demande également une stratégie patrimoniale claire, tandis que le prêt relais dépend du délai et du prix de revente du bien existant. Chaque solution répond donc à une situation précise.
Préparer la demande pour négocier de meilleures conditions
La première étape consiste à simuler plusieurs durées et mensualités en intégrant l’assurance. Une durée plus courte réduit souvent le coût des intérêts et peut rassurer sur l’âge de fin de prêt, mais elle augmente la mensualité. Il faut rechercher le bon équilibre entre taux d’endettement, reste à vivre et réserve d’épargne.
- Rassembler les justificatifs de revenus, d’épargne, de patrimoine et de crédits existants.
- Établir un budget réaliste après la retraite, charges incluses.
- Définir un apport sans vider toute l’épargne de précaution.
- Comparer le crédit, l’assurance emprunteur et les garanties comme un ensemble.
- Présenter un projet clair : usage du bien, prix, calendrier, éventuelle revente et stratégie patrimoniale.
Solliciter plusieurs banques ou un courtier permet de confronter les critères d’acceptation, notamment sur l’âge de fin d’assurance et les garanties demandées. Le meilleur prêt immobilier senior n’est pas nécessairement celui qui affiche le taux nominal le plus bas.
Il s’agit de trouver un financement dont la mensualité, l’assurance, la durée et la garantie restent compatibles avec votre situation pendant toute la période de remboursement. Une simulation complète permet de vérifier cet équilibre avant de déposer la demande.

- Prêt immobilier après 60 ans : l’assurance, plus que l’âge, décide du dossier - 11 octobre 2026
- Les médias financiers à suivre selon votre objectif, des marchés au patrimoine - 11 octobre 2026
- Transmission de patrimoine à Dijon : quatre vérifications avant de choisir votre conseiller - 10 octobre 2026
Articles qui pourraient vous intéresser :
 Interdiction d’une activité commerciale en copropriété : quels sont les leviers réels des copropriétaires ?
 Sortir d’une indivision : 3 leviers juridiques pour débloquer votre situation
 Construction immobilière d’entreprise : sécuriser le terrain, le montage et la conformité
 Location d’appartement : calcul de l’impôt entre micro, réel et TMI sans mauvaise surprise