Acheter à deux avec des apports différents : fixez la bonne part avant de signer
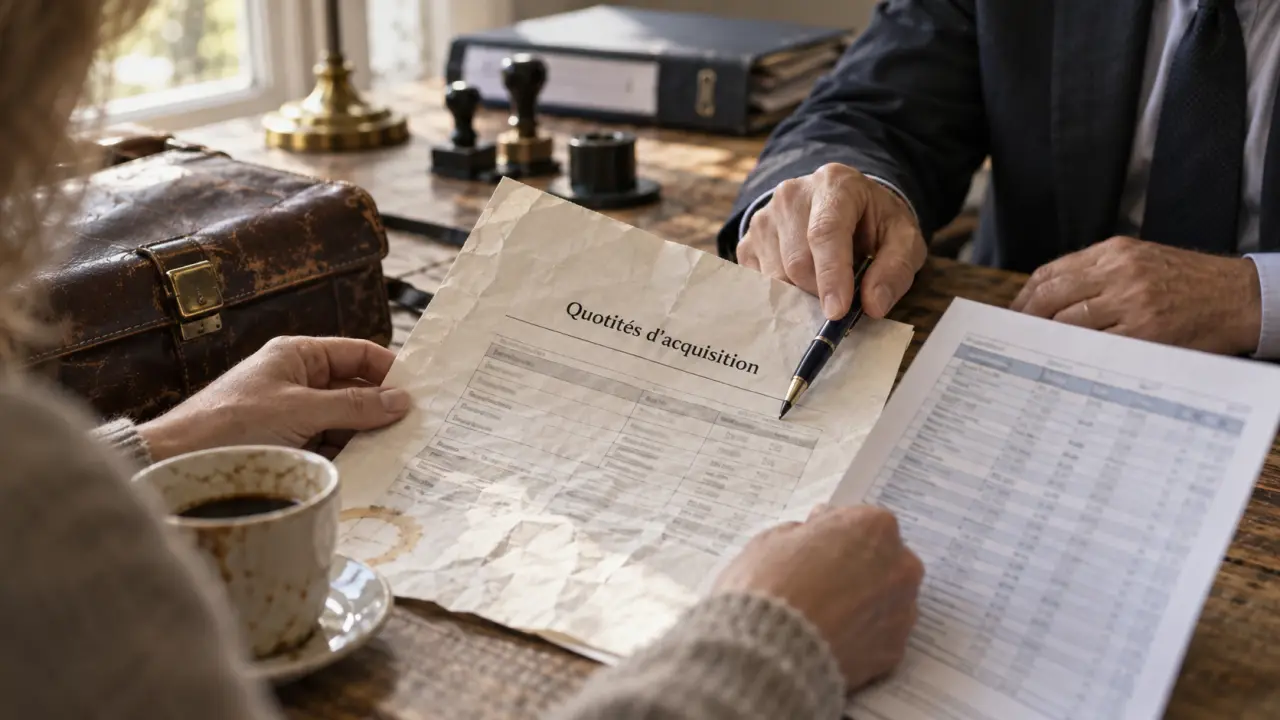
Oui, acheter à deux avec des apports différents est possible. Il faut toutefois distinguer trois éléments : la somme versée au départ, la part de propriété de chacun et la dette due à la banque. Avant de signer, les acquéreurs doivent choisir une répartition cohérente, la faire inscrire dans l’acte authentique et conserver les justificatifs de l’origine des fonds.
Apport différent : trois notions à séparer dès le départ
Un apport personnel plus élevé ne donne pas automatiquement une plus grande part du logement. La propriété dépend des quotités d’acquisition mentionnées dans l’acte de vente : 50/50, 60/40, 70/30 ou toute autre répartition adaptée. Cette quote-part détermine en principe la part du prix de revente revenant à chacun.
Calcul des quotités d’acquisition
Estimez le coût total de l’acquisition et la part de propriété correspondant à la contribution de chaque acquéreur.
Coût de l’acquisition
Contributions des acquéreurs
Résultats
Quotité de l’acquéreur A
Contribution individuelle ÷ coût total × 100Quotité de l’acquéreur B
Contribution individuelle ÷ coût total × 100Le financement obéit à une autre logique. Deux co-emprunteurs peuvent rembourser le crédit à parts égales tout en étant propriétaires à 60/40. À l’inverse, une personne peut payer davantage sans que ses droits de propriété évoluent automatiquement. Vis-à-vis de la banque, les co-emprunteurs sont généralement engagés pour la totalité de la dette. Une quote-part de 30 % dans le bien ne limite donc pas nécessairement l’obligation de payer les échéances si l’autre emprunteur cesse de les régler.
La quotité de propriété n’est pas un relevé de comptes
La quotité fixe un droit sur le bien, mais elle ne retrace pas chaque dépense du couple pendant vingt ans. Les mensualités, les travaux, l’assurance emprunteur ou les charges de copropriété peuvent être répartis autrement. Si l’un finance durablement plus que prévu, il faut déterminer si ce décalage relève d’une participation à la vie commune ou s’il doit donner lieu à une créance entre les acquéreurs. Sans écrit précis, la situation devient difficile à reconstituer au moment d’une séparation.
L’apport réduit le montant à emprunter, mais il ne suffit pas à décrire l’équilibre financier du projet. La durée du prêt, les assurances, les remboursements anticipés et la capacité de chacun à conserver le bien seul peuvent aussi modifier la situation. Un tableau prévisionnel des versements initiaux et des échéances permet de vérifier que la répartition restera compréhensible si le couple revend après quelques années.
Calculer les quotités sur le coût total de l’acquisition
Pour établir une répartition proportionnelle, la base la plus lisible est le prix de revient global. Il ne se limite pas au prix affiché du logement. Il peut inclure les frais de notaire, les frais d’agence, l’indemnité d’immobilisation, le dépôt de garantie, les proratas de charges et les autres frais directement liés à l’acquisition.
Une méthode simple avec un exemple chiffré
Un appartement neuf est acheté 250 000 €. Les frais de notaire représentent 3 %, soit 7 500 €. Le prix de revient total atteint donc 257 500 €. Si l’acquéreur A finance 132 500 € et l’acquéreur B 125 000 €, leurs contributions représentent respectivement 51,46 % et 48,54 % du total. Ces pourcentages peuvent être repris comme quotités d’acquisition si les deux parties souhaitent que la propriété reflète exactement ce financement initial.
| Élément | Acquéreur A | Acquéreur B |
|---|---|---|
| Contribution retenue | 132 500 € | 125 000 € |
| Prix de revient global | 257 500 € | 257 500 € |
| Quotité envisagée | 51,46 % | 48,54 % |
La formule est simple : contribution de chacun ÷ coût total de l’acquisition × 100. Elle doit néanmoins tenir compte de la part du prêt que chaque acquéreur supportera selon l’accord retenu. Si les mensualités sont réglées à 50/50, les acquéreurs doivent décider dès le départ si cette participation future justifie une quotité différente de celle calculée à partir des seuls apports.
Parts proportionnelles ou achat à 50/50 : choisir l’équilibre recherché
Deux options sont courantes. La première attribue à chacun des droits proportionnels aux sommes financées. La seconde consiste à acheter à parts égales malgré des apports différents. Aucune solution n’est systématiquement meilleure. Le choix dépend de l’objectif patrimonial du couple, de son statut et de sa volonté de mutualiser ou non les risques.
| Choix | Intérêt principal | Point de vigilance |
|---|---|---|
| Quotités proportionnelles | Reflète le financement défini au départ | Les droits restent différents lors de la revente |
| Achat à 50/50 | Affirme une propriété strictement égale | L’apport supplémentaire doit être encadré |
| SCI | Organisation par parts sociales et règles de gestion | Création et gestion plus formelles |
Protéger l’apport sans renoncer à l’égalité
Un achat à 50/50 peut être choisi lorsque les partenaires veulent partager à égalité la résidence principale ainsi que les gains ou les pertes futurs. Dans ce cas, l’origine des fonds doit être déclarée. Selon la situation, le notaire peut examiner l’intérêt d’une reconnaissance de dette ou d’une clause de remboursement. L’objectif est de prévoir les conditions dans lesquelles l’apporteur pourra récupérer la somme avancée.
Une somme versée sans cadre écrit peut être interprétée de manière défavorable et créer un risque de litige, voire de libéralité indirecte. La différence entre une propriété à 50/50 et une créance personnelle doit donc être clairement établie avant la signature de l’acte.
Adapter le montage au statut du couple et au projet
Les concubins, partenaires de PACS, époux et amis peuvent acheter ensemble. La propriété résulte d’abord de l’acte, mais le régime juridique applicable au couple influence les conséquences de l’opération, notamment en cas de séparation ou de décès.
- Concubinage : l’achat s’effectue fréquemment en indivision. Les quotités inscrites dans l’acte sont centrales, car il n’existe pas de protection patrimoniale automatique entre concubins.
- PACS : le régime patrimonial et la date de conclusion du PACS doivent être vérifiés. L’acte d’acquisition reste le document de référence pour identifier les droits de chacun.
- Mariage : le régime matrimonial compte. Sous séparation de biens, les époux peuvent acquérir selon des quotités distinctes. Sous un régime de communauté, l’origine des fonds propres, notamment lorsqu’ils proviennent d’une donation ou d’une succession, mérite une attention particulière.
- SCI : elle peut convenir à un achat entre proches ou à un projet locatif, avec des parts sociales attribuées selon les investissements. Elle ne dispense pas de définir les règles de financement, de gestion et de sortie.
Dans une indivision, une convention d’indivision peut organiser la prise de décision, la répartition des dépenses, l’occupation du logement et les modalités de sortie. Elle évite que des règles essentielles soient discutées dans l’urgence. Une clause de tontine peut aussi protéger le survivant dans certains projets, mais ses conditions et ses effets successoraux doivent être étudiés avec le notaire.
Prévoir la revente, la séparation et le décès avant la signature
Lors d’une revente, le prix net est en principe réparti selon les quotités de propriété, après remboursement du capital restant dû et paiement des frais liés à la vente. Cette règle vaut en cas de plus-value comme de moins-value. Posséder 60 % ne garantit donc pas de récupérer intégralement un apport supérieur si le bien est revendu à perte.
En cas de séparation, trois solutions sont généralement possibles : vendre le bien, conserver l’indivision pendant un temps ou organiser le rachat de la part de l’autre. Ce rachat implique de calculer une soulte en tenant compte de la valeur du logement, du prêt restant et des droits de chacun. La banque doit également accepter de libérer le co-emprunteur sortant ou de refinancer l’opération. L’accord entre ex-partenaires ne suffit pas à mettre fin à l’engagement bancaire.
Le décès soulève une question différente : la part du défunt entre dans sa succession et peut revenir à ses héritiers. Le survivant risque alors de se retrouver en indivision avec eux. Un testament, une assurance emprunteur adaptée, une convention d’indivision ou une solution patrimoniale spécifique peuvent limiter ce risque selon la situation familiale.
Avant le compromis, réunissez les relevés de compte qui prouvent les apports, le plan de financement, la répartition envisagée des mensualités et vos souhaits en cas de sortie. Le notaire pourra vérifier le calcul des quotités, rédiger les mentions utiles dans l’acte authentique et signaler les conséquences propres à votre statut.

Articles qui pourraient vous intéresser :
 Assurance propriétaire bailleur : 3 risques financiers majeurs que le locataire ne couvre jamais
 Avis favorable pour un logement social : rang 1, 2 ou 3, quelles sont les prochaines étapes ?
 Délai entre offre d’achat et compromis : 2 semaines en moyenne et leviers pour accélérer
 PSLA refus banque : revenus, plafonds et transfert du prêt à vérifier avant la levée d’option