Déclaration partielle de succession : le Cerfa 2705-A-SD pour les versements après 70 ans
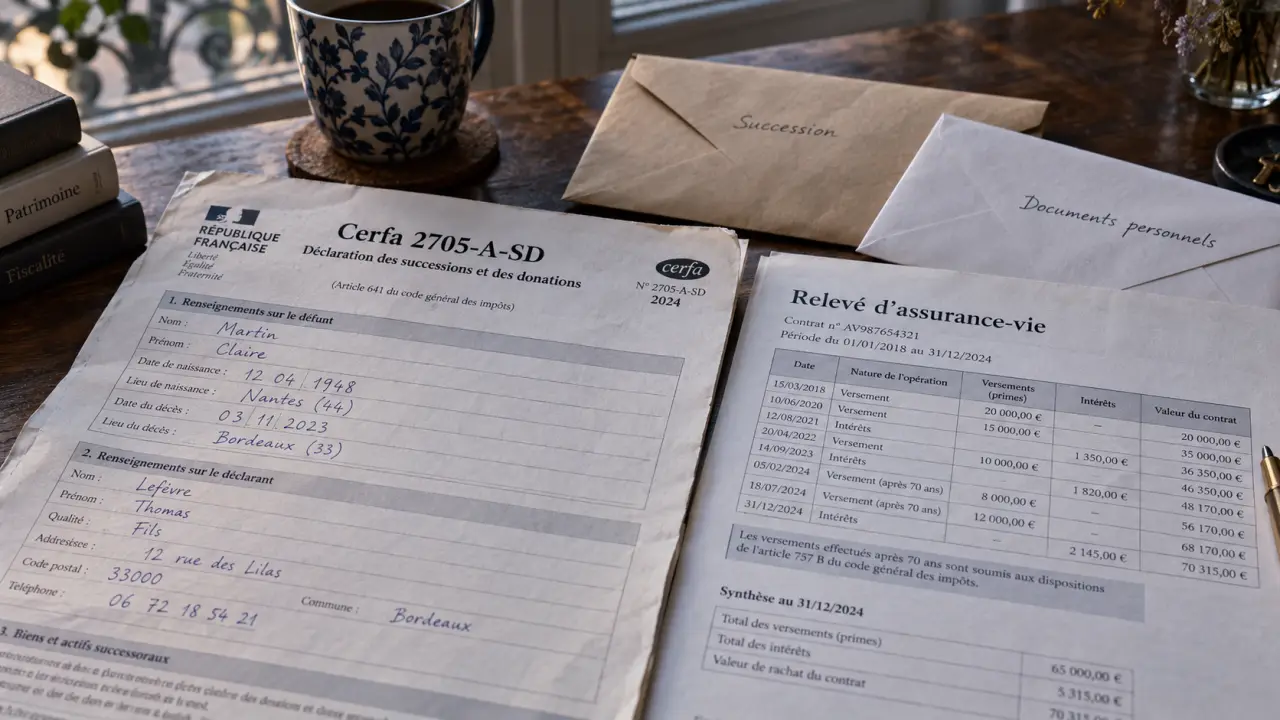
Après le décès d’un proche, l’assurance vie peut nécessiter une démarche fiscale distincte de la succession courante. La déclaration partielle de succession sert à signaler certains versements réalisés sur un contrat d’assurance vie. Elle se fait avec le formulaire Cerfa 2705-A-SD et concerne une situation précise : les contrats souscrits après le 20 novembre 1991 lorsque des versements ont été effectués après les 70 ans de l’assuré.
À quoi sert ce document dans une succession ?
Le décès entraîne l’ouverture de la succession, mais tous les éléments du patrimoine ne suivent pas le même circuit déclaratif. La déclaration partielle porte sur une partie précise des sommes liées à un contrat d’assurance vie : les primes ou versements réalisés après 70 ans, à l’exclusion des intérêts produits par ces versements.
Vérifiez vos connaissances sur la déclaration partielle
Répondez aux 6 questions, puis validez pour obtenir votre score et les corrections.
Le Cerfa 2705-A-SD permet à l’administration fiscale d’identifier le contrat, le montant des primes concernées et les bénéficiaires. Il sert à appliquer la fiscalité prévue par l’article 757 B du Code général des impôts. Ce document ne reprend donc pas l’ensemble des biens, dettes et héritiers du défunt. Il concerne uniquement le volet lié à certains versements d’assurance vie.
Ne pas confondre déclaration partielle et déclaration générale
Le formulaire 2705-SD, Cerfa n° 11277, correspond à la déclaration générale de succession. Il porte sur l’actif et le passif successoraux lorsque cette déclaration est requise. Le Cerfa 2705-A-SD a un objet plus limité : il accompagne le traitement fiscal des versements d’assurance vie relevant de l’article 757 B. Les deux documents peuvent donc être nécessaires dans des situations différentes. L’un ne remplace pas automatiquement l’autre.
| Document | Rôle principal | Éléments concernés |
|---|---|---|
| Cerfa 2705-SD | Déclaration générale de succession | Patrimoine successoral dans son ensemble |
| Cerfa 2705-A-SD | Déclaration partielle liée à l’assurance vie | Versements effectués après 70 ans, hors intérêts |
Dans quels cas le Cerfa 2705-A-SD est-il demandé ?
Deux éléments doivent être vérifiés : le contrat d’assurance vie a été souscrit après le 20 novembre 1991 et l’assuré a réalisé des versements après son 70e anniversaire. Le bénéficiaire doit alors examiner les informations transmises par l’assureur et compléter, si nécessaire, la déclaration partielle.
La date de chaque versement compte davantage que la seule date de souscription du contrat. Un même contrat peut avoir reçu des primes à différents moments de la vie de l’assuré. Les versements réalisés avant 70 ans et ceux effectués après cet âge ne suivent pas le même traitement. Un relevé chronologique des primes est donc souvent plus utile que le montant global affiché sur le contrat.
Le seuil de 30 500 euros porte sur les versements
Dans le cadre de l’article 757 B, un abattement de 30 500 euros est prévu pour la totalité des versements concernés. Ce seuil s’apprécie sur les primes versées après 70 ans, et non sur la valeur totale du contrat au décès. Les intérêts et produits attachés à ces versements ne sont pas inclus dans cette base déclarée.
Lorsqu’il existe plusieurs bénéficiaires ou plusieurs contrats concernés, il faut vérifier le total au lieu de raisonner séparément pour chaque contrat ou chaque personne. L’abattement de 30 500 euros ne se multiplie pas automatiquement selon le nombre de bénéficiaires désignés. Cette vérification doit être faite avant le report des montants sur le formulaire.
Pourquoi les intérêts doivent être isolés
La distinction entre primes et intérêts structure la déclaration. La date du versement détermine la catégorie fiscale, puis le montant des primes concernées permet d’apprécier l’abattement applicable. Inscrire la valeur globale du contrat à la place des seules primes versées après 70 ans fausserait donc le calcul. Demander à l’assureur un détail entre capital versé, primes et produits financiers permet de vérifier les montants dès le départ.
Remplir la déclaration sans oublier les données décisives
Le formulaire peut être prérempli par l’assureur. Cela ne dispense pas de le relire attentivement. Le bénéficiaire qui le signe doit vérifier les informations d’état civil, les références du contrat et les montants indiqués. Un notaire peut accompagner cette étape lorsque la succession est complexe, mais son intervention n’est pas présentée comme obligatoire pour remplir ce formulaire.
Les informations à contrôler avant la signature
- L’identité du défunt : vérifiez le nom, les prénoms et les éléments d’état civil.
- Les références du contrat : le numéro du contrat et sa date de souscription permettent de rattacher la déclaration au bon placement.
- Les versements après 70 ans : assurez-vous qu’il s’agit bien des primes concernées, hors intérêts.
- L’identité des bénéficiaires : chaque personne désignée doit être identifiée avec précision, notamment en présence de plusieurs bénéficiaires.
- La cohérence des montants : comparez les chiffres avec les documents adressés par l’assureur, sans confondre la valeur du contrat et les montants à déclarer.
En cas de doute sur une date de versement, une répartition entre bénéficiaires ou un montant, demandez une clarification écrite à l’assureur avant de signer. Corriger une information à ce stade est plus simple que de devoir expliquer ensuite une incohérence au service fiscal.
Signer et envoyer les deux exemplaires au bon service
Une fois vérifié et complété, le Cerfa 2705-A-SD doit être signé en deux exemplaires. L’envoi s’effectue par courrier uniquement. Le destinataire est le centre des impôts compétent pour le domicile de la personne défunte, et non celui du domicile du bénéficiaire ni nécessairement celui du siège de l’assureur.
Conservez une copie complète du formulaire signé, des relevés communiqués par l’assureur et de toute pièce ayant permis de distinguer les versements des intérêts. Cette précaution facilite les échanges si l’administration demande une précision ou si plusieurs bénéficiaires doivent comparer leurs informations.
Une dernière vérification utile avant l’envoi
- Relire les coordonnées du défunt et des bénéficiaires.
- Vérifier le numéro du contrat et sa date de souscription.
- Contrôler que seuls les versements postérieurs aux 70 ans de l’assuré figurent dans le montant déclaré.
- S’assurer que les intérêts n’ont pas été ajoutés aux primes.
- Signer les deux exemplaires et adresser le courrier au centre des impôts du domicile du défunt.
La déclaration partielle ne doit pas être traitée comme une simple formalité de l’assureur. Elle fournit à l’administration les éléments nécessaires pour apprécier l’exonération ou l’imposition des sommes concernées. Une vérification attentive des dates, des montants et des bénéficiaires sécurise la démarche, même lorsque le formulaire est déjà largement renseigné.

- Déclaration partielle de succession : le Cerfa 2705-A-SD pour les versements après 70 ans - 13 octobre 2026
- Acheter à deux avec des apports différents : fixez la bonne part avant de signer - 12 octobre 2026
- Prêt immobilier après 60 ans : l’assurance, plus que l’âge, décide du dossier - 11 octobre 2026
Articles qui pourraient vous intéresser :
 CAFPI : expertise historique ou frais de dossier excessifs ?
 Assurance de prêt : divisez vos mensualités par deux grâce à la délégation
 Maison plain-pied senior à louer : 3 piliers pour préserver votre autonomie en logement social
 Tiers ou tous risques : choisir la bonne assurance bateau selon la valeur et l’usage