Usufruit fiscal : à 61 ans, 40 % de valeur, et les conséquences concrètes
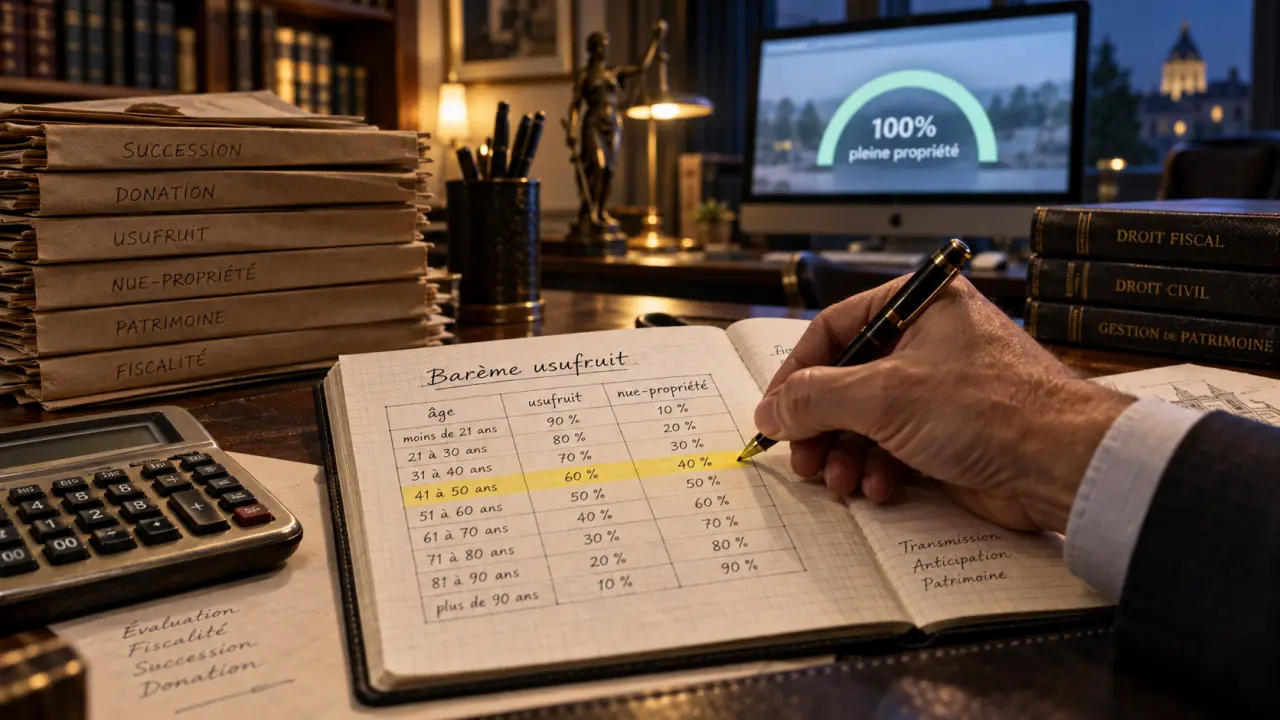
En fiscalité, la valeur d’un usufruit ne se fixe pas librement. L’administration applique un barème légal fondé sur l’âge de l’usufruitier au jour de l’opération. Prévu par l’article 669 du Code général des impôts (CGI), ce barème répartit la valeur d’un bien entre l’usufruit et la nue-propriété. Il permet notamment de calculer l’assiette des droits lors d’une donation ou d’une succession.
Le barème de l’article 669 du CGI, tranche par tranche
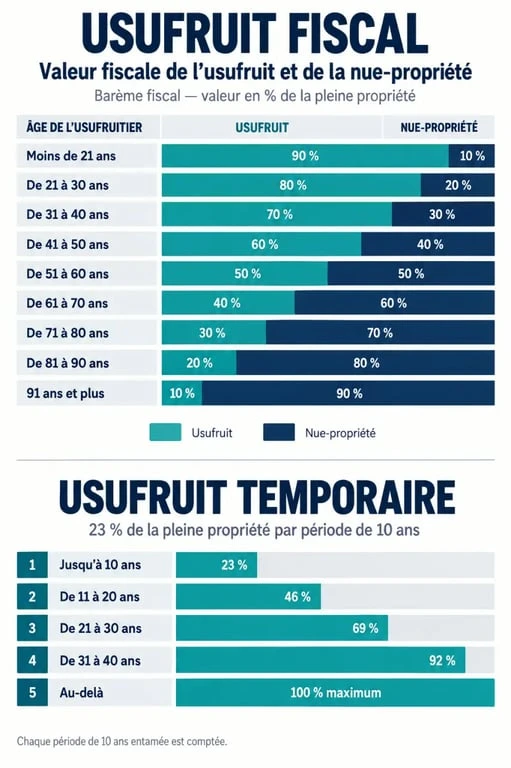
La valeur fiscale de l’usufruit viager dépend de l’âge de l’usufruitier. Plus celui-ci est jeune, plus l’usufruit représente une part importante de la pleine propriété, car le droit est appelé à durer plus longtemps. La nue-propriété correspond au complément : les deux valeurs totalisent toujours 100 % de la pleine propriété.
Calcul de la valeur fiscale de l’usufruit
Évaluation selon l’article 669 du Code général des impôts.
Résultat de l’évaluation
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 31 à 40 ans | 70 % | 30 % |
| 41 à 50 ans | 60 % | 40 % |
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Lire le tableau sans se tromper d’âge
Il faut retenir l’âge révolu de l’usufruitier, c’est-à-dire le nombre d’années entières écoulées. Une personne âgée de 50 ans et 6 mois relève donc de la tranche 41 à 50 ans : l’usufruit vaut 60 % et la nue-propriété 40 %. À 71 ans et 7 mois, elle relève de la tranche 71 à 80 ans, soit 30 % pour l’usufruit et 70 % pour la nue-propriété. L’âge s’apprécie au jour de l’opération, qu’il s’agisse d’une donation, d’une succession ou d’une cession.
Un exemple chiffré sur un bien de 200 000 €
Un parent de 65 ans donne à son enfant la nue-propriété d’un appartement estimé à 200 000 € en pleine propriété, tout en conservant l’usufruit. À 65 ans, la nue-propriété vaut 60 %, soit 120 000 €. Les droits de donation sont calculés sur cette base, et non sur la valeur totale de 200 000 €. Le donateur peut continuer à habiter le logement ou à en percevoir les loyers.
Ancien barème de l’article 762 : ce qui a changé au 1er janvier 2004
Le barème actuel a remplacé celui de l’ancien article 762 du CGI le 1er janvier 2004. L’ancien dispositif fonctionnait aussi par tranches d’âge, mais il était moins favorable au transmetteur dans les tranches les plus élevées. À partir de 70 ans, l’usufruit ne représentait que 10 % de la pleine propriété, contre 30 % aujourd’hui pour un usufruitier âgé de 71 à 80 ans.
| Ancien barème, article 762 | Usufruit | Nue-propriété |
|---|---|---|
| Jusqu’à 19 ans | 70 % | 30 % |
| 20 à 29 ans | 60 % | 40 % |
| 30 à 39 ans | 50 % | 50 % |
| 40 à 49 ans | 40 % | 60 % |
| 50 à 59 ans | 30 % | 70 % |
| 60 à 69 ans | 20 % | 80 % |
| À partir de 70 ans | 10 % | 90 % |
L’écart en euros
Prenons un bien d’une valeur de 100 000 € et un usufruitier âgé de 55 ans. Avec le nouveau barème, la nue-propriété est évaluée à 50 000 €. Avec l’ancien barème, elle aurait été évaluée à 70 000 €. L’assiette taxable baisse donc de 20 000 €. L’ancien barème ne concerne plus que certaines situations antérieures au 1er janvier 2004, notamment des successions ouvertes avant cette date.
Usufruit viager ou temporaire : deux méthodes d’évaluation
Le barème fondé sur l’âge s’applique à l’usufruit viager, qui prend fin au décès de son titulaire. Lorsque l’usufruit est prévu pour une durée déterminée, par exemple dix ans, l’évaluation repose sur la durée du droit et non sur l’âge de l’usufruitier.
La règle des 23 % par tranche de 10 ans
L’usufruit temporaire est évalué à 23 % de la pleine propriété pour chaque période de dix ans accordée à l’usufruitier. Un usufruit d’une durée de 20 ans représente ainsi 46 % de la pleine propriété, la nue-propriété correspondant aux 54 % restants. Cette méthode permet d’évaluer un droit limité dans le temps selon sa durée prévue, plutôt que d’appliquer le barème viager par âge.
Barème fiscal et valeur économique : ne pas confondre
Le barème est un outil fiscal. Il fixe l’assiette des droits, mais pas nécessairement le prix auquel un usufruit ou une nue-propriété peut être vendu. Un investisseur qui achète un droit démembré tient compte des loyers attendus, de la durée du droit et du rendement. Il s’agit alors d’une valeur économique, distincte de la valeur fiscale.
Deux usufruitiers du même âge peuvent donc être soumis à la même répartition fiscale alors que leurs droits n’ont pas le même intérêt économique. C’est le cas, par exemple, d’un usufruit portant sur un studio loué à Lille et d’un usufruit portant sur une résidence secondaire vide. Le barème fiscal ne prend pas en compte les revenus réellement tirés du bien ni ses conditions d’utilisation.
Donation et succession : où le barème joue à plein
Donner la nue-propriété en gardant l’usufruit
Le montage consiste à transmettre la nue-propriété tout en conservant l’usufruit. Les droits de donation portent alors sur la valeur fiscale de la nue-propriété, calculée selon l’âge du donateur. Plus le donateur est jeune, plus la valeur transmise est faible, mais l’enfant devra attendre l’extinction de l’usufruit pour disposer de la pleine propriété.
Le donateur conserve l’usage du bien ou la perception des loyers, selon les conditions du démembrement. À son décès, l’usufruit s’éteint et les droits se réunissent chez le nu-propriétaire. Selon l’article 1133 du CGI, cette réunion de l’usufruit et de la nue-propriété n’entraîne pas de nouvelle imposition.
Succession et conjoint survivant
Lorsque le conjoint survivant reçoit l’usufruit et que les enfants recueillent la nue-propriété, l’âge du conjoint au jour du décès détermine la répartition fiscale. Au décès du conjoint, son usufruit disparaît et les enfants deviennent pleins propriétaires, sans droits supplémentaires sur cette réunion.
L’usufruit peut aussi prendre fin dans les autres cas prévus par l’article 617 du Code civil. Le non-usage pendant 30 ans fait notamment partie des causes d’extinction mentionnées dans le contexte juridique applicable à l’usufruit.
Plus-values, IFI et répartition des charges
Céder un droit démembré
Le barème peut également intervenir dans le calcul des plus-values immobilières. Lorsqu’un contribuable a acquis un bien en pleine propriété puis ne cède qu’un droit démembré, la valeur d’acquisition de ce droit est déterminée en appliquant le barème à la date de l’acquisition. Si le droit démembré a été acquis isolément, c’est le prix réellement payé qui sert de référence.
La méthode dépend donc de l’origine du droit et de la manière dont l’opération a été réalisée. Il faut distinguer l’acquisition initiale de la pleine propriété et l’achat séparé de l’usufruit ou de la nue-propriété.
IFI et charges courantes
Pour l’impôt sur la fortune immobilière, la règle dépend de l’origine du démembrement. En principe, l’usufruitier déclare la pleine propriété du bien. Des exceptions existent, notamment lorsque l’usufruit a été constitué autrement que par donation ou succession entre certaines personnes. La situation doit donc être vérifiée avant de remplir la déclaration d’IFI.
Pour les charges, les réparations d’entretien incombent à l’usufruitier en application de l’article 605 du Code civil. Les grosses réparations relèvent du nu-propriétaire selon l’article 606. Pour déterminer la répartition fiscale, réunissez quatre informations : l’âge de l’usufruitier, la valeur du bien en pleine propriété, la nature de l’opération et sa date. Le simulateur officiel de service-public.gouv.fr permet ensuite d’obtenir la répartition correspondant au barème.

- Usufruit fiscal : à 61 ans, 40 % de valeur, et les conséquences concrètes - 24 septembre 2026
- Consultation notaire : tarifs, honoraires libres et transparence des coûts - 23 septembre 2026
- Assurance crédit immobilier perte d’emploi : les délais qui peuvent retarder l’indemnisation - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : barèmes, abattements et calcul du coût réel
 Donation au dernier vivant : 350 € à 500 € pour protéger votre conjoint
 Solde créditeur : ce que révèle un compte positif, un solde débiteur et la lecture d’un relevé bancaire
 Déclaration des revenus fonciers : régulariser les charges de copropriété pour éviter une déduction excessive