Assurance crédit immobilier perte d’emploi : les délais qui peuvent retarder l’indemnisation
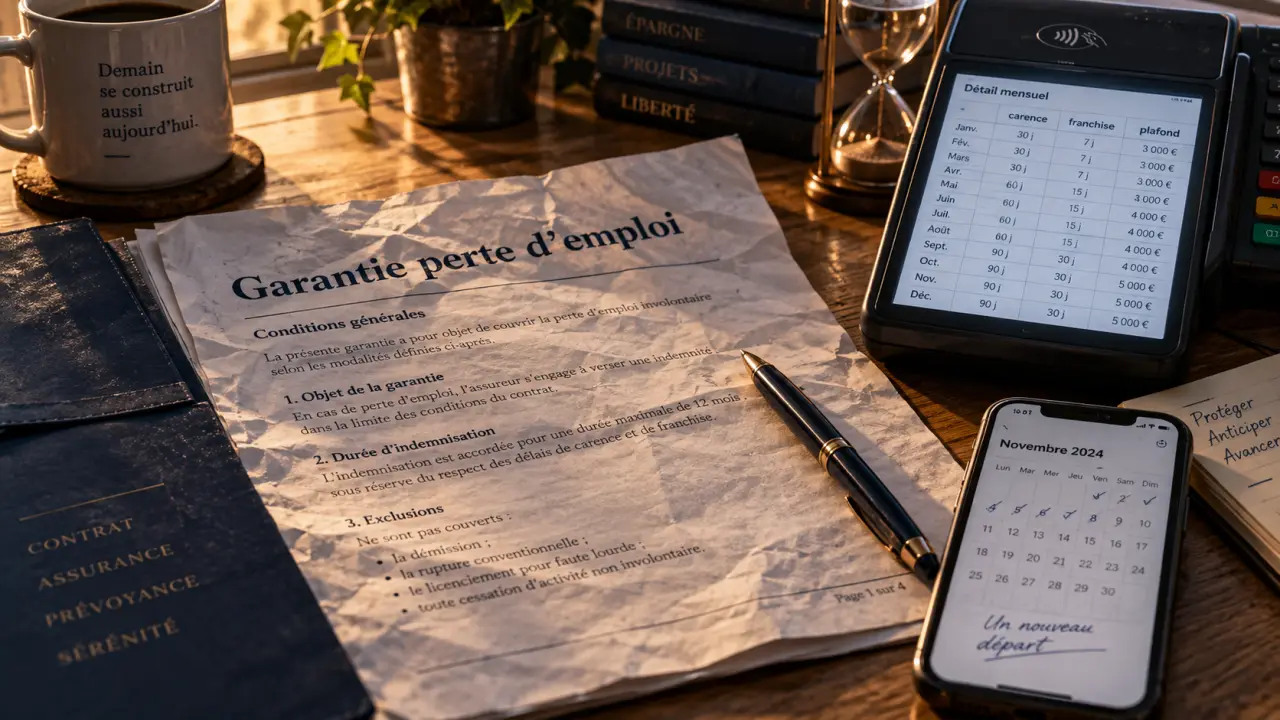
Une perte d’emploi peut déséquilibrer rapidement le budget d’un foyer, surtout lorsqu’une mensualité de prêt immobilier pèse déjà lourd dans les charges fixes. L’assurance crédit immobilier perte d’emploi peut prendre temporairement le relais sur tout ou partie des échéances. Cette garantie reste toutefois facultative, sélective et strictement encadrée. Son intérêt dépend de ses délais, de ses exclusions et du niveau réel de protection prévu au contrat.
Ce que couvre réellement la garantie perte d’emploi
La garantie perte d’emploi est une option de l’assurance emprunteur. Elle intervient sous certaines conditions lorsque l’emprunteur perd involontairement son emploi et subit une baisse de revenus. Elle ne rembourse pas le capital restant dû et ne remplace pas un revenu. Elle peut prendre en charge une partie ou la totalité des mensualités du crédit immobilier pendant une période limitée.
Le principe d’indemnisation varie selon les contrats. Certains prévoient une prise en charge forfaitaire, calculée selon un pourcentage ou un montant défini à l’avance. D’autres appliquent une prise en charge indemnitaire, liée à la perte de revenus réellement constatée, parfois après déduction des allocations chômage. Cette différence compte beaucoup : deux garanties portant le même nom peuvent produire des remboursements très différents.
Une protection complémentaire, jamais automatique
La banque peut exiger une assurance emprunteur couvrant notamment le décès, l’invalidité ou l’incapacité de travail. En revanche, la garantie chômage n’est généralement pas obligatoire pour obtenir un prêt. Elle s’ajoute au contrat de base et peut être proposée à la souscription ou, selon les possibilités de l’assureur, lors d’un changement d’assurance emprunteur.
Son objectif est de réduire le risque de retard de paiement pendant une période de chômage. Elle ne doit pas être confondue avec l’assurance chômage versée par les organismes compétents. Elle concerne uniquement les mensualités du crédit et obéit à ses propres conditions générales.
Qui peut souscrire et quelles pertes d’emploi sont admises ?
Cette garantie s’adresse principalement aux salariés en CDI du secteur privé. Les assureurs recherchent un emploi stable au moment de l’adhésion et demandent souvent une ancienneté professionnelle minimale. Un âge limite à la souscription peut aussi s’appliquer, tout comme une date de fin de garantie fixée avant la retraite ou à la fin du prêt.
Le chômage involontaire est le critère central
Le licenciement économique ou une autre rupture subie du contrat de travail peut entrer dans le champ de la garantie, à condition de respecter les clauses prévues. L’inscription auprès de France Travail et la perception d’une allocation chômage font souvent partie des justificatifs demandés pour ouvrir le dossier d’indemnisation.
À l’inverse, de nombreux statuts ou situations sont fréquemment exclus : salariés en CDD, intérimaires, indépendants, dirigeants, professions libérales, fonctionnaires bénéficiant d’une protection statutaire particulière ou personnes en période d’essai. Une démission est habituellement exclue. La rupture conventionnelle, la faute grave et certains dispositifs de chômage partiel doivent être vérifiés contrat par contrat, car leur traitement n’est pas uniforme.
Les exclusions à lire avant de signer
Ne vous arrêtez pas à la formule « perte d’emploi ». Vérifiez les causes de rupture couvertes, les périodes d’essai, les licenciements survenant peu après l’adhésion, ainsi que les limites liées à l’âge, à l’arrêt d’activité ou au départ à la retraite. Une garantie peut sembler rassurante sur le papier tout en excluant la situation professionnelle la plus probable pour l’emprunteur.
- Le statut professionnel exigé à la souscription ;
- l’ancienneté minimale chez l’employeur ;
- les types de licenciement acceptés ;
- les événements expressément exclus ;
- la possibilité ou non d’être couvert après un changement d’employeur.
Carence, franchise et plafonds : le calendrier qui change tout
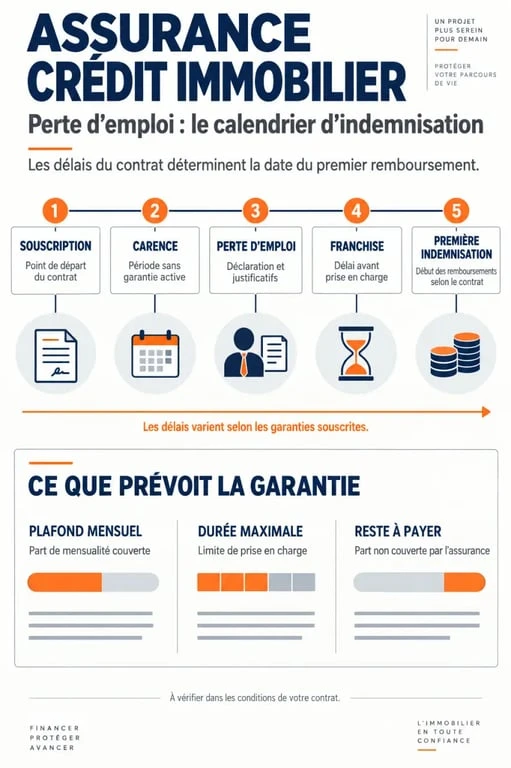
Le point le plus important est souvent le délai avant le premier remboursement. La carence correspond à la période qui suit la souscription : aucune indemnisation n’est possible si le chômage survient pendant ce laps de temps. Elle peut aller de 3 mois à 1 an selon les contrats. La franchise commence, elle, après la perte d’emploi reconnue. L’assuré attend encore avant que l’assureur ne verse sa participation. Elle peut être de 30 à 90 jours, voire de 60 à 180 jours.
| Élément à comparer | Ce qu’il signifie | Effet concret sur votre budget |
|---|---|---|
| Délai de carence | Période après l’adhésion sans couverture | Un licenciement trop proche de la souscription ne sera pas indemnisé. |
| Délai de franchise | Période d’attente après le chômage | Vous réglez vous-même plusieurs échéances avant toute prise en charge. |
| Plafond mensuel | Montant maximal versé chaque mois | Une mensualité élevée peut rester partiellement à votre charge. |
| Durée et fréquence | Nombre de mois et de sinistres couverts | La protection peut s’arrêter avant votre retour à l’emploi. |
Les contrats peuvent limiter l’indemnisation à 12 mois ou 24 mois et encadrer le nombre total de périodes indemnisées pendant la vie du prêt. La prise en charge annoncée se situe parfois entre 30 % et 80 % de l’échéance. Il faut donc calculer le reste à payer, plutôt que de supposer que le crédit sera intégralement couvert.
Le principal risque se trouve souvent dans l’enchaînement des dates : fin de préavis, inscription comme demandeur d’emploi, carence, franchise et première échéance indemnisable. Avant de souscrire, comparez ce calendrier avec votre réserve de trésorerie. Une épargne couvrant les mensualités pendant la période d’attente peut être plus utile qu’une couverture théorique dont le premier versement arrive trop tard.
Comparer le coût avec le niveau de protection obtenu
Le prix de l’option dépend de l’âge, du montant emprunté, de la durée du crédit, de la quotité assurée et des règles de l’assureur. Il n’existe pas de tarif universel. Demandez plutôt un devis de l’assurance emprunteur avec et sans garantie perte d’emploi. Vous pourrez mesurer le surcoût sur toute la durée du prêt, puis le rapprocher du montant maximal réellement indemnisable.
Les quatre lignes à contrôler sur chaque devis
- Le taux de prise en charge : total ou partiel, forfaitaire ou dépendant de la baisse de revenus.
- Le plafond : par mensualité, par sinistre et parfois sur l’ensemble du crédit.
- La durée : nombre de mois couverts pour une même période de chômage.
- Les exclusions : notamment démission, rupture conventionnelle, fin de CDD, chômage partiel ou faute grave.
Comparez également la quotité assurée lorsque vous empruntez à deux. Si un seul co-emprunteur est couvert à 50 %, l’indemnisation éventuelle ne portera pas sur l’intégralité de la mensualité. La bonne comparaison ne consiste donc pas à opposer deux cotisations. Examinez plutôt le rapport entre le coût, le délai d’activation et le reste à charge prévisible.
Décider selon votre situation et prévoir un plan B
La garantie peut avoir du sens pour un salarié en CDI dont le foyer repose principalement sur un revenu, avec une mensualité élevée et une épargne de précaution limitée. Elle mérite aussi d’être étudiée lorsque le retour à l’emploi pourrait prendre du temps dans un secteur exposé aux restructurations. À l’inverse, son intérêt diminue souvent pour un ménage disposant d’une réserve financière solide, de revenus diversifiés ou d’une situation professionnelle exclue par le contrat.
Avant de vous engager, estimez le nombre de mois de mensualités que votre épargne peut absorber. Si elle couvre largement la carence et la franchise, vous disposez déjà d’un premier filet de sécurité. Si elle ne couvre que quelques semaines, une garantie adaptée peut apporter une sécurité supplémentaire, à condition que ses conditions d’accès correspondent réellement à votre statut.
Réagir vite si les revenus baissent
En cas de perte d’emploi, ne laissez pas une échéance impayée s’accumuler. Relisez immédiatement les conditions générales, réunissez les documents demandés, notification de licenciement, justificatifs d’inscription, attestations d’allocation et tableau d’amortissement, puis déclarez le sinistre dans le délai prévu. Contactez aussi votre banque rapidement : une modulation des mensualités, un report ou une suspension temporaire peut parfois être envisagé selon votre contrat de prêt.
Une renégociation, un allongement de durée ou, dans certaines situations, un regroupement de crédits peuvent également alléger la charge mensuelle. Ces solutions ont un coût et doivent être étudiées avec prudence. Elles rappellent toutefois que l’assurance perte d’emploi est un outil parmi d’autres. Une décision pertinente repose sur la lecture précise du contrat, une épargne de sécurité réaliste et une réaction rapide dès le premier signe de fragilité budgétaire.

- Assurance crédit immobilier perte d’emploi : les délais qui peuvent retarder l’indemnisation - 22 septembre 2026
- Financer un achat immobilier avec une agence Laforêt : le budget et les délais à sécuriser - 22 septembre 2026
- Courtier à Pacé : pourquoi déléguer votre financement et optimiser votre crédit ? - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : comment calculer le coût réel entre émoluments, taxes et débours ?
 Assurance habitation : 1 mois pour régulariser et 3 garanties indispensables selon votre statut
 Expulser un locataire malade : 4 protections légales qui bloquent la procédure
 Fauteuil électrique à Nanterre : l’entretien régulier qui évite l’immobilisation