Financer un achat immobilier avec une agence Laforêt : le budget et les délais à sécuriser
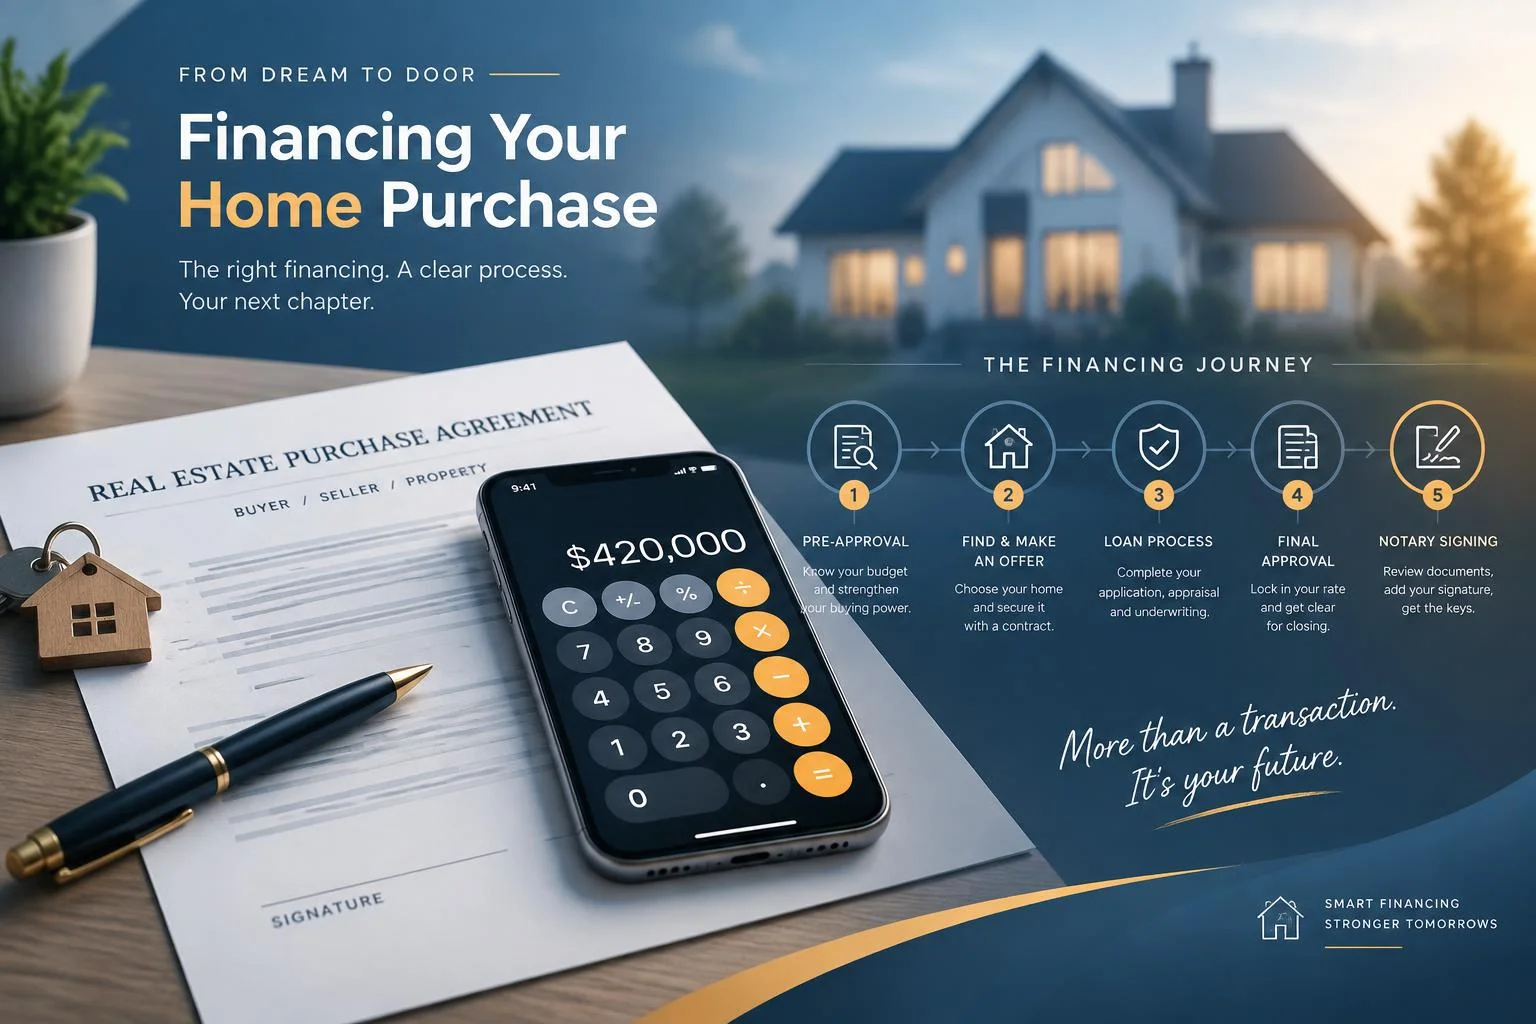
Avant de faire une offre sur une maison ou un appartement, le financement doit couvrir bien plus que le prix affiché. Capacité d’emprunt, apport personnel, frais d’acquisition, travaux et assurance emprunteur doivent être chiffrés avec prudence. Cette préparation aide à rechercher un bien adapté à votre situation et à sécuriser chaque étape jusqu’à la signature chez le notaire.
Partir d’un budget global, pas du seul prix du bien
Votre budget d’achat correspond à la somme mobilisable entre votre apport et votre prêt immobilier, après prise en compte de tous les coûts nécessaires à l’acquisition. Commencez par relever vos revenus stables, vos crédits en cours, vos dépenses fixes et votre épargne réellement disponible. La banque examinera aussi votre reste à vivre : une mensualité supportable sur le papier ne doit pas fragiliser votre quotidien.
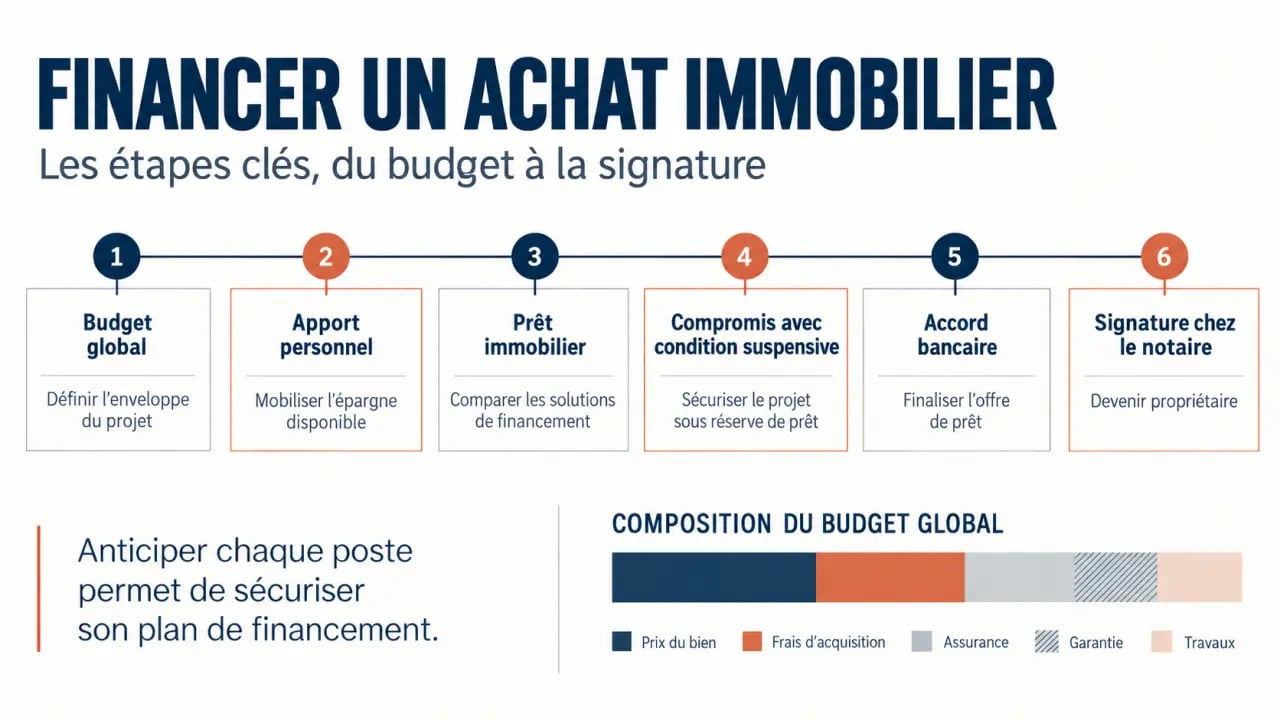
Ajoutez au prix de vente les frais de notaire, les frais de garantie, les frais de dossier, l’assurance emprunteur et, le cas échéant, les honoraires d’agence indiqués dans l’annonce. Dans l’ancien, les frais de notaire sont souvent estimés entre 6 et 10 % du prix. Les travaux, le déménagement, l’ameublement indispensable et une éventuelle période de double logement doivent aussi apparaître sur une ligne distincte.
| Poste à anticiper | Pourquoi l’intégrer dès le départ |
|---|---|
| Apport personnel | Il réduit le capital à emprunter et peut renforcer la solidité du dossier bancaire. |
| Frais d’acquisition | Ils s’ajoutent au prix de vente et doivent être intégrés au plan de financement. |
| Assurance et garantie | Elles influencent le coût total réel du crédit. |
| Travaux | Des devis permettent de les inclure dans la demande de prêt plutôt que de les financer après l’achat. |
Choisir les bons leviers de financement
Apport, prêt amortissable et achat sans apport
L’apport personnel peut provenir d’une épargne, d’un héritage, d’une prime ou d’un Plan d’épargne logement. Il sert souvent à absorber une partie des frais d’acquisition et réduit le montant du crédit. Acheter sans apport reste envisageable selon la stabilité des revenus, la gestion des comptes et la cohérence du projet. Le dossier doit alors être particulièrement bien préparé. Dans tous les cas, conservez une réserve de sécurité plutôt que de vider entièrement votre épargne.
Le prêt immobilier amortissable est le financement central de l’achat : vous remboursez progressivement le capital et les intérêts. Comparez le TAEG, qui permet d’apprécier le coût global, mais aussi la durée, le montant des mensualités, l’assurance emprunteur, les frais de dossier et les conditions de remboursement anticipé. Une durée plus longue peut réduire la mensualité, tout en augmentant généralement le coût total du crédit.
PTZ et prêts complémentaires
Le prêt à taux zéro, ou PTZ, peut compléter un crédit principal pour certains projets de résidence principale, sous conditions d’éligibilité. Il concerne notamment les ménages qui n’ont pas été propriétaires de leur résidence principale au cours des deux dernières années. Ses règles dépendent du type de bien, de sa localisation et de la composition du foyer. Vérifiez votre situation avant de bâtir votre plan de financement autour de cette aide.
Préparer un dossier qui rassure la banque
Un dossier clair facilite les échanges et limite le risque d’informations manquantes. Réunissez vos justificatifs d’identité et de domicile, vos revenus, vos relevés de comptes, vos crédits en cours, votre épargne et les documents liés au bien visé. Pour les travaux, fournissez des devis détaillés. Les indépendants et les personnes aux revenus variables ont intérêt à présenter des documents qui permettent de comprendre la régularité de leur activité.
- Préparez une attestation ou une première évaluation de financement avant les visites décisives.
- Comparez plusieurs propositions bancaires ou sollicitez un courtier en crédit immobilier.
- Analysez le coût complet du prêt, pas uniquement le taux nominal annoncé.
- Évitez de souscrire un nouveau crédit ou de modifier fortement vos comptes pendant l’étude du dossier.
Pour chaque bien, notez le prix, les travaux visibles, les charges et le coût estimé de possession. Cette méthode évite qu’un coup de cœur ne déséquilibre votre financement. Une visite peut en effet faire oublier une toiture, une isolation ou une cuisine à reprendre. Ces éléments doivent rester pris en compte avant de formuler une offre.
Faire coordonner agence, courtier, banque et notaire
L’agence immobilière ne décide pas de l’octroi du crédit, qui relève de la banque. Elle peut toutefois vous aider à préciser votre projet, à recueillir les documents utiles sur le bien, à repérer les travaux à prévoir et à organiser les différentes étapes de la transaction. Pour trouver un interlocuteur local, consultez les agences Laforêt sur agence-immobiliere-france et échangez sur votre enveloppe avant de multiplier les visites.
Le courtier compare les solutions de financement et peut négocier certaines conditions. Sa prestation peut être rémunérée. Le notaire prépare l’acte et vérifie les aspects juridiques de la vente. Cette répartition des rôles évite d’attendre de l’agence une promesse de prêt ou de transmettre trop tard les informations essentielles à la banque.
Sécuriser l’offre, le compromis et la signature
Lorsqu’un bien vous convient, formulez une offre compatible avec votre capacité de financement. Dans le compromis de vente, la condition suspensive d’obtention de prêt protège l’acquéreur qui finance son achat à crédit. Elle doit préciser les caractéristiques essentielles du prêt recherché, notamment son montant, sa durée et son taux. Respectez les démarches et les délais prévus par l’avant-contrat. Un délai d’obtention d’un mois minimum est généralement indiqué.
Après l’accord bancaire, l’offre de prêt doit rester valable au moins 30 jours. Vous disposez ensuite d’un délai obligatoire de réflexion de 10 jours avant de pouvoir l’accepter. Une fois les fonds disponibles, le notaire les appelle pour la signature de l’acte authentique. Avant ce rendez-vous, effectuez une dernière visite du logement et vérifiez que les travaux, les équipements et les conditions convenus correspondent bien à ce qui a été négocié.

- Financer un achat immobilier avec une agence Laforêt : le budget et les délais à sécuriser - 22 septembre 2026
- Courtier à Pacé : pourquoi déléguer votre financement et optimiser votre crédit ? - 21 septembre 2026
- Partage judiciaire de succession : 3 étapes pour débloquer une indivision conflictuelle - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Logiciel de gestion locative : 4 leviers pour automatiser vos revenus et sécuriser votre patrimoine
 SCPI : faut-il privilégier la simplicité du micro-foncier ou la rentabilité du régime réel ?
 Compromis de vente sans emprunt : les risques réels et les précautions indispensables
 Acheter un studio à Paris : rentabilité, quartiers et pièges à éviter