Fiscalité SCPI allemande : un rendement net amélioré par la convention franco-allemande
La fiscalité des SCPI allemandes intéresse particulièrement les épargnants français déjà imposés. Les revenus issus d’immeubles situés en Allemagne ne sont pas traités comme des loyers perçus en France. L’intérêt ne tient pas à une absence d’impôt, mais à la convention fiscale franco-allemande, qui évite la double taxation et écarte, dans le cadre concerné, les prélèvements sociaux français. Avant de souscrire, il faut toutefois comparer l’avantage fiscal avec la qualité du patrimoine et les risques propres à toute SCPI.
Une SCPI allemande investit en Allemagne, mais reste française
Une Société Civile de Placement Immobilier dite « allemande » est une SCPI française dont le patrimoine est principalement investi en Allemagne. En achetant des parts, l’investisseur devient associé d’un portefeuille d’actifs professionnels sans gérer lui-même les immeubles, les locataires ou les travaux. La société de gestion collecte les capitaux, sélectionne les acquisitions et distribue les revenus potentiels après déduction des frais et des charges.
Les actifs peuvent être des bureaux, des commerces, des retail parks, des établissements de santé ou des immeubles d’hospitalité. Certaines SCPI se concentrent sur le marché allemand. D’autres sont paneuropéennes et y détiennent une part importante de leur patrimoine. Cette différence compte, car la fiscalité dépend de la localisation réelle des immeubles, pas du nom commercial de la SCPI.
Pourquoi l’Allemagne attire les sociétés de gestion
L’Allemagne est le premier marché immobilier européen et compte 83 millions d’habitants. Les SCPI y ciblent notamment des métropoles et des bassins économiques comme Berlin, Hambourg, Munich, Francfort, Stuttgart ou Düsseldorf. Elles recherchent aussi des actifs loués à des entreprises. Cette exposition permet de diversifier un patrimoine immobilier hors de France et de réduire la dépendance au marché locatif français, à sa réglementation et à ses cycles économiques.
Cette diversification ne transforme pas les parts en placement garanti. La qualité d’une SCPI dépend aussi de la répartition entre les secteurs, de la durée des baux, de la solvabilité des locataires, du taux d’occupation financier, de l’endettement et du prix payé pour les immeubles. L’implantation en Allemagne est donc un critère d’analyse, pas une garantie de performance.
Le mécanisme fiscal : l’impôt est payé en Allemagne, puis neutralisé en France
Les revenus fonciers provenant d’un immeuble sont en principe imposables dans l’État où cet immeuble est situé. Pour les associés résidents fiscaux français d’une SCPI détenant des actifs allemands, les revenus de source allemande relèvent donc du régime applicable en Allemagne. Le taux de 15,825 % souvent cité correspond à l’impôt allemand mentionné dans les montages de détention concernés. Il ne faut pas le présenter automatiquement comme une retenue uniforme appliquée à chaque associé.
La convention fiscale franco-allemande, signée le 21 juillet 1959, précise ensuite le traitement de ces revenus en France. Elle vise à empêcher qu’un même revenu immobilier soit taxé deux fois. En pratique, l’investisseur déclare les revenus étrangers en France, puis bénéficie d’un mécanisme correcteur, généralement présenté comme un crédit d’impôt égal à l’impôt français correspondant. Le revenu n’est donc pas soumis une seconde fois à l’impôt français sur le revenu, sous réserve du calcul fiscal applicable.
Les prélèvements sociaux français de 17,2 % ne s’appliquent pas aux revenus concernés
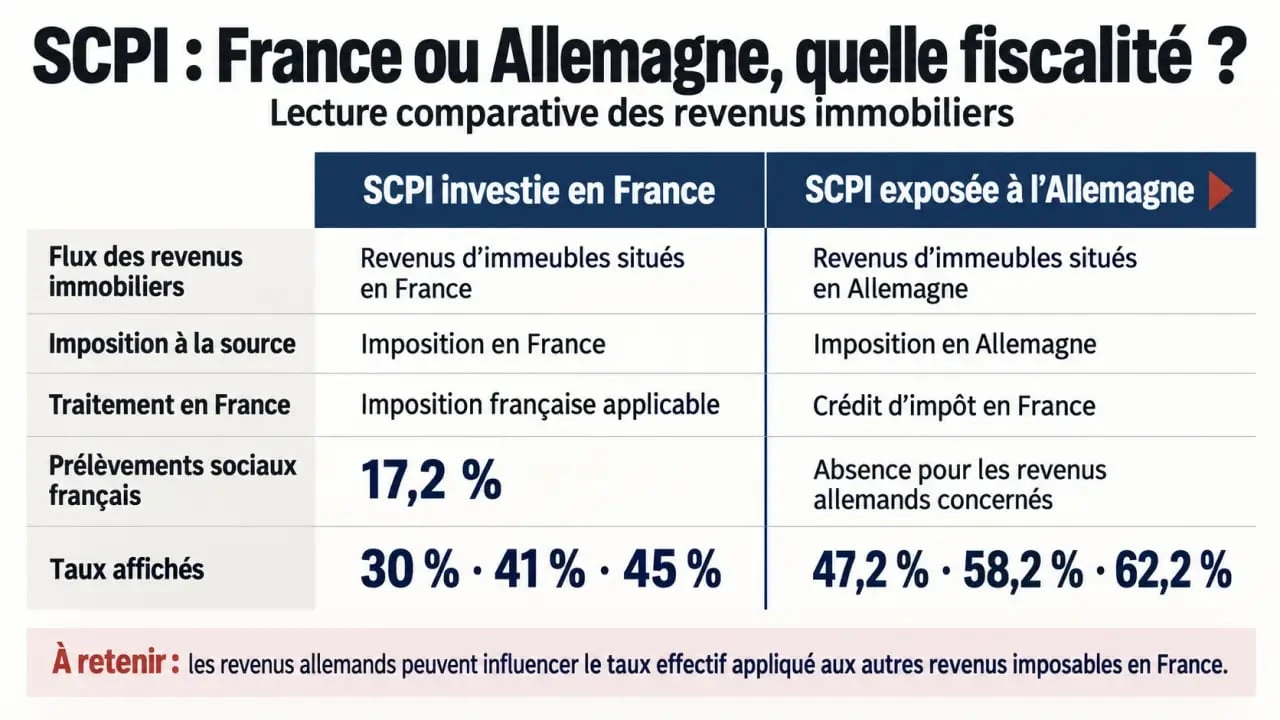
Pour les revenus immobiliers de source allemande traités selon cette convention, les prélèvements sociaux français de 17,2 % ne s’appliquent pas. C’est l’un des principaux écarts avec une SCPI investie en France. Dans ce second cas, l’associé est normalement soumis à l’impôt sur le revenu selon sa tranche marginale d’imposition, auquel s’ajoutent les prélèvements sociaux.
La déclaration reste obligatoire, même lorsque la double imposition est neutralisée. Les revenus allemands peuvent aussi influer sur le taux effectif, ou taux moyen d’imposition, utilisé pour calculer l’impôt français sur les autres revenus du foyer. L’avantage fiscal ne signifie donc pas que ces revenus sont invisibles pour l’administration française. Il modifie le calcul global du foyer sans supprimer toute incidence fiscale en France.
SCPI française ou allemande : comparez le revenu net après impôt
La comparaison pertinente ne porte pas uniquement sur le taux de distribution affiché. Il faut regarder la somme réellement conservée par l’investisseur. Plus la tranche marginale d’imposition est élevée, plus les revenus fonciers français peuvent être réduits par l’impôt et les prélèvements sociaux. À une TMI de 30 %, la pression théorique sur des revenus français peut atteindre 47,2 %. Elle peut monter à 58,2 % avec une TMI de 41 % et à 62,2 % avec une TMI de 45 %.
| Élément comparé | SCPI investie en France | Part allemande d’une SCPI |
|---|---|---|
| Lieu principal d’imposition des revenus | France | Allemagne |
| Impôt sur le revenu français | Selon la TMI du foyer | Neutralisé par le mécanisme conventionnel, sous réserve du calcul fiscal |
| Prélèvements sociaux français | 17,2 % en principe | Non applicables aux revenus allemands concernés |
| Effet sur l’impôt français global | Effet direct | Possible effet de progressivité |
| Déclaration | Revenus fonciers | Revenus fonciers étrangers et formulaires dédiés |
Deux SCPI peuvent afficher un revenu distribué proche et produire un rendement net après impôt très différent. L’écart dépend de la provenance géographique des loyers et de la situation fiscale de l’associé. Pour comparer les placements, examinez donc les flux nets, les frais de souscription, la durée de détention envisagée et les conditions de revente. Le rendement brut ne suffit pas à mesurer l’intérêt d’une SCPI allemande.
Déclarer les revenus allemands avec les bons documents
La société de gestion transmet chaque année un imprimé fiscal unique, ou IFU, accompagné d’une notice de déclaration. Ce document récapitule les montants à reporter et leur ventilation entre revenus français et revenus étrangers. Il fournit la base de travail la plus fiable pour remplir la déclaration. Il est préférable de suivre les indications de l’IFU plutôt que de reconstituer seul les calculs fiscaux de la SCPI.
Les formulaires 2044 et 2047 à vérifier
Les revenus de source allemande sont généralement reportés sur la déclaration des revenus encaissés à l’étranger, au moyen du formulaire n° 2047, puis dans les rubriques correspondantes de la déclaration principale. Selon la nature des revenus et les indications figurant sur l’IFU, le formulaire n° 2044, consacré aux revenus fonciers, peut également être nécessaire.
Les intérêts d’emprunt liés à l’acquisition de parts peuvent être déductibles sous conditions. Leur traitement doit être vérifié à partir de la notice fiscale et de la structure des revenus concernés. Cette vérification est particulièrement importante lorsque l’investissement est réalisé à crédit.
Ne confondez pas revenus distribués et valeur des parts. L’impôt porte sur les revenus imposables communiqués par la société de gestion. Une hausse ou une baisse du prix de souscription relève d’une autre logique patrimoniale et ne correspond pas directement aux revenus déclarés. En cas de détention à crédit, en indivision ou via une structure sociétaire, l’avis d’un professionnel du chiffre ou du conseil patrimonial peut sécuriser le traitement retenu.
À quel investisseur une SCPI exposée à l’Allemagne peut-elle convenir ?
Une SCPI investie en Allemagne peut convenir à un résident fiscal français qui recherche des revenus immobiliers potentiels, une diversification hors de France et une fiscalité moins lourde que celle des revenus fonciers français. L’intérêt peut être plus marqué pour les contribuables soumis à une TMI de 30 %, 41 % ou 45 %. La décision ne doit toutefois pas reposer uniquement sur la réduction de l’impôt.
- Vérifiez l’exposition réelle : une SCPI européenne ne distribue pas nécessairement uniquement des revenus allemands.
- Analysez le patrimoine : les secteurs, les villes, les locataires, le taux d’occupation financier, l’endettement et la stratégie d’arbitrage comptent autant que la fiscalité.
- Prévoyez un horizon long : les SCPI sont habituellement envisagées sur 8 à 10 ans, notamment à cause des frais et d’une liquidité incertaine.
- Acceptez le risque de capital : le prix des parts peut baisser et les revenus ne sont pas garantis.
- Anticipez la revente : le délai et le prix de cession dépendent de la présence d’acheteurs sur le marché secondaire.
Eurovalys, PAREF Prima, PF Hospitalité Europe, CORUM Origin et LF Europimmo peuvent comporter une exposition à l’Allemagne selon leur stratégie et la composition de leur portefeuille. Il faut vérifier cette exposition dans les rapports annuels et les documents d’information de chaque SCPI. Une SCPI paneuropéenne peut en effet générer des revenus provenant de plusieurs pays, avec des règles fiscales différentes.
Plutôt que de retenir un nom pour son seul argument fiscal, comparez la répartition géographique, les catégories d’immeubles, la part des revenus effectivement générés en Allemagne et les caractéristiques du patrimoine. La fiscalité SCPI allemande peut améliorer le rendement net, mais elle ne compense ni un patrimoine mal diversifié, ni un niveau de risque mal compris, ni une souscription incompatible avec l’horizon de placement.

- Fiscalité SCPI allemande : un rendement net amélioré par la convention franco-allemande - 16 septembre 2026
- Cabinet de coaching recrutement : pourquoi choisir l’approche hybride pour vos recrutements stratégiques ? - 15 septembre 2026
- Déclaration revenus fonciers : les cases qui font basculer votre régime fiscal - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Fichage FICP et nouvelle loi : la réalité des délais et vos droits en 2025
 Héritage et enfant non reconnu : 28 ans pour agir et 3 preuves pour faire valoir ses droits
 Peut-on déshériter un enfant en France ? Les limites légales et exceptions
 Prêt familial sans plafond, mais 1 500 € et 5 000 € changent tout