Assurance emprunteur : réduisez le coût sans affaiblir vos garanties
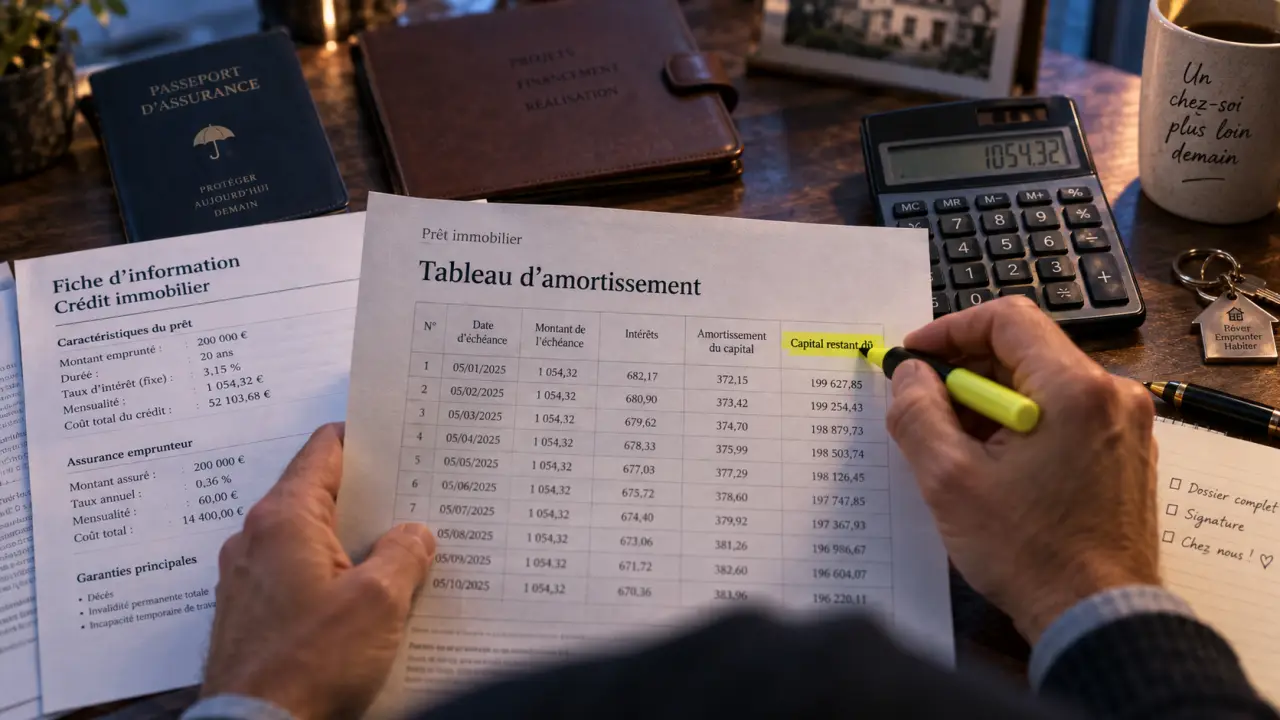
L’assurance emprunteur protège le remboursement d’un crédit immobilier lorsqu’un événement grave empêche l’emprunteur de payer ses échéances. Elle pèse aussi sur le coût global du financement. Le bon choix ne consiste donc pas à retenir la cotisation la plus basse, mais à trouver une couverture adaptée au prêt, au projet immobilier et à la situation de chaque emprunteur.
À quoi sert réellement l’assurance emprunteur ?
Associée à un crédit immobilier, l’assurance emprunteur intervient en cas de décès, d’invalidité ou d’incapacité de travail, selon les garanties souscrites. Lorsqu’un sinistre couvert survient, l’assureur peut rembourser tout ou partie du capital restant dû, ou prendre en charge les mensualités dans les limites prévues au contrat. Cette protection sécurise l’emprunteur, ses proches et la banque qui a accordé le financement.
Des garanties qui ne couvrent pas toutes la même situation
La garantie décès forme généralement la base de la couverture. Elle prévoit le remboursement du prêt assuré si l’emprunteur décède. Elle peut être complétée par des garanties liées à l’invalidité et à l’incapacité temporaire de travail. Une garantie perte d’emploi peut aussi être proposée. Elle reste facultative et dépend de conditions précises.
Son intérêt varie selon le statut professionnel, la stabilité de l’emploi et la capacité du foyer à absorber une période sans revenus. Un salarié en poste stable et un travailleur indépendant ne font pas face aux mêmes conséquences financières lorsqu’ils cessent temporairement leur activité.
Il faut distinguer l’événement subi de la prise en charge effective. Une incapacité de travail ne déclenche pas automatiquement une indemnisation complète. Le contrat définit une durée de franchise, des critères médicaux, des exclusions et une méthode de calcul. L’assureur peut ainsi couvrir une partie de l’échéance ou la totalité de celle-ci, selon le niveau de garantie retenu.
La quotité : le pourcentage qui détermine la protection
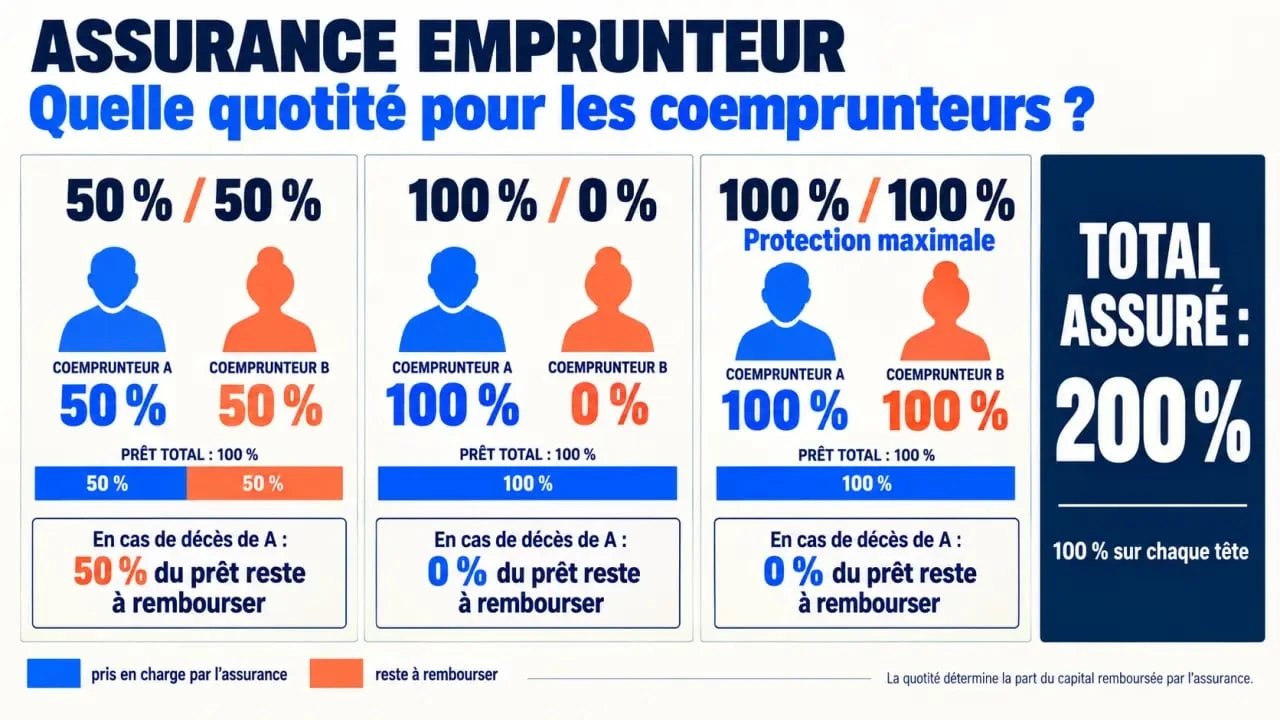
Lorsque deux personnes empruntent, chacune peut être assurée à 50 %, à 100 % ou selon une autre répartition. Une couverture à 100 % sur chaque tête représente 200 % au total. En cas de décès de l’un des coemprunteurs, le prêt peut alors être intégralement remboursé. Avec une quotité de 50 % chacun, la cotisation est souvent moins élevée, mais le survivant conserve la moitié des mensualités à régler.
Le choix doit tenir compte de l’écart de revenus, de la présence d’enfants, de l’épargne disponible et de la dépendance financière du foyer. Une répartition identique n’est pas toujours la plus cohérente avec la situation des coemprunteurs.
La banque peut exiger une assurance, mais elle ne choisit pas forcément l’assureur
Dans les faits, une banque demande habituellement une assurance emprunteur pour accorder un crédit immobilier, même si sa souscription n’est pas présentée comme une obligation légale générale. L’emprunteur peut toutefois choisir un autre assureur, à condition que le contrat proposé offre un niveau de garanties équivalent aux exigences de la banque.
Avant la signature de l’offre de prêt, l’organisme prêteur remet une fiche standardisée d’information ainsi qu’une fiche personnalisée. Cette dernière précise les garanties et les critères attendus pour le projet concerné. Elle sert de référence lorsque la banque examine une délégation d’assurance, c’est-à-dire un contrat souscrit auprès d’un autre assureur.
Le coût le plus élevé ne se trouve pas toujours entre le contrat groupe de la banque et une assurance individuelle. L’écart peut aussi venir d’une différence entre une garantie affichée sur un devis et la réalité de l’activité exercée. Un salarié sédentaire, un artisan travaillant sur chantier et un indépendant dont le revenu dépend directement de sa présence n’ont pas la même vulnérabilité face à un arrêt de travail.
Il faut donc vérifier la définition de l’incapacité, les conditions de reprise à temps partiel et les exclusions liées au métier. Cette lecture évite de confondre une protection théorique avec une couverture réellement utilisable.
Comparer les contrats : regarder le tarif, puis ce qui se cache derrière
Le contrat groupe est une assurance collective négociée par la banque pour un ensemble d’emprunteurs. L’assurance individuelle, souscrite par délégation, est proposée par un assureur externe selon son propre barème et ses propres conditions. Aucun de ces contrats n’est automatiquement meilleur que l’autre. L’âge, la profession, l’état de santé, le montant emprunté et la durée du crédit influencent le résultat.
| Point de comparaison | Contrat groupe | Assurance individuelle |
|---|---|---|
| Tarification | Souvent mutualisée entre les emprunteurs | Peut être davantage liée au profil de l’assuré |
| Garanties | Cadre standardisé, à vérifier selon le projet | Options et définitions pouvant être plus modulables |
| Souscription | Intégrée au parcours de la banque | Nécessite une demande de délégation et une validation bancaire |
| Critère décisif | Adéquation aux besoins et au budget | Équivalence des garanties exigée par la banque |
Les exclusions, franchises et limites comptent autant que le taux
Le coût doit être étudié sur toute la durée du prêt et intégré au TAEG lorsqu’il est exigé pour l’obtention du crédit. Une cotisation attractive perd son intérêt si le contrat exclut une situation professionnelle courante, impose une franchise longue ou limite fortement l’indemnisation. Les conditions générales et particulières doivent être lues avec attention, notamment les exclusions liées à certaines pratiques sportives, activités professionnelles ou pathologies.
Pour comparer les offres, confrontez-les d’abord aux exigences de la fiche personnalisée. Vérifiez ensuite les mêmes éléments pour chaque contrat : quotité, décès, invalidité, incapacité, délai de franchise, mode d’indemnisation, exclusions et montant total des cotisations. Plusieurs devis permettent de comparer des garanties réellement équivalentes, plutôt que de simples mensualités.
Santé, métier et projet immobilier : adapter la couverture plutôt que subir un contrat
Selon le contrat et le profil de l’emprunteur, un questionnaire de santé ou d’autres formalités médicales peuvent être demandés. Les réponses doivent rester exactes. Une déclaration incomplète peut compromettre la prise en charge en cas de sinistre. Lorsqu’un risque de santé entraîne une surprime, une exclusion ou un refus, solliciter plusieurs assureurs permet d’examiner davantage de solutions avant de conclure que le prêt est inaccessible.
Résidence principale et investissement locatif : des besoins différents
Pour une résidence principale, l’assurance sécurise le logement et l’équilibre financier du foyer. Pour un investissement locatif, les loyers peuvent participer au remboursement, sans remplacer le revenu personnel de l’investisseur. Dans les deux cas, la banque fixe ses critères, mais le niveau de protection pertinent dépend aussi du patrimoine, des réserves de trésorerie et de la capacité à payer les mensualités pendant un arrêt de travail prolongé.
Les travailleurs indépendants et les professions exposées doivent examiner avec attention la définition de l’incapacité professionnelle. Les salariés ont également intérêt à vérifier les conditions de couverture en cas de reprise progressive. Un contrat adapté indique clairement ce qui est couvert, à partir de quand et jusqu’à quel niveau.
Changer d’assurance en cours de prêt : une démarche encadrée et accessible
Un emprunteur peut changer d’assurance pendant la durée du crédit. La règle centrale reste l’équivalence des garanties : le nouveau contrat doit respecter les critères indiqués par la banque dans la fiche personnalisée. Lorsque cette équivalence est satisfaite, la banque ne peut pas refuser la substitution.
- Rassemblez les documents utiles : offre de prêt, tableau d’amortissement, assurance actuelle et fiche personnalisée.
- Obtenez un nouveau contrat dont la date d’effet garantit la continuité de la couverture.
- Transmettez la demande de substitution à la banque avec le détail des garanties du nouveau contrat.
- Attendez la décision de l’organisme prêteur et, en cas d’accord, la modification du contrat de crédit.
- Résiliez l’ancien contrat uniquement selon les modalités coordonnées avec la nouvelle assurance et la banque.
Après son accord, la banque dispose de 10 jours ouvrés pour modifier le contrat de crédit par avenant. Conservez les échanges, les accusés de réception et les documents signés. Une substitution peut réduire le coût de l’assurance de prêt, mais elle doit d’abord garantir la continuité de la couverture et démontrer l’équivalence des garanties. Le montant de la cotisation ne suffit pas à lui seul.

- Assurance emprunteur : réduisez le coût sans affaiblir vos garanties - 13 septembre 2026
- Assurance bureau loué : pourquoi un sinistre peut dépasser le montant du loyer - 12 septembre 2026
- Crédit immobilier et divorce : la banque doit valider la sortie du prêt - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Maison plain-pied senior à louer : 3 piliers pour préserver votre autonomie en logement social
 Prêt immobilier à La Banque Postale : Avis, taux dès 2,65 % et délais de 19 jours
 Quel est le Louis d’or le plus cher ? Records, rareté et critères d’expertise
 Quelles garanties obligatoires sécurisent un chantier immobilier, de la décennale à la GFA ?