Déclaration revenus fonciers : les cases qui font basculer votre régime fiscal
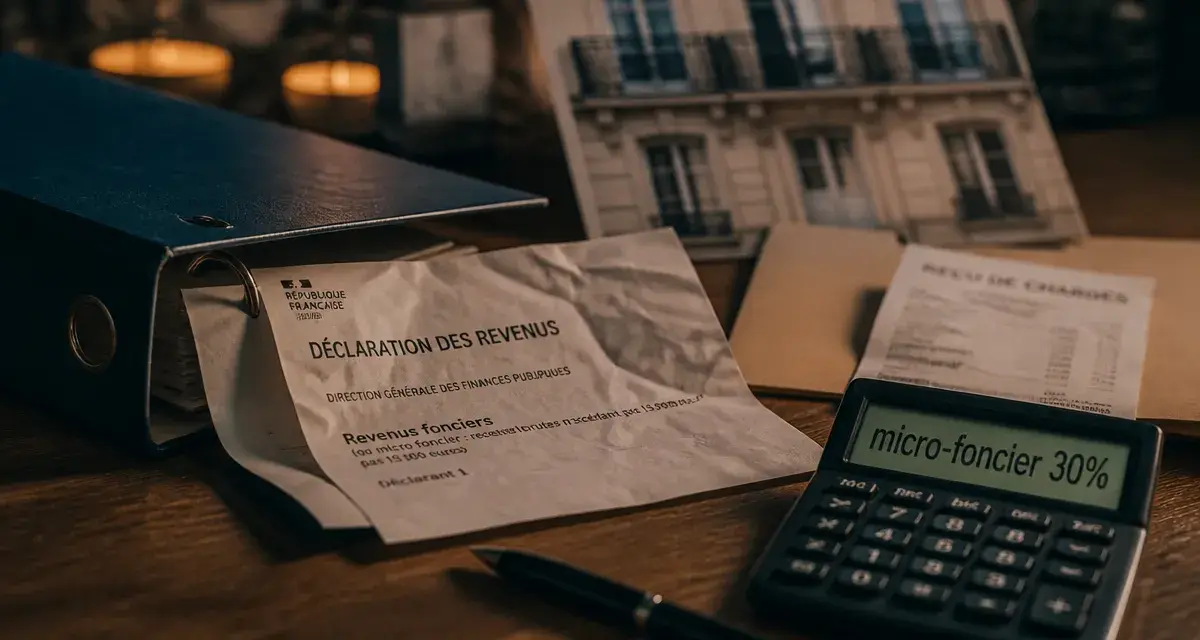
La déclaration des revenus fonciers ne consiste pas seulement à reporter des loyers encaissés. Le bon formulaire, le régime applicable et le traitement des charges déterminent le revenu imposable final. Pour éviter de payer trop d’impôt ou de commettre une erreur de case, il faut d’abord distinguer une location nue d’une location meublée, puis identifier son régime fiscal avant de compléter la déclaration.
Commencez par vérifier si vos loyers sont bien des revenus fonciers
Les revenus fonciers concernent les revenus tirés de la location d’un bien immobilier non meublé : appartement loué vide, maison, garage, place de stationnement, local professionnel ou terrain. Les loyers, provisions pour charges et certaines recettes accessoires entrent alors dans ce calcul.
Calculateur de résultat foncier
Micro-foncier (abattement 30%) : –
Régime réel (recettes – charges) : –
* Ce calcul est indicatif. Il ne tient pas compte des règles particulières du déficit foncier, des intérêts d’emprunt, des conditions d’option ni des situations spécifiques.
À l’inverse, la location d’un logement meublé relève en principe des bénéfices industriels et commerciaux (BIC), y compris lorsqu’elle est exercée à titre non professionnel. Elle ne se déclare donc pas dans la rubrique des revenus fonciers. Cette distinction change tout dès le départ : appliquer les règles du foncier à une location meublée fausse le résultat.
Les sommes à prendre en compte
Le montant à déclarer correspond généralement aux loyers et recettes effectivement encaissés pendant l’année. Un loyer impayé ne fait donc pas partie des sommes perçues. En revanche, les dépenses que le propriétaire refacture au locataire peuvent devoir être intégrées avant régularisation, selon leur nature. Les dépôts de garantie ne constituent pas un revenu imposable tant qu’ils sont destinés à être restitués au locataire.
Pour une détention via une société civile immobilière non soumise à l’impôt sur les sociétés, chaque associé déclare en principe sa quote-part du résultat foncier. La société transmet les éléments nécessaires ; l’associé ne doit pas réintégrer arbitrairement l’ensemble des loyers de l’immeuble dans sa déclaration personnelle.
Micro-foncier ou régime réel : le choix qui change votre déclaration
Le régime applicable dépend principalement du montant des recettes brutes annuelles et de la situation du bien. Lorsque les revenus bruts fonciers du foyer fiscal ne dépassent pas 15 000 euros, le régime micro-foncier s’applique en principe. Il ouvre droit à un abattement forfaitaire de 30 % représentatif des charges : seuls 70 % des loyers sont imposés.
Ce régime est simple, mais il n’est pas toujours le plus favorable. Si vos dépenses déductibles dépassent 30 % des recettes, le régime réel peut réduire davantage votre base imposable. L’option pour le réel engage alors le propriétaire pendant trois ans. Il convient donc de comparer les deux méthodes avant de cocher ou de conserver une option.
| Situation | Déclaration à privilégier | Conséquence principale |
|---|---|---|
| Recettes jusqu’à 15 000 euros et peu de charges | Micro-foncier, sur la déclaration n° 2042 | Abattement automatique de 30 % |
| Travaux, intérêts d’emprunt ou charges importantes | Régime réel, avec déclaration n° 2044 | Déduction des dépenses justifiées |
| Recettes supérieures à 15 000 euros | Régime réel | Calcul détaillé du résultat foncier |
Pourquoi la comparaison ne se limite pas aux travaux
Comparer les régimes ne revient pas à additionner uniquement les factures de rénovation. Les intérêts d’emprunt, la taxe foncière, les primes d’assurance, les frais de gestion, les charges de copropriété non récupérables ou encore certaines dépenses de procédure peuvent peser lourdement. Un bien ancien financé à crédit peut ainsi rendre le réel pertinent, même sans chantier majeur.
Imaginez votre investissement comme un mur : les loyers sont les briques visibles, mais le résultat fiscal dépend aussi du mortier qui les relie, c’est-à-dire des charges récurrentes souvent négligées. Une assurance propriétaire non occupant, des honoraires d’agence ou une régularisation de copropriété paraissent modestes isolément ; réunis sur l’année, ils peuvent modifier l’intérêt du micro-foncier. Cette lecture poste par poste évite de choisir un régime par simple réflexe.
Remplir les formulaires sans confondre loyers, charges et déficit
Au micro-foncier, le propriétaire indique le montant total de ses recettes brutes dans la rubrique dédiée de la déclaration n° 2042. L’administration applique ensuite l’abattement de 30 %. Aucune charge réelle ne doit être ajoutée en déduction : elles sont déjà couvertes, forfaitairement, par cet abattement.
Au régime réel, la déclaration n° 2044 sert à détailler les revenus et les dépenses de chaque bien ou ensemble de biens. Le résultat obtenu est ensuite reporté sur la déclaration n° 2042. Cette articulation explique une erreur fréquente : saisir les mêmes charges à la fois sur la 2044 et directement sur la 2042. Elles ne doivent être déduites qu’une seule fois.
Les dépenses couramment déductibles
Peuvent notamment être prises en compte les frais d’administration et de gestion, certaines primes d’assurance, les intérêts et frais d’emprunt, la taxe foncière hors taxe d’enlèvement des ordures ménagères récupérable auprès du locataire, ainsi que les dépenses d’entretien, de réparation et d’amélioration. Les charges de copropriété font l’objet d’un traitement particulier : les provisions versées sont déduites, puis une régularisation intervient pour réintégrer la part non déductible ou récupérable.
Conservez les avis de taxe foncière, appels de fonds, tableaux d’amortissement du prêt, factures et justificatifs de paiement. Une facture imprécise ou réglée par un tiers peut compliquer la justification de la dépense. Classez-les par bien et par nature de charge : ce classement rend le remplissage de la 2044 plus fiable et facilite toute demande ultérieure.
Travaux : réparation ou transformation du bien ?
Les travaux d’entretien et de réparation visent à maintenir ou remettre le logement en bon état sans en changer la consistance. Les dépenses d’amélioration apportent un équipement ou un confort nouveau sans modifier la structure de l’immeuble. Elles sont généralement déductibles pour un logement d’habitation. En revanche, les dépenses de construction, reconstruction ou agrandissement ne le sont pas : créer une surface, surélever un bâtiment ou transformer profondément son volume ne produit pas la même conséquence fiscale.
Comprendre le déficit foncier avant de le déclarer
Lorsque les charges déductibles sont supérieures aux revenus encaissés, un déficit foncier apparaît. Il ne s’impute pas intégralement de la même manière. La part du déficit provenant des dépenses autres que les intérêts d’emprunt peut, sous conditions, être imputée sur le revenu global dans la limite annuelle de 10 700 euros. La fraction excédentaire, ainsi que la part liée aux intérêts d’emprunt, est reportable sur les revenus fonciers des années suivantes.
Cette règle ne transforme pas des travaux en réduction d’impôt automatique. Le bien doit notamment rester donné en location pendant une durée minimale après l’imputation sur le revenu global. Un départ précipité du locataire, une vente ou un changement d’usage du logement mérite donc une vérification attentive avant de compter sur l’avantage fiscal.
Les contrôles simples à faire avant validation
Avant de valider votre déclaration, quelques vérifications simples évitent l’essentiel des erreurs. Confirmez d’abord que le micro-foncier reste pertinent : il ne s’applique que si les conditions sont réunies et si le réel ne serait pas plus avantageux. Rapprochez ensuite vos loyers des encaissements réels à l’aide des quittances, relevés bancaires et décomptes de gestion, et écartez les charges récupérables auprès du locataire, qui ne doivent pas venir diminuer votre revenu foncier. Du côté des travaux, distinguez bien l’entretien et l’amélioration des opérations de construction ou d’agrandissement, dont le traitement fiscal diffère. Enfin, archivez les justificatifs : une déclaration cohérente repose sur des montants traçables, ventilés par bien et conservés dans la durée.
Avant de remplir une case, trois points doivent être tranchés : le bon régime, la qualification de chaque dépense et le report correct du résultat. En cas de patrimoine important, de travaux complexes ou de détention via une SCI, un contrôle par un professionnel peut sécuriser les choix retenus.

- Déclaration revenus fonciers : les cases qui font basculer votre régime fiscal - 14 septembre 2026
- Assurance emprunteur : réduisez le coût sans affaiblir vos garanties - 13 septembre 2026
- Assurance bureau loué : pourquoi un sinistre peut dépasser le montant du loyer - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Prêt viager hypothécaire : quelles banques le proposent et comment réussir votre demande ?
 Vendre ses parts de SCPI : procédures, délais et stratégies pour optimiser votre sortie
 Salarié ou libéral : ce qui change vraiment le revenu net d’un notaire
 3,11 % en mai 2026 : le vrai prix d’un crédit immobilier se joue sur le TAEG et la durée