Prélèvements sociaux sur revenus fonciers : le calcul porte sur le revenu net, pas sur les loyers
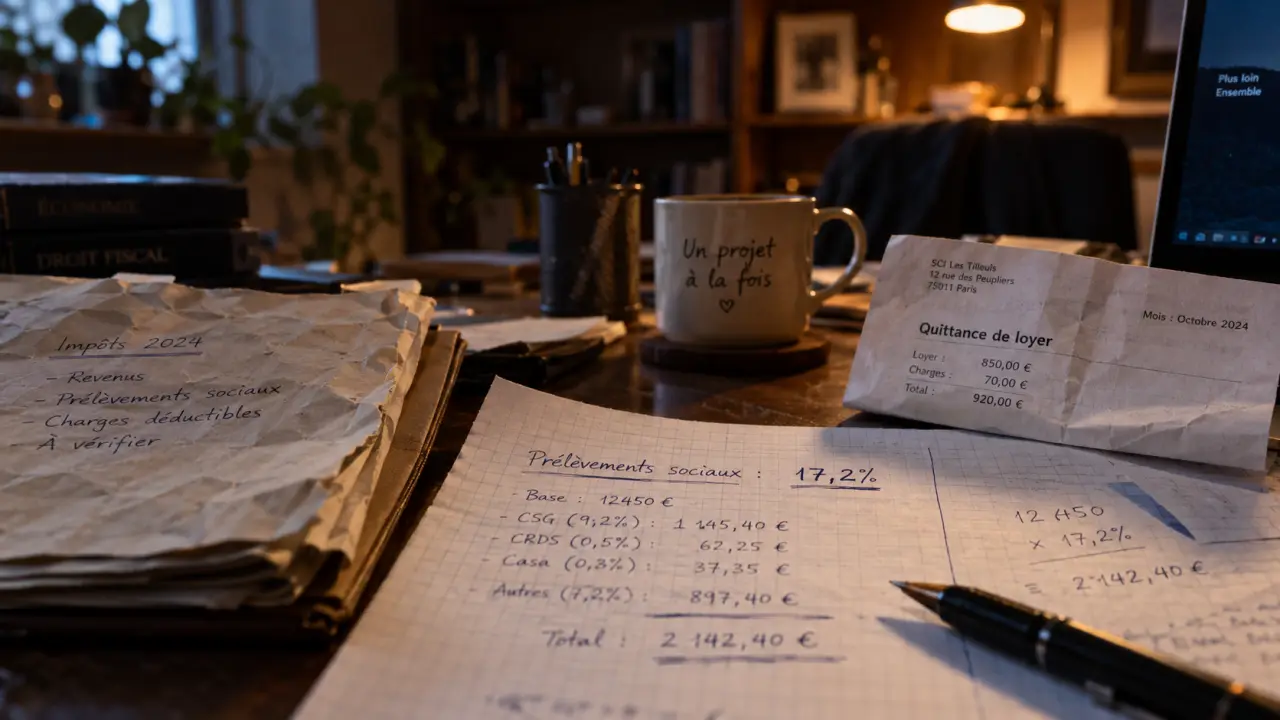
Les revenus tirés d’une location nue sont en principe soumis aux prélèvements sociaux, même lorsque le propriétaire n’est pas imposable à l’impôt sur le revenu. Le taux de référence est de 17,2 %, mais il ne s’applique pas aux loyers encaissés : il porte sur le revenu foncier net. Le régime fiscal, les charges déductibles, un éventuel déficit et la situation de non-résidence peuvent donc modifier fortement le montant dû.
Ce que recouvrent les prélèvements sociaux sur un bien loué nu
Les prélèvements sociaux concernent les revenus du patrimoine, parmi lesquels figurent les revenus fonciers issus d’une location nue. Ils s’ajoutent à l’impôt sur le revenu calculé selon le barème progressif. Ces deux impositions sont distinctes : une personne non imposable à l’impôt sur le revenu peut donc rester redevable de prélèvements sociaux sur un résultat foncier positif.
| Composante | Taux |
|---|---|
| CSG | 9,2 % |
| CRDS | 0,5 % |
| Prélèvement de solidarité | 7,5 % |
| Total | 17,2 % |
Cette distinction permet d’évaluer plus justement la rentabilité d’un investissement locatif. Additionner les loyers perçus ne suffit pas : il faut d’abord déterminer le bénéfice foncier, puis appliquer l’impôt sur le revenu et les prélèvements sociaux. Le taux marginal d’imposition ne remplace donc pas le taux de 17,2 % : il sert uniquement à calculer l’impôt sur le revenu.
La base à retenir : le revenu net, jamais le loyer brut
Le calcul des prélèvements sociaux sur les revenus fonciers repose sur le résultat déclaré. En location nue, ce résultat dépend principalement du régime d’imposition applicable ou choisi : micro-foncier ou régime réel. Les charges admises par les règles fiscales réduisent l’assiette avant l’application des 17,2 %.
Micro-foncier : l’abattement remplace les charges détaillées
Sous le régime micro-foncier, l’administration applique un abattement forfaitaire de 30 % sur les recettes brutes. Les prélèvements sociaux sont donc calculés sur les 70 % restants. Ce régime simplifie la déclaration, mais il ne permet pas de déduire séparément les intérêts d’emprunt, les travaux, les frais de gestion, les primes d’assurance ou la taxe foncière.
Exemple : pour 12 000 € de loyers annuels déclarés au micro-foncier, le revenu retenu après l’abattement de 30 % s’élève à 8 400 €. Les prélèvements sociaux atteignent alors 1 444,80 € (8 400 € × 17,2 %), avant la prise en compte de l’impôt sur le revenu. Le montant à comparer avec les loyers n’est donc pas 12 000 €, mais bien le revenu après abattement.
Régime réel : les dépenses justifiées réduisent l’assiette
Au régime réel, les prélèvements sociaux sont calculés sur les recettes diminuées des charges déductibles. Peuvent notamment être prises en compte les intérêts d’emprunt, certains travaux, les frais d’administration, les assurances, la taxe foncière et les provisions de copropriété déductibles. Une dépense liée au bien n’est toutefois pas automatiquement déductible : elle doit respecter les règles fiscales et pouvoir être justifiée.
Le régime réel impose donc de suivre précisément les dépenses engagées. Un même montant de loyers peut produire un revenu net très différent selon le coût du financement, les travaux réalisés ou les charges supportées par le propriétaire. Pour estimer la pression fiscale, il faut intégrer ces dépenses avant d’appliquer le taux de 17,2 %, et non calculer ce taux directement sur les encaissements mensuels.
Déficit, meublé et non-résidence : les situations qui changent la règle
Le taux de 17,2 % est une référence pour les revenus fonciers, mais il ne s’applique pas mécaniquement à tous les revenus locatifs. Il faut identifier la nature du bien loué, le régime fiscal retenu et l’affiliation sociale du bailleur. Ces éléments déterminent la base taxable et, dans certains cas, le prélèvement applicable.
Un déficit foncier ne génère pas de prélèvements sociaux
Lorsque les charges déductibles excèdent les loyers dans le cadre d’une location nue au réel, le résultat est déficitaire. En l’absence de revenu net positif, aucun prélèvement social n’est calculé sur ce résultat. Le déficit foncier obéit ensuite à ses propres règles d’imputation sur le revenu global ou de report, notamment pour la fraction provenant des intérêts d’emprunt.
La constatation d’un déficit ne signifie donc pas que toutes les conséquences fiscales disparaissent. Elle modifie la manière dont le résultat est utilisé et reporté. Pour les prélèvements sociaux, le point à retenir est plus simple : ils portent sur un revenu foncier positif, pas sur un déficit.
Location meublée : ne pas confondre revenus fonciers et BIC
Les revenus d’une location meublée ne sont pas des revenus fonciers. Ils relèvent des bénéfices industriels et commerciaux (BIC). En location meublée non professionnelle, les revenus sont généralement soumis aux prélèvements sociaux. La location meublée professionnelle relève d’un traitement social distinct, avec des cotisations sociales susceptibles de s’appliquer.
Avant de comparer une location nue et une location meublée, il faut donc comparer des régimes de revenus différents, et pas seulement le niveau des loyers. Le statut du bailleur, la nature de la location et le régime fiscal peuvent modifier le montant réellement disponible après impôts et prélèvements.
Non-résidents : une exonération partielle peut exister
Les non-résidents ne sont pas automatiquement exonérés de prélèvements sociaux. Toutefois, les personnes affiliées à un régime d’assurance maladie d’un État de l’Union européenne, de l’EEE, du Royaume-Uni ou de la Suisse peuvent être exonérées de CSG et de CRDS sur certains revenus immobiliers français. Le prélèvement de solidarité reste alors applicable au taux de 7,5 %.
L’affiliation effective à un régime étranger est le point déterminant. La nationalité ou l’adresse de résidence ne suffisent pas, à elles seules, à établir une exonération. La situation sociale du bailleur doit donc être vérifiée avant le calcul.
CSG déductible : un avantage décalé à ne pas oublier
Une partie de la CSG payée sur les revenus du patrimoine est déductible du revenu imposable de l’année suivante. Sur le taux global de CSG de 9,2 %, la fraction déductible est de 6,8 %. Cette déduction n’annule pas les prélèvements sociaux déjà acquittés : elle réduit le revenu soumis au barème progressif lors de la déclaration suivante.
Le décalage entre l’année N et l’année N+1 explique pourquoi cette économie est parfois mal comprise. Des revenus fonciers positifs réalisés en année N entraînent des prélèvements sociaux. La CSG déductible correspondante est ensuite reportée sur la déclaration 2042 de l’année suivante, à la case 6DE. Il faut vérifier le montant prérempli et conserver les avis d’imposition, en particulier en cas de correction ou de revenus inhabituels.
Vérifier son coût réel avant la déclaration et les acomptes
Pour sécuriser le calcul, procédez dans cet ordre :
- Identifiez la catégorie de revenus : location nue ou location meublée.
- Déterminez le régime fiscal et le résultat net imposable.
- Vérifiez le taux applicable à votre situation sociale et fiscale.
- Ajoutez l’impôt sur le revenu calculé selon votre tranche marginale d’imposition.
- Contrôlez la CSG déductible reportée en année N+1.
Les prélèvements sociaux sont généralement intégrés aux acomptes contemporains prélevés avec l’impôt sur le revenu. Si les loyers diminuent, si le bien est vendu, devient vacant ou génère un déficit, une modulation des acomptes peut éviter d’avancer une somme devenue excessive. À l’inverse, sous-estimer durablement un bénéfice foncier peut entraîner une régularisation.
Pour un projet d’investissement, comparez toujours le rendement après charges, impôt et prélèvements sociaux. Un loyer élevé ne correspond pas nécessairement à un revenu disponible élevé : le mode de location, le financement et les dépenses déductibles peuvent modifier l’équilibre économique. Le bon calcul part donc du revenu net, puis tient compte séparément de l’impôt sur le revenu et des prélèvements sociaux.

Articles qui pourraient vous intéresser :
 Fichage FICP et nouvelle loi : la réalité des délais et vos droits en 2025
 Héritage et enfant non reconnu : 28 ans pour agir et 3 preuves pour faire valoir ses droits
 Peut-on déshériter un enfant en France ? Les limites légales et exceptions
 Prêt familial sans plafond, mais 1 500 € et 5 000 € changent tout