Démarches après décès : les 3 délais à ne pas laisser passer
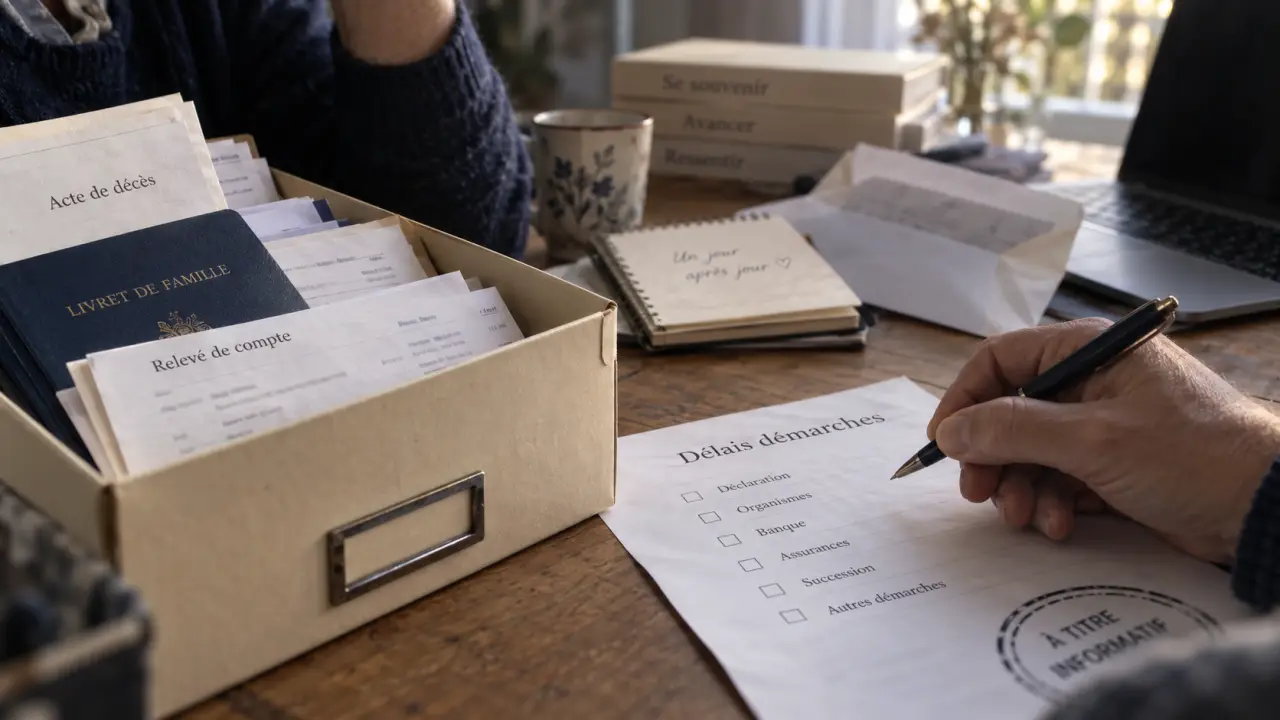
Après un décès, l’émotion laisse rapidement place aux formalités. Certaines démarches doivent commencer dans les premiers jours, tandis que d’autres peuvent attendre quelques semaines. La priorité consiste à sécuriser les documents, à prévenir les bons organismes et à respecter les délais liés aux obsèques, à la succession et aux contrats du défunt.
Les 3 délais qui organisent les premières démarches après décès
Il n’est pas nécessaire de tout régler immédiatement. Trois repères permettent toutefois de hiérarchiser les actions et d’éviter des difficultés administratives ou financières.
| Délai | Démarche concernée | À retenir |
|---|---|---|
| 24 heures | Déclaration du décès | Elle est effectuée à la mairie du lieu du décès, hors dimanches et jours fériés. |
| 14 jours | Inhumation ou crémation | Les obsèques doivent en principe avoir lieu dans ce délai après le décès. |
| 6 mois | Déclaration de succession | Ce délai s’applique généralement lorsque le décès a eu lieu en France. |
Faire constater et déclarer le décès
Le médecin établit d’abord le certificat de décès. Lorsque la personne décède à l’hôpital ou en maison de retraite, l’établissement accompagne généralement les proches dans les premières formalités. En cas de décès à domicile, il faut contacter un médecin pour faire constater le décès.
La déclaration est ensuite effectuée auprès de la mairie du lieu du décès. Elle peut être faite par un proche, l’entreprise de pompes funèbres ou l’établissement concerné. Demandez plusieurs copies de l’acte de décès : elles seront nécessaires pour prévenir les banques, les assurances, les caisses de retraite et les autres organismes.
Organiser les obsèques sans prendre de décision précipitée
Avant de choisir une cérémonie, recherchez les éventuelles volontés écrites du défunt : contrat obsèques, testament, note laissée aux proches ou indication transmise à un notaire. Il peut avoir exprimé son choix entre inhumation et crémation, ainsi que ses préférences pour le lieu ou le caractère religieux ou civil de la cérémonie.
Les frais funéraires peuvent, sous conditions, être prélevés sur le compte bancaire du défunt. Demandez à la banque et aux pompes funèbres quelles pièces sont nécessaires. Comparez aussi les devis : les prestations, les soins, le transport, le cercueil ou l’urne et les frais de concession peuvent faire varier fortement le montant final.
Réunir les documents avant de contacter les organismes
Constituer un dossier unique évite de recommencer les recherches à chaque courrier. Rangez les originaux dans un lieu sûr et utilisez des copies pour les envois lorsque c’est possible. Un tableau de suivi indiquant la date du contact, le nom de l’interlocuteur et les documents transmis simplifie les démarches après décès.
- plusieurs copies de l’acte de décès ;
- la pièce d’identité, le livret de famille et les coordonnées du défunt ;
- les relevés bancaires récents et les références des comptes ;
- les contrats d’assurance, de mutuelle, de prévoyance et d’assurance-vie ;
- les derniers avis d’imposition, bulletins de retraite ou de salaire ;
- les documents relatifs à un logement, un véhicule, un crédit ou une activité professionnelle ;
- tout testament, document de donation ou courrier provenant d’un notaire.
Un examen attentif des documents du quotidien est souvent plus utile qu’une simple recherche de contrats classés. Observez les libellés des prélèvements sur les relevés bancaires : une cotisation discrète peut signaler une assurance décès, une garantie obsèques, une complémentaire santé ou un abonnement à résilier. Cette vérification permet d’identifier des droits oubliés et d’éviter la poursuite de paiements inutiles après le décès.
Prévenir les organismes dans le bon ordre
Une fois les obsèques engagées, prévenez en priorité les organismes qui gèrent les revenus, les comptes et le logement. Il est préférable de contacter chacun d’eux par écrit, en joignant l’acte de décès et en conservant une copie de chaque demande.
Banque, employeur et revenus
La banque doit être informée rapidement. Elle bloque généralement les comptes individuels du défunt, tout en pouvant traiter certaines dépenses autorisées, notamment les frais d’obsèques. Les comptes joints suivent un régime différent : ils peuvent continuer à fonctionner, mais les sommes présentes devront être prises en compte dans le règlement de la succession.
Si le défunt était salarié, avertissez son employeur pour obtenir les documents de fin de contrat et vérifier les garanties collectives de prévoyance. Pour une personne retraitée, prévenez les caisses de retraite afin d’arrêter les versements et de demander, lorsque la situation le permet, une pension de réversion. Les prestations éventuellement versées après le décès ne doivent pas être dépensées : elles peuvent être réclamées ultérieurement.
Logement, contrats et vie courante
Contactez le bailleur ou le syndic, le fournisseur d’énergie, l’opérateur téléphonique, l’assureur habitation et les organismes de complémentaire santé. Pour un logement loué, la succession doit examiner le bail et les modalités de résiliation. Pour un bien immobilier, maintenez une assurance adaptée tant que le bien appartient à la succession : un logement vacant reste exposé au dégât des eaux, au vol ou à d’autres sinistres.
N’oubliez pas les abonnements numériques, les comptes en ligne et les services de livraison. Ils passent après les obsèques et la succession, mais leur recensement limite les prélèvements et facilite la protection des données personnelles du défunt.
Comprendre la succession avant de vider le logement
Les biens, les dettes et les droits du défunt forment la succession. Avant de donner, vendre ou jeter des objets de valeur, il est prudent d’identifier les héritiers et de vérifier l’existence d’un testament. Une décision apparemment anodine, comme vider un appartement ou utiliser l’argent d’un compte, peut compliquer le partage ultérieur.
Le notaire, un interlocuteur central dans de nombreuses situations
Le recours au notaire est indispensable notamment lorsqu’un bien immobilier fait partie de la succession, lorsqu’il existe un testament, une donation entre époux ou une situation familiale complexe. Il établit les actes nécessaires, recherche les dispositions testamentaires et aide à déterminer les héritiers.
Même lorsqu’il n’est pas obligatoire, consulter un notaire peut sécuriser les choix des proches. Il expliquera les options possibles : accepter la succession, l’accepter à concurrence de l’actif net ou y renoncer. Cette étape compte particulièrement si le défunt avait des crédits, des impayés ou une activité indépendante.
Évaluer l’actif et le passif avec méthode
Dressez une liste séparant les éléments positifs et les dettes : comptes bancaires, épargne, véhicule, mobilier, immobilier, remboursements attendus, crédits, factures et impôts. Ne vous fiez pas uniquement à la valeur sentimentale des biens. Conservez les justificatifs et, si nécessaire, faites estimer les objets précieux.
La déclaration de succession doit généralement être déposée dans les six mois suivant un décès survenu en France. Ce délai peut varier, notamment lorsque le décès a eu lieu à l’étranger. Anticiper le rendez-vous chez le notaire évite de rassembler les pièces dans l’urgence et permet de préparer le paiement éventuel des droits de succession.
Se protéger financièrement et avancer par étapes
Dans les semaines qui suivent, vérifiez les contrats susceptibles de prévoir un capital ou une prise en charge : assurance-vie, prévoyance employeur, assurance emprunteur, garantie accident ou contrat obsèques. Les bénéficiaires d’une assurance-vie doivent se faire connaître auprès de l’assureur avec les justificatifs demandés.
Si les démarches deviennent trop lourdes, répartissez-les entre proches avec un suivi commun. Une personne peut gérer les courriers, une autre les contrats du logement et une troisième les rendez-vous avec le notaire. Cette organisation réduit les oublis et évite de faire peser toute la charge administrative sur un seul proche.
Enfin, conservez les documents, les accusés de réception et les échanges pendant toute la durée du règlement de la succession. Dans cette période, avancer avec ordre vaut mieux que chercher à tout clôturer en quelques jours.

Articles qui pourraient vous intéresser :
 Mon ex ne paie plus le crédit immobilier : comment protéger votre patrimoine et stopper la dette solidaire ?
 Garantie décennale : 10 ans de protection pour vos travaux et 3 réflexes pour sécuriser votre projet
 Courtier en assurance à Maule : qui contacter, quelles garanties choisir, comment demander un devis ?
 Assurance prêt infirmier libéral : quelles exclusions peuvent fragiliser vos mensualités ?