Déficit foncier : vendre avant 3 ans peut coûter cher, mais le déficit n’est pas toujours perdu
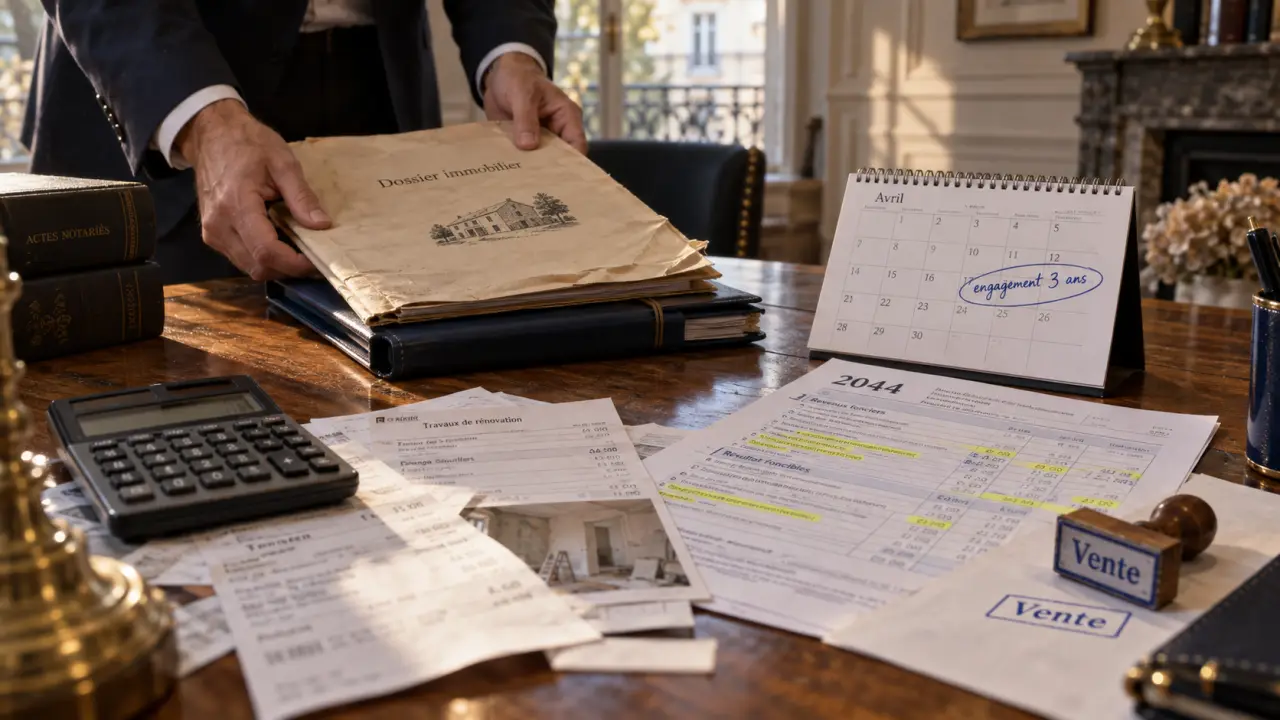
Que devient le déficit foncier en cas de vente ? La réponse dépend d’abord de la part du déficit utilisée pour réduire le revenu global et de celle qui reste reportable sur les revenus fonciers. Le respect du délai de location est ensuite décisif. Une vente trop précoce peut entraîner une réintégration fiscale, mais certains montants peuvent encore être utilisés ou pris en compte dans le calcul de la plus-value.
Commencer par séparer les deux composantes du déficit foncier
Un déficit foncier apparaît lorsque les charges déductibles d’un bien loué nu, comme certains travaux, les intérêts d’emprunt, les taxes et les frais de gestion, dépassent les loyers encaissés. Ce solde négatif ne suit pas un régime unique. Pour mesurer les conséquences d’une vente, il faut donc distinguer la part imputée sur le revenu global de celle qui reste reportable sur les revenus fonciers.
Quiz : Déficit Foncier et Vente
La part imputée sur le revenu global est la plus sensible
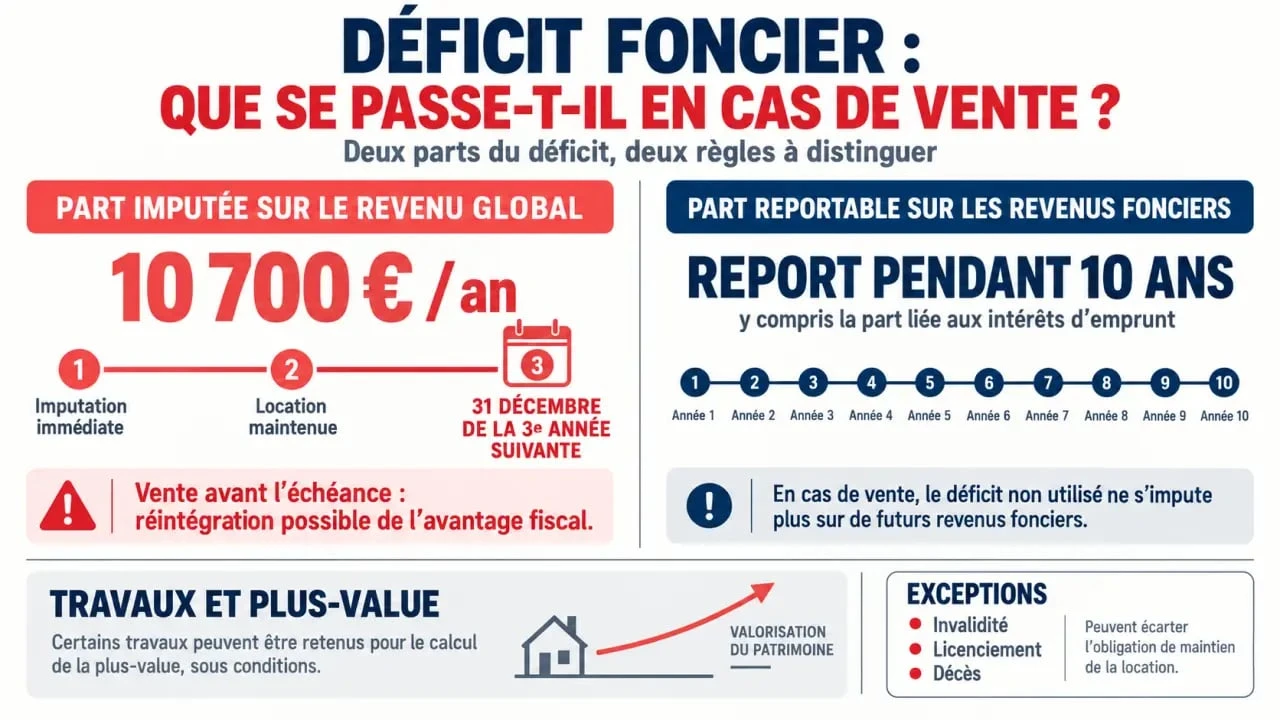
Hors intérêts d’emprunt, le déficit provenant des charges et des travaux peut, sous conditions, réduire le revenu global du foyer fiscal dans la limite annuelle de 10 700 €. Des plafonds spécifiques peuvent s’appliquer dans certains dispositifs liés à la rénovation énergétique, jusqu’à 21 400 € dans les situations prévues. Cette imputation procure un gain d’impôt immédiat. C’est cet avantage que l’administration peut remettre en cause si le propriétaire cesse de louer le bien trop tôt.
La somme à surveiller n’est donc pas le déficit total affiché dans les déclarations. Il faut isoler la fraction qui a effectivement diminué le revenu global. Cette vérification permet d’éviter de confondre l’économie d’impôt déjà obtenue avec le stock de déficit encore disponible pour de futurs revenus fonciers.
Le déficit reportable n’est pas perdu de la même façon
La fraction non imputée sur le revenu global, ainsi que le déficit lié aux intérêts d’emprunt, reste en principe imputable sur les revenus fonciers des dix années suivantes. Elle ne réduit pas le salaire, la retraite ou les autres revenus du foyer. Elle sert à absorber des bénéfices fonciers futurs.
La vente du logement concerné n’efface donc pas nécessairement ce stock. Il peut être utilisé sur les revenus d’autres locations nues détenues par le même contribuable, dans le respect des règles du report. Cette distinction est essentielle : la vente peut remettre en cause l’avantage immédiat sans faire disparaître automatiquement toute capacité de déduction.
La location pendant trois ans conditionne l’avantage immédiat
L’article 156 du Code général des impôts subordonne l’imputation du déficit sur le revenu global au maintien de la location jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation. Ce délai ne correspond ni à trois années civiles calculées depuis la signature du bail ni à la période écoulée depuis la fin des travaux.
| Situation | Conséquence principale |
|---|---|
| Déficit imputé en 2023 | Le bien doit rester loué jusqu’au 31 décembre 2026. |
| Vente après cette échéance | L’imputation sur le revenu global est définitivement sécurisée. |
| Vente ou arrêt de location avant cette échéance | La part imputée sur le revenu global peut être réintégrée, sauf exception. |
La règle porte sur le maintien de la location, et pas seulement sur la conservation du bien. Une mise à disposition gratuite, une occupation personnelle ou une vacance suivie d’un abandon de la recherche de locataire peuvent donc poser difficulté.
Entre deux locataires, conservez les annonces, les mandats, les échanges avec l’agence et les justificatifs de relocation. Ces documents permettent de matérialiser la continuité de l’intention locative. Une vacance temporaire ne se traite pas de la même manière qu’un abandon volontaire de la location, mais les circonstances doivent pouvoir être établies.
Avant de signer un compromis, superposez trois dates : l’année d’imputation, le 31 décembre de la troisième année suivante et la date prévisionnelle de libération du logement. Cette méthode évite de déclencher une régularisation pour quelques mois d’écart et permet de comparer le coût d’une vente immédiate avec celui d’une attente jusqu’à l’échéance.
Vendre avant l’échéance : ce qui est réintégré et ce qui peut rester utilisable
En cas de rupture de l’engagement de location, l’administration remet en cause le déficit imputé sur le revenu global au titre de l’année de rupture et des trois années précédentes. Le revenu global de ces années est alors reconstitué en ajoutant la fraction de déficit concernée. Le supplément d’impôt dépend de la tranche marginale d’imposition du foyer à l’époque et des prélèvements concernés.
Ne confondez pas montant du déficit et coût fiscal
Un déficit de 10 000 € imputé sur le revenu global ne signifie pas qu’il faudra rembourser 10 000 €. Le montant à restituer correspond à l’économie d’impôt obtenue grâce à cette déduction. Par exemple, si l’imputation a réduit l’impôt selon une tranche de 30 %, l’ordre de grandeur de l’impôt sur le revenu rétabli est de 3 000 €, avant prise en compte de la situation globale et des éventuelles conséquences annexes.
Des intérêts de retard ou des majorations peuvent s’ajouter selon les circonstances. Le calcul doit donc partir des montants réellement imputés année par année, et non du seul total des travaux ou du déficit cumulé. Les avis d’imposition et les déclarations de revenus fonciers permettent de reconstituer cette base.
Une régularisation ne rend pas forcément les travaux fiscalement inutiles
La décision du Conseil d’État du 26 avril 2017 a clarifié un point important : lorsque l’imputation sur le revenu global est reprise, les dépenses de travaux concernées peuvent retrouver leur place dans le calcul de la plus-value immobilière, sous réserve de respecter les conditions applicables et de ne pas être déduites deux fois.
Selon la situation, le vendeur peut aussi conserver ou reconstituer une capacité de déficit reportable sur ses revenus fonciers futurs. Il faut donc comparer plusieurs effets : la réintégration de l’avantage immédiat, l’utilisation du déficit sur de futurs revenus fonciers et la prise en compte éventuelle des travaux dans la plus-value.
Le choix entre les frais réels et le forfait travaux de 15 % pour la plus-value doit être chiffré. Ces options ne se cumulent pas librement. Le montant des factures, leur nature et leur prise en compte dans les déclarations peuvent modifier le résultat final.
Les événements qui peuvent neutraliser la remise en cause
La loi prévoit des exceptions au maintien de la location lorsque la rupture résulte d’un événement subi. Elles sont d’interprétation stricte. Les justificatifs doivent être réunis avant toute déclaration ou réponse à l’administration.
- Invalidité de deuxième ou troisième catégorie du contribuable ou de son conjoint soumis à imposition commune ;
- Licenciement du contribuable ou de son conjoint ;
- Décès du contribuable ou de son conjoint.
Un divorce, une séparation, une mutation professionnelle, des difficultés financières ou une vente rendue nécessaire par le marché ne constituent pas automatiquement des exceptions légales. Ces situations peuvent toutefois nécessiter une analyse individualisée, notamment en présence d’une indivision, d’une SCI imposée à l’impôt sur le revenu, d’un démembrement ou d’une cession partielle.
La vente de parts de SCI peut produire des effets différents de la vente directe de l’immeuble. Le traitement dépend de la structure de détention et de la situation fiscale du contribuable. Il est préférable de faire examiner l’opération avant la signature de l’acte, surtout lorsque plusieurs années d’imputation sont concernées.
Préparer la vente sans découvrir le risque après la signature
Une vérification méthodique permet de décider s’il vaut mieux vendre immédiatement, attendre l’échéance ou calculer une compensation par la plus-value. Elle doit intervenir avant la mise en vente, car la date de signature définitive peut rendre le calendrier difficile à modifier.
- Retrouvez les déclarations 2044 des années concernées et identifiez le déficit imputé sur le revenu global, notamment à la ligne 460.
- Notez, pour chaque année d’imputation, la date de fin d’engagement, soit le 31 décembre de la troisième année suivante.
- Distinguez les intérêts d’emprunt, le déficit foncier reportable et les dépenses de travaux à l’origine de l’avantage immédiat.
- Demandez au notaire d’intégrer le sujet dans la simulation de plus-value et fournissez les factures de travaux acquittées.
- Si une exception est invoquée, conservez les pièces établissant l’événement, comme une notification de licenciement, un justificatif d’invalidité ou un acte de décès.
Après une vente anticipée, la régularisation doit être déclarée avec soin sur la déclaration de revenus fonciers de l’année concernée. Lorsque les montants sont importants, un expert-comptable, un avocat fiscaliste ou le notaire peut comparer la réintégration, l’imputation sur les revenus fonciers futurs et l’impact sur la plus-value.
L’objectif est d’éviter une double perte fiscale. Le déficit imputé sur le revenu global peut être repris, mais les travaux concernés ne sont pas nécessairement dépourvus d’effet fiscal. En reconstituant les montants, les dates et les justificatifs avant la vente, vous disposez d’une base solide pour choisir le bon calendrier et sécuriser la déclaration.

- Déficit foncier : vendre avant 3 ans peut coûter cher, mais le déficit n’est pas toujours perdu - 18 septembre 2026
- Légataire universel : recevoir l’universalité des biens sans écarter les dettes ni les enfants - 17 septembre 2026
- Fiscalité SCPI allemande : un rendement net amélioré par la convention franco-allemande - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Interdiction d’une activité commerciale en copropriété : quels sont les leviers réels des copropriétaires ?
 Sortir d’une indivision : 3 leviers juridiques pour débloquer votre situation
 Construction immobilière d’entreprise : sécuriser le terrain, le montage et la conformité
 Location d’appartement : calcul de l’impôt entre micro, réel et TMI sans mauvaise surprise