Staking crypto : récompenses, revenus et plus-values, que faut-il déclarer ?
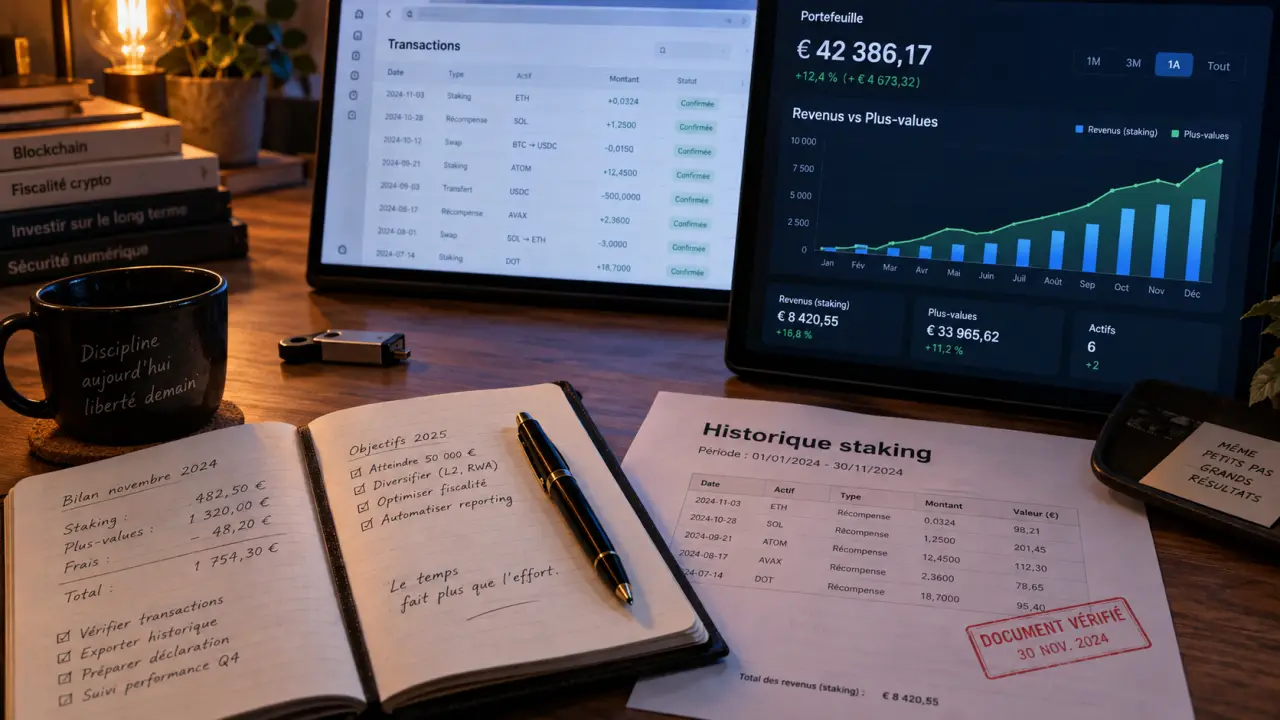
Le staking permet de recevoir des cryptomonnaies en participant à la sécurisation ou au fonctionnement d’un réseau. En France, la difficulté fiscale ne concerne toutefois pas seulement la revente des jetons. Il faut aussi déterminer si les récompenses deviennent imposables dès leur attribution ou leur mise à disposition. Une documentation précise des opérations aide à éviter une déclaration tardive ou fondée sur une mauvaise valeur.
Le staking crypto peut créer deux moments d’imposition
La fiscalité du staking crypto ne se limite pas à la flat tax appliquée aux plus-values sur actifs numériques. Une récompense obtenue grâce au staking peut d’abord être considérée comme un revenu lorsqu’elle devient disponible. Si cette même cryptomonnaie est ensuite revendue contre des euros, une seconde analyse intervient pour calculer une éventuelle plus-value.
Quiz : Fiscalité du Staking Crypto
Note : Ce quiz est pédagogique et ne remplace pas une analyse fiscale personnalisée.
Cette distinction compte. Une récompense reçue en ETH, SOL, ATOM ou dans un autre cryptoactif n’a pas le même traitement qu’un jeton acheté sur une plateforme. Dans le premier cas, l’investisseur reçoit un actif en contrepartie d’une participation au protocole, d’une délégation ou de la mise à disposition de fonds verrouillés.
La réception des récompenses : un revenu à qualifier
En France, les textes fiscaux ne prévoient pas de régime entièrement consacré au staking. L’administration fiscale a toutefois traité certaines activités de création ou de validation de cryptoactifs, notamment le minage, comme des revenus relevant des bénéfices non commerciaux. Le staking est parfois rapproché de cette logique lorsqu’il procure des récompenses régulières en contrepartie d’une participation au réseau.
La qualification dépend des circonstances : rôle réel du contribuable, fréquence des opérations, exploitation d’un validateur, délégation passive auprès d’un prestataire, organisation mise en place et montant des revenus. Une activité structurée autour de nœuds validateurs, avec du matériel, des frais et une organisation professionnelle, ne se présente pas comme une délégation occasionnelle de cryptomonnaies depuis un portefeuille personnel.
La revente des jetons reçus : une plus-value peut s’ajouter
Lorsque les cryptoactifs issus du staking sont vendus contre des euros, utilisés pour acheter un bien ou un service, ou échangés contre une monnaie ayant cours légal, l’opération peut relever du régime des plus-values sur actifs numériques applicable aux particuliers. Le calcul ne porte pas nécessairement sur chaque jeton isolé. Il tient compte de la valeur globale du portefeuille d’actifs numériques selon les règles applicables aux cessions imposables.
Un échange entre deux cryptoactifs n’entraîne en principe pas, à lui seul, l’imposition immédiate de la plus-value dans le régime des particuliers. Il reste toutefois indispensable de le tracer. Cet échange modifie la composition du portefeuille et peut compliquer le calcul au moment d’une sortie en euros.
Comprendre la différence entre revenus de staking et plus-values
| Étape | Question fiscale principale | Élément à conserver |
|---|---|---|
| Attribution d’une récompense | La récompense constitue-t-elle un revenu imposable et dans quelle catégorie ? | Date, quantité reçue, valeur en euros, protocole ou plateforme |
| Réinvestissement ou échange crypto/crypto | Quel est l’impact sur le suivi du portefeuille ? | Historique des conversions, frais, taux de change |
| Vente contre euros | Une plus-value sur actifs numériques est-elle réalisée ? | Montant de la cession, valeur du portefeuille, frais de transaction |
Une erreur fréquente consiste à assimiler la valeur des jetons obtenus à un simple prix d’achat de zéro euro. Cette approche peut être inadaptée si la récompense a déjà été déclarée comme revenu lors de son attribution. Pour éviter une double imposition économique, il faut pouvoir justifier la valeur retenue au moment de la réception et l’articuler avec le calcul effectué lors de la revente.
À l’inverse, ignorer la valeur des récompenses au jour de leur réception peut fausser la déclaration. Le prix affiché par une plateforme ne suffit pas toujours. Il faut retenir une méthode cohérente, conserver la source du cours et noter l’heure lorsque les crédits sont nombreux ou que le marché est particulièrement volatil.
Le bon réflexe : suivre les récompenses dès qu’elles deviennent disponibles
Les protocoles ne distribuent pas tous les récompenses de la même façon. Certaines sont créditées chaque jour, d’autres à la fin d’une période de verrouillage, tandis que d’autres restent comptabilisées comme « en attente » jusqu’à une action de réclamation. Cette chronologie peut modifier l’analyse pratique de la date à laquelle le contribuable dispose effectivement des actifs.
Créditées, verrouillées ou simplement affichées : ne confondez pas les statuts
Une récompense visible dans une interface n’est pas nécessairement librement utilisable. Il convient de distinguer les jetons réellement crédités sur un portefeuille, les récompenses acquises mais encore bloquées par le protocole et les estimations affichées par une plateforme. Les conditions de déblocage, de retrait et de transfert fournissent des éléments utiles pour apprécier la date de mise à disposition.
Le staking liquide ajoute une difficulté. Le déposant peut recevoir un jeton représentatif, tel qu’un liquid staking token, dont la valeur évolue indépendamment de la quantité initialement déposée. Il faut alors documenter l’opération de dépôt, la réception éventuelle du jeton représentatif et les récompenses intégrées ou distribuées. L’interface de l’application ne reflète pas toujours la réalité fiscale de l’opération.
Le signal le plus utile est le moment où la valeur devient contrôlable
Un taux annuel de rendement peut donner l’impression d’un gain abstrait et automatique. Fiscalement, la question la plus concrète est celle du contrôle : à partir de quel instant pouvez-vous transférer, vendre, échanger ou réclamer les jetons ? Ce repère aide à reconstituer les opérations, surtout lorsque les récompenses sont composées automatiquement. Un tableau fondé sur les dates de disponibilité réelle est souvent plus fiable qu’un relevé limité aux pourcentages de rendement annoncés.
Préparer sa déclaration sans perdre l’historique de son portefeuille
La déclaration des revenus issus du staking et celle des cessions imposables d’actifs numériques demandent des informations différentes. Les revenus liés à une activité doivent être examinés selon leur catégorie fiscale. Les plus-values sur actifs numériques sont déclarées dans le cadre prévu pour les cessions réalisées par les particuliers. La situation personnelle, le caractère habituel de l’activité et les autres revenus peuvent modifier les obligations applicables.
Les comptes ouverts auprès de plateformes étrangères doivent également être identifiés. L’obligation déclarative relative aux comptes d’actifs numériques détenus, ouverts, utilisés ou clos à l’étranger est distincte du calcul des revenus ou des plus-values. Omettre un compte parce qu’il ne contient plus de cryptomonnaies au 31 décembre peut créer un risque inutile s’il a été utilisé pendant l’année.
Les données à archiver pour chaque opération
- la date et l’heure de chaque dépôt en staking, délégation, retrait ou période de déblocage ;
- la quantité et le nom du cryptoactif concerné ;
- la valeur en euros retenue au moment de l’attribution ou de la disponibilité ;
- les frais de réseau, frais de plateforme et commissions de validation ;
- l’adresse publique du portefeuille, l’identifiant de transaction et le protocole utilisé ;
- les relevés exportés depuis les plateformes et les captures des conditions de verrouillage.
Un export CSV ne suffit pas toujours. Il peut manquer les transactions réalisées depuis un portefeuille non custodial, les récompenses réclamées directement sur la blockchain ou les frais payés dans un autre cryptoactif. Un rapprochement régulier entre les relevés de plateforme, l’explorateur de blockchain et votre propre tableau évite que les écarts ne deviennent difficiles à expliquer plusieurs mois plus tard.
Les erreurs qui compliquent le plus la fiscalité du staking crypto
Attendre la conversion en euros pour noter les récompenses
Cette méthode paraît simple, mais elle fait disparaître l’information essentielle : la valeur du jeton lorsqu’il a été reçu ou est devenu disponible. Si le cours chute avant la vente, le contribuable peut avoir perçu un revenu en valeur, puis subi une moins-value lors de la cession. Sans historique, il devient difficile de reconstituer ces deux opérations.
Mélanger staking, lending et rémunération de plateforme
Une plateforme peut employer le mot « staking » pour des produits très différents : délégation on-chain, prêt de cryptoactifs à un tiers, rendement promotionnel, produit structuré ou compte rémunéré. La qualification juridique et fiscale ne découle pas du nom commercial. Avant de déclarer, il faut lire les conditions du service : qui détient les actifs, quelle contrepartie rémunère le déposant, les jetons sont-ils bloqués et le rendement provient-il réellement d’un protocole de validation ?
Appliquer une règle automatique à une activité devenue structurée
Un particulier qui délègue ponctuellement quelques actifs ne présente pas le même profil qu’une personne exploitant plusieurs validateurs ou tirant une part substantielle de ses revenus d’une activité crypto organisée. Avec une activité régulière et structurée, l’accompagnement par un expert-comptable ou un avocat fiscaliste connaissant les actifs numériques est prudent. Il permet de choisir une qualification défendable, d’intégrer les frais justifiables et de sécuriser les déclarations.
Une méthode simple pour rester cohérent toute l’année
- Créez un registre unique pour tous les portefeuilles, plateformes et protocoles utilisés.
- Enregistrez chaque récompense à sa date de disponibilité, avec sa quantité et sa contre-valeur en euros.
- Séparez les flux : dépôts, récompenses, frais, échanges et sorties vers un compte bancaire.
- Conservez les justificatifs pour pouvoir expliquer la méthode de valorisation retenue.
- Faites relire les cas complexes avant le dépôt de la déclaration, notamment en présence de staking liquide, de validateurs ou de comptes étrangers.
La fiscalité du staking crypto repose sur la capacité à qualifier chaque étape et à prouver les montants déclarés. Un suivi régulier transforme une suite de micro-récompenses difficile à lire en dossier clair, cohérent et plus simple à déclarer.

Articles qui pourraient vous intéresser :
 Déclarer un prêt immobilier aux impôts : obligations, déductions et cas particuliers
 Rendement DeFi : 3 sources de revenus passifs et les 2 pièges qui vident votre wallet
 Gagner 10 000 euros par mois sans diplôme prestigieux : finance, immobilier, métiers techniques et freelance
 Patrimoine professionnel : ce qui protège les biens privés et ce qui reste saisissable depuis le 15 mai 2022