Gestion pilotée en assurance vie : comment choisir la meilleure offre selon votre profil ?
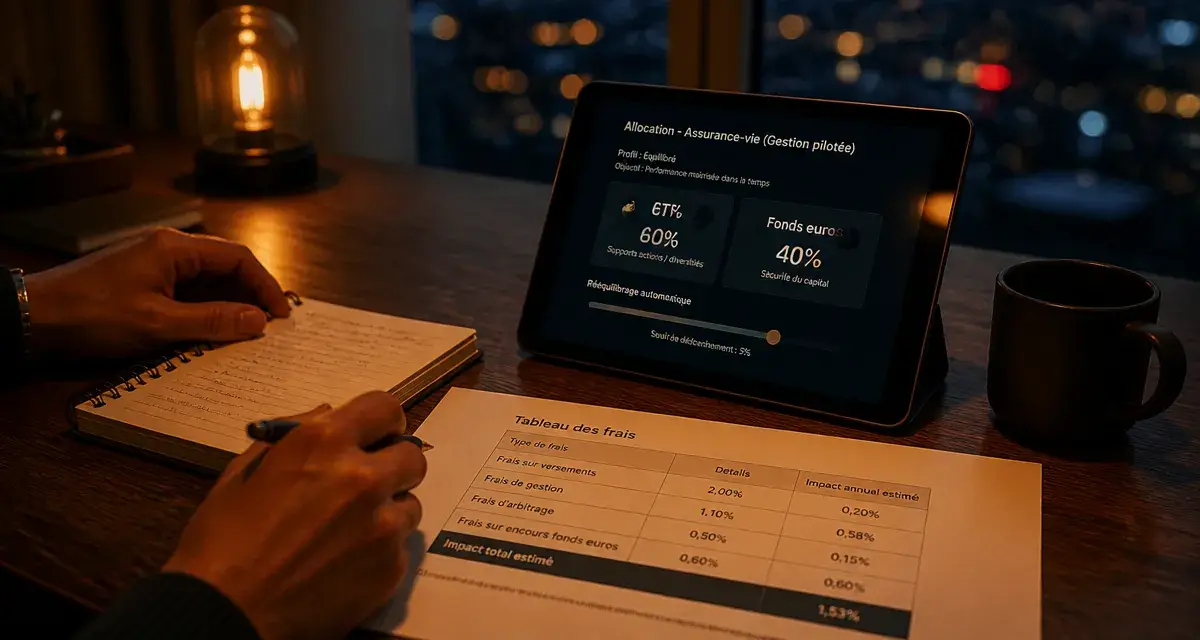
L’assurance vie en gestion pilotée, ou gestion sous mandat, permet de déléguer la complexité des marchés financiers à des professionnels. Au lieu de sélectionner vous-même vos supports, vous confiez cette mission à des experts ou des algorithmes qui ajustent votre allocation selon votre profil de risque. Si cette solution promet une gestion simplifiée, les écarts de frais et de performances entre les acteurs impactent directement votre capital sur le long terme.
Qu’est-ce que la gestion pilotée et pourquoi la déléguer ?
La gestion pilotée consiste à confier les arbitrages de votre contrat à un gestionnaire. Après avoir répondu à un questionnaire de profilage — déterminant votre horizon de placement, votre appétence au risque et vos objectifs — le professionnel répartit votre épargne entre le fonds euros sécurisé et les unités de compte, comme les actions ou les obligations.
Le principal avantage est la tranquillité d’esprit. Vous n’avez plus besoin de suivre l’actualité des marchés ou de réaliser vous-même des arbitrages complexes. Cette solution convient aux investisseurs qui craignent de commettre des erreurs de timing ou de surexposer leur capital à la volatilité sans une stratégie de diversification cohérente.
Gestion libre vs gestion pilotée : quelle différence ?
En gestion libre, vous êtes le seul maître à bord : vous choisissez chaque support, gérez les ordres d’achat et de vente, et assumez la responsabilité de vos choix. La gestion pilotée transforme votre contrat en un véhicule dynamique qui s’adapte aux fluctuations économiques. Ce service a un coût : les frais de gestion, qui s’ajoutent aux frais du contrat, doivent être surveillés pour ne pas réduire votre performance nette.
Les critères décisifs pour sélectionner votre gestionnaire
Pour identifier la meilleure offre, ne vous fiez pas uniquement aux performances passées, qui ne préjugent jamais des résultats futurs. Concentrez votre attention sur des facteurs techniques garantissant la pérennité de votre investissement.
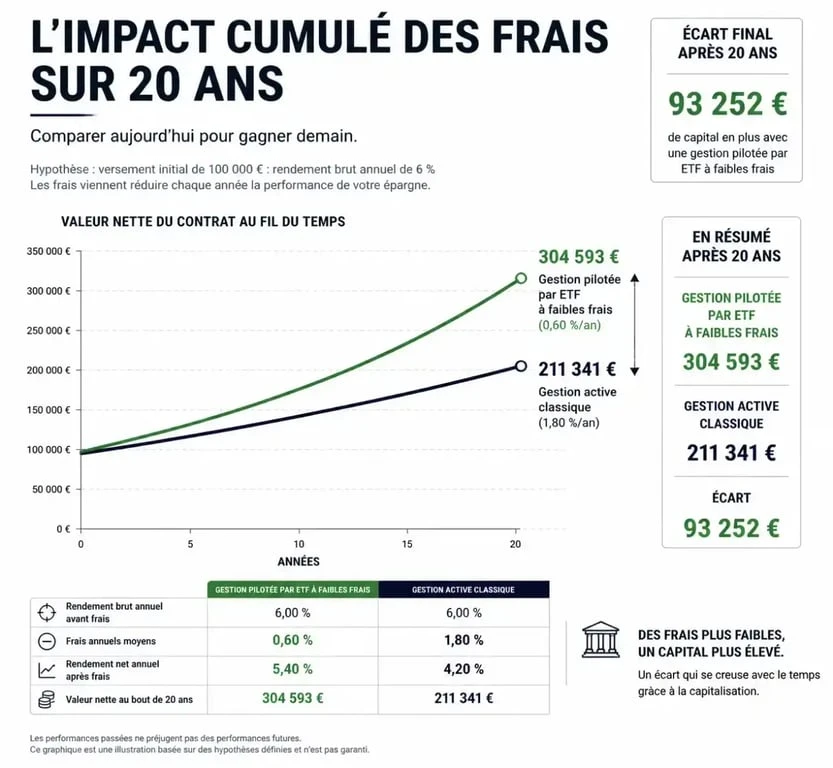
La structure des frais : Recherchez une transparence totale. Les frais de mandat s’ajoutent aux frais de gestion des supports. Privilégiez les contrats utilisant des ETF, ou fonds indiciels, qui réduisent drastiquement les coûts par rapport aux fonds classiques, les OPCVM.
La qualité de l’allocation : Vérifiez si le gestionnaire intègre des actifs diversifiés comme le private equity ou les SCPI, qui offrent une décorrélation avec les marchés boursiers traditionnels.
La personnalisation : Une bonne gestion pilotée ne doit pas être un catalogue rigide. La capacité du gestionnaire à ajuster votre profil selon l’évolution de votre situation personnelle est un gage de flexibilité.
L’engagement ESG : Si vous avez des convictions éthiques, assurez-vous que les fonds sélectionnés respectent des critères environnementaux, sociaux et de gouvernance stricts, alignés sur les objectifs de l’Accord de Paris.
La performance dépend autant de la maîtrise des coûts de structure que des compétences du gestionnaire. Un prestataire qui sélectionne des supports à faibles frais permet à l’épargnant de conserver une plus grande part des intérêts composés, un levier souvent sous-estimé par les investisseurs focalisés sur le rendement brut.
Comparatif des approches : ETF vs fonds classiques
Le débat entre gestion pilotée par ETF et gestion par fonds classiques est central. Les ETF répliquent fidèlement un indice boursier, limitant les frais de gestion à leur plus simple expression, souvent autour de 0,20 % à 0,30 % par support. À l’inverse, les fonds classiques, SICAV ou FCP, sont gérés activement par des professionnels cherchant à battre le marché, ce qui entraîne des frais compris entre 1,5 % et 2 % par an.
Pour un investisseur sur le long terme, cette différence est colossale. Si la gestion active peut justifier son coût lors de phases de marché baissières par une protection accrue, les études montrent qu’il est rare qu’un gérant actif surpasse durablement un indice de référence sur une période supérieure à 10 ans, une fois les frais déduits.
Quelle gestion pilotée selon votre horizon ?
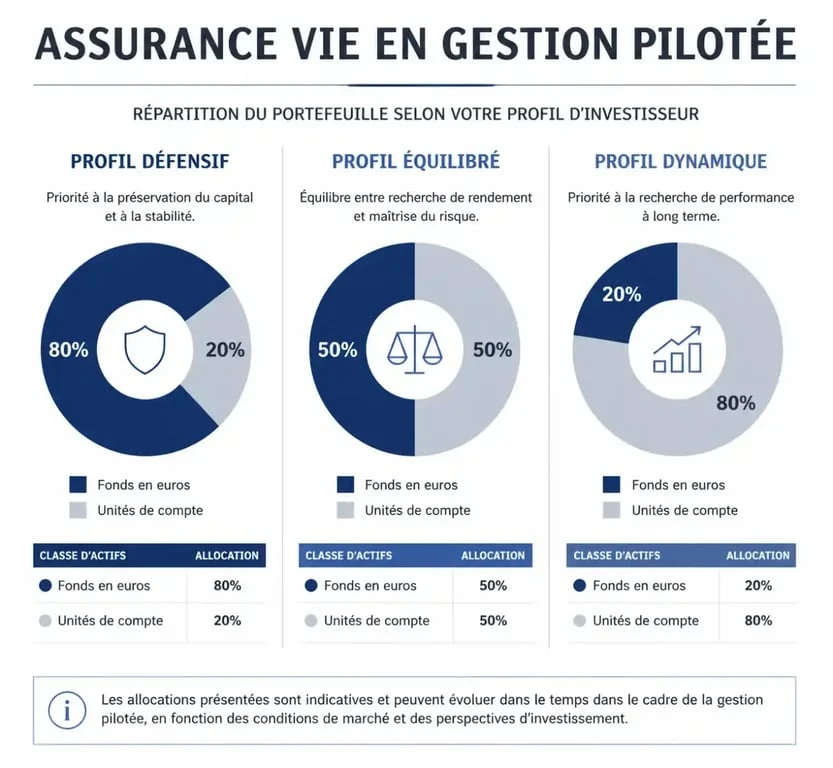
Votre horizon de placement dicte votre profil de risque. Il est déconseillé de viser une gestion trop dynamique si vous prévoyez de retirer vos fonds dans moins de 5 ans.
| Profil | Horizon | Composition type | Objectif |
|---|---|---|---|
| Défensif | Moins de 5 ans | 80 % Fonds euros / 20 % UC | Protection du capital |
| Équilibré | 5 à 10 ans | 50 % Fonds euros / 50 % UC | Croissance modérée |
| Dynamique | Plus de 10 ans | 20 % Fonds euros / 80 % UC | Maximisation du rendement |
Chaque acteur propose ses propres nuances, du profil prudent au profil audacieux. Consultez les backtests fournis par les plateformes pour comprendre comment leur allocation s’est comportée lors de périodes de volatilité historique, comme en 2020 ou 2022.
Les points de vigilance avant de souscrire
Avant de valider votre ouverture de contrat, vérifiez les conditions d’arbitrage. Certaines gestions pilotées sont automatiques et rééquilibrent votre portefeuille une fois par an, tandis que d’autres sont plus réactives et interviennent dès qu’un seuil de risque est franchi. La réactivité du service client, la clarté de l’interface et la facilité à effectuer des versements programmés sont des éléments de confort essentiels.
Enfin, assurez-vous de la présence d’options de sécurisation des plus-values. Cette fonctionnalité transfère automatiquement vos gains des unités de compte risquées vers le fonds euros sécurisé lorsque vous atteignez un objectif de performance, protégeant ainsi vos acquis contre un retournement de marché inattendu.

- Gestion pilotée en assurance vie : comment choisir la meilleure offre selon votre profil ? - 19 septembre 2026
- Déficit foncier : vendre avant 3 ans peut coûter cher, mais le déficit n’est pas toujours perdu - 18 septembre 2026
- Légataire universel : recevoir l’universalité des biens sans écarter les dettes ni les enfants - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Frais de donation : comment calculer le coût réel entre émoluments, taxes et débours ?
 Devis assurance copropriété : 5 garanties indispensables pour protéger votre immeuble
 Assurance habitation : 1 mois pour régulariser et 3 garanties indispensables selon votre statut
 Assurance vie Prévi Option CMB : rendements réels, frais cachés et stratégie d’arbitrage