Assurance-vie et IFI : seule la fraction immobilière peut être taxable
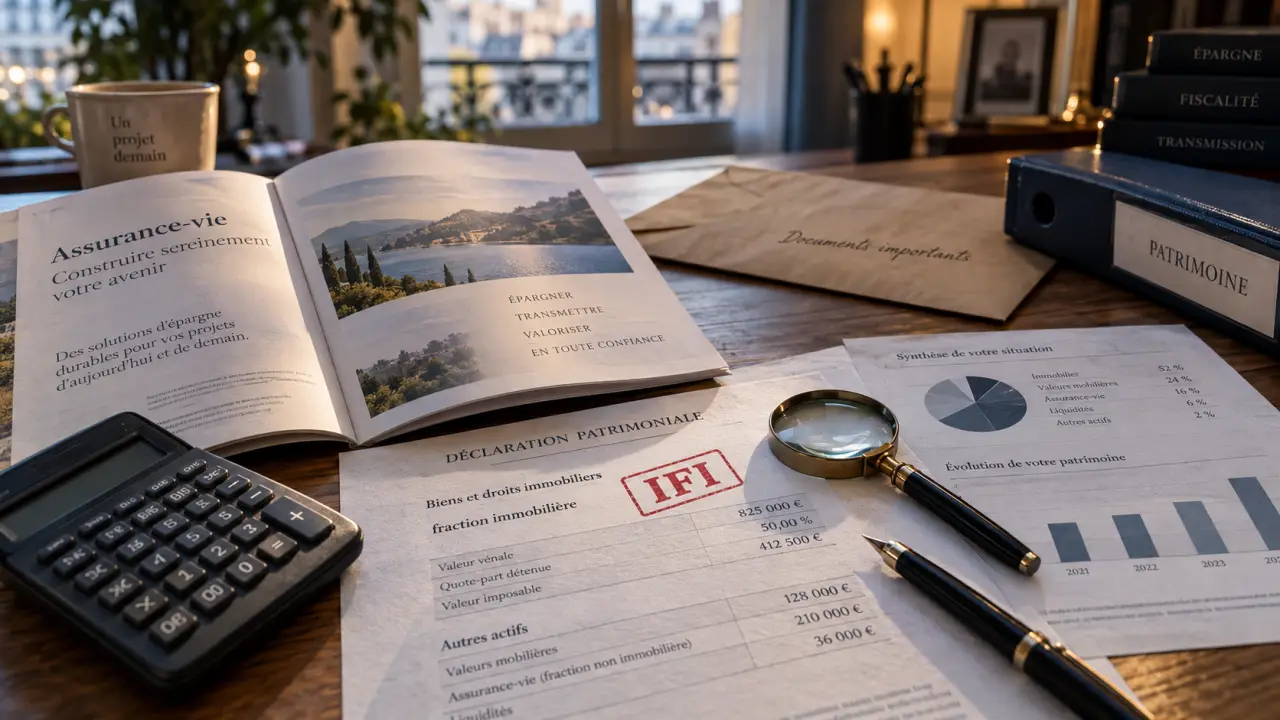
L’ISF a disparu en janvier 2018, remplacé par l’impôt sur la fortune immobilière (IFI). Depuis cette réforme, une assurance-vie n’entre plus automatiquement dans l’assiette pour sa valeur totale. Seule la part correspondant indirectement à des actifs immobiliers imposables peut être retenue. Pour déterminer la somme à déclarer, il faut examiner le type de contrat, sa valeur au 1er janvier et la composition exacte de ses supports.
De l’ISF à l’IFI : pourquoi l’assurance-vie n’est plus traitée de la même façon
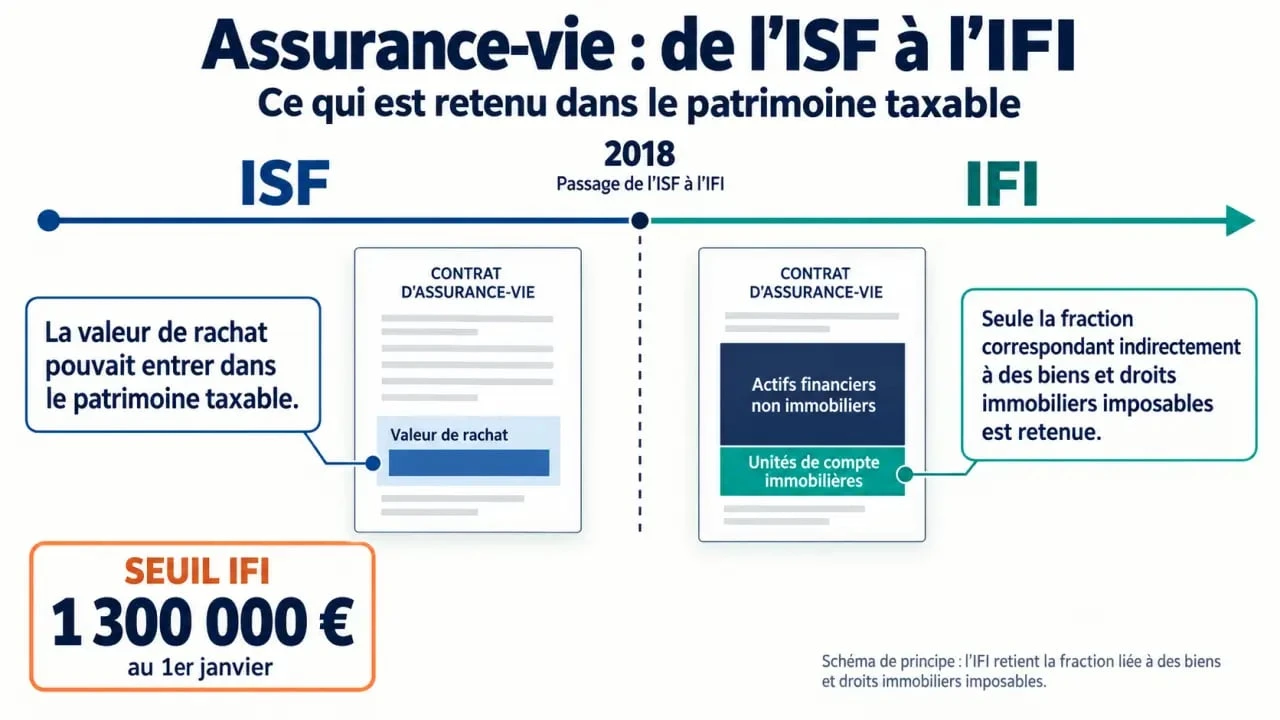
L’impôt de solidarité sur la fortune (ISF) portait sur un patrimoine plus large, qui comprenait notamment les placements financiers. La valeur de rachat d’une assurance-vie pouvait donc entrer dans le patrimoine taxable. Depuis janvier 2018, l’IFI vise uniquement les biens et droits immobiliers détenus directement ou indirectement.
Testez vos connaissances : Assurance-vie et IFI
L’assujettissement commence lorsque la valeur nette du patrimoine immobilier taxable dépasse 1 300 000 € au 1er janvier de l’année concernée. Les personnes fiscalement domiciliées en France sont concernées pour leurs biens immobiliers situés en France et à l’étranger. Les non-résidents sont en principe imposés sur leurs seuls biens et droits immobiliers situés en France, sous réserve des conventions fiscales applicables.
Dans ce cadre, l’assurance-vie peut servir à détenir des liquidités, des obligations ou des actions, car ces actifs ne relèvent pas directement de l’IFI. La situation change lorsque le contrat contient des unités de compte investies dans l’immobilier. L’enveloppe n’est alors pas entièrement taxable, mais sa fraction immobilière doit être isolée.
Quand faut-il déclarer une assurance-vie à l’IFI ?
La valeur de rachat sert de point de départ
La valeur de rachat correspond au montant que le souscripteur pourrait, en principe, récupérer s’il demandait le rachat de son contrat. Pour un contrat rachetable, cette valeur est appréciée au 1er janvier. À l’IFI, elle n’est toutefois retenue qu’à hauteur de la part représentative des biens ou droits immobiliers imposables détenus dans le contrat.
Par exemple, un contrat présente une valeur de rachat de 400 000 €, dont 25 % sont placés sur un support principalement exposé à l’immobilier taxable. La base à examiner pour l’IFI n’est pas automatiquement de 400 000 €. Il faut retenir la fraction correspondant à cette exposition, puis appliquer les règles propres aux actifs détenus indirectement.
Les unités de compte immobilières sont le point de vigilance
Les unités de compte peuvent regrouper des actifs très différents : fonds actions, obligations, supports monétaires, sociétés immobilières, organismes de placement collectif ou parts de fonds. La simple présence d’immobilier dans un support ne suffit donc pas à rendre toute sa valeur taxable. Il faut déterminer la quote-part qui représente effectivement des biens et droits immobiliers entrant dans le champ de l’IFI.
Cette analyse est particulièrement nécessaire pour les supports investis dans des sociétés immobilières ou dans des fonds détenant eux-mêmes de l’immobilier. Des exclusions peuvent s’appliquer selon la structure du fonds, la nature de son activité et le niveau de détention du souscripteur. Une participation inférieure à 10 % du capital et des droits de vote d’une société opérationnelle peut notamment être exclue dans certaines conditions. Les sociétés d’investissement immobilier cotées sont également exclues sous le seuil de 5 %.
Contrats rachetables, non rachetables et rentes : les situations à distinguer
| Situation | Traitement à l’IFI | Point de contrôle |
|---|---|---|
| Contrat rachetable en phase d’épargne | Fraction immobilière de la valeur de rachat potentiellement taxable | Composition des unités de compte au 1er janvier |
| Contrat non rachetable | En principe non retenu | Nature réelle de l’indisponibilité et clauses du contrat |
| Contrat temporairement non rachetable | Cas particulier à examiner avec prudence | Motif et durée de la non-rachetable |
| Rente viagère ou capital versé à l’échéance | En principe non imposé à l’IFI au titre du contrat | Situation du contrat au 1er janvier |
Les contrats non rachetables bénéficient d’un traitement distinct
Un contrat non rachetable n’est, en principe, pas pris en compte à l’IFI. Cette règle concerne notamment les contrats dont le souscripteur ne dispose pas d’une faculté de rachat. Il faut toutefois vérifier la situation concrète : une indisponibilité temporaire n’a pas nécessairement les mêmes effets qu’une absence structurelle de possibilité de rachat.
Les conditions contractuelles et la situation au 1er janvier doivent donc être examinées. Le nom commercial du produit ne suffit pas. Il faut vérifier si le capital est réellement indisponible, si le contrat peut être liquidé avant son terme et si le souscripteur conserve un droit de rachat, même limité.
La sortie en rente ne se confond pas avec une épargne disponible
Lorsque le contrat est dénoué et sert une rente viagère, ou lorsqu’un capital a été versé à l’échéance, il n’est en principe pas imposé à l’IFI au titre du contrat lui-même. La situation doit néanmoins être appréciée avec attention. Les sommes reçues puis réinvesties dans des actifs immobiliers peuvent entrer dans l’assiette de l’IFI selon leur nouvelle affectation.
Les primes versées après 70 ans sont souvent évoquées en assurance-vie, mais elles relèvent surtout des règles successorales. Elles ne rendent pas, à elles seules, un contrat taxable ou exonéré d’IFI. Pour cet impôt, l’analyse porte sur la valeur du contrat, son caractère rachetable et la fraction immobilière de ses supports.
Éviter les erreurs de déclaration : une méthode en quatre vérifications
- Partir du patrimoine immobilier net. Avant d’examiner l’assurance-vie, vérifiez si l’ensemble des biens et droits immobiliers du foyer fiscal dépasse le seuil de 1 300 000 €.
- Identifier les contrats concernés au 1er janvier. Relevez la valeur de rachat des contrats d’assurance-vie et de capitalisation, y compris lorsqu’ils ne détiennent qu’une part limitée de supports immobiliers.
- Demander la ventilation des supports. L’assureur ou la société de gestion peut fournir les informations utiles sur la quote-part immobilière des unités de compte. Ne déduisez pas cette fraction du seul intitulé commercial du support.
- Conserver les justificatifs. Gardez les relevés annuels, les valorisations, les notices contractuelles et les documents indiquant la part immobilière retenue. Ces pièces permettent de justifier le calcul en cas de demande ultérieure.
Les couples mariés, les partenaires de PACS et les concubins notoires sont généralement imposés sur un patrimoine commun pour l’IFI. La déclaration doit donc être préparée à l’échelle du foyer fiscal, et non contrat par contrat ou titulaire par titulaire.
Une erreur fréquente consiste à analyser une assurance-vie isolément, sans rapprocher ses supports du patrimoine immobilier déjà détenu en direct ou par l’intermédiaire de sociétés. Un contrat peut sembler peu exposé pris séparément, mais sa fraction immobilière doit être ajoutée aux autres biens et droits immobiliers du foyer pour apprécier le franchissement du seuil.
Assurance-vie et IFI : ce que le contrat peut réellement apporter
L’assurance-vie n’est pas une exonération générale d’IFI. Elle peut toutefois limiter l’exposition à cet impôt lorsque l’épargne est investie dans des actifs financiers non immobiliers. À l’inverse, une allocation orientée vers l’immobilier au sein du contrat peut faire réapparaître une quote-part taxable.
Le choix des supports doit donc rester cohérent avec la stratégie patrimoniale globale, le besoin de liquidité et le niveau de risque accepté. La détention d’actions, d’obligations ou de liquidités ne produit pas le même effet que celle d’unités de compte représentant des biens et droits immobiliers.
Pour un patrimoine proche du seuil ou composé de plusieurs sociétés, fonds et contrats, l’enjeu n’est pas de rechercher une étiquette « exonérée », mais d’obtenir une valorisation fiable. Il faut rapprocher les attestations des assureurs, la composition des supports et la situation familiale du déclarant.
Une analyse de conseil fiscal permet de vérifier la fraction réellement imposable et d’éviter deux erreurs opposées : surévaluer la part immobilière du contrat ou omettre des actifs concernés. La déclaration doit ainsi refléter la valeur du patrimoine immobilier taxable au 1er janvier, en tenant compte des droits détenus directement comme de ceux détenus indirectement par l’assurance-vie.

- Assurance-vie et IFI : seule la fraction immobilière peut être taxable - 28 septembre 2026
- Déduction du loyer pour acheter une maison : seule la part acquisitive réduit le prix - 27 septembre 2026
- Vendre un appartement avec des impayés de copropriété reste possible, sous conditions - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Expert-comptable pour SCI : 2 régimes fiscaux et 4 piliers pour sécuriser votre patrimoine
 Cotisations CARPIMKO 2024 : quatre régimes, 8,73 % et 1,87 % à retenir
 Transmission assurance vie avant 70 ans, la clause bénéficiaire et les erreurs à éviter
 Succession en 6 mois : délais réels, fonds bloqués et retards à éviter